ネットワークコンバージェンス
概論
1つの会社はあらゆる形態のコミュニケーションにサービス提供されているのであるが、ネットワークコンバージェンスは、主にテクノロジーと需要の開発によって推進され、ユーザーはより幅広いサービスにアクセスでき、より多くのサービスプロバイダーから選択できる。一方、コンバージェンスにより、サービスプロバイダーは新しいビジネスモデルを採用し、革新的なサービスを提供し、新しい市場に参入することができる。
企業ネットワークのコンバージェンスが、従来の音声、映像、データ通信ネットワークを共通の基盤に統合することに焦点を当てているのに対し、ビジネス内の複数の通信方法(電子メール、電話、ビデオ、メッセージングなど)の統合であるユニファイド・コミュニケーションは、ビジネス・プロセスを最適化するためにリアルタイムの通信サービスを統合することに焦点を当てている[2]。
IPコンバージェンスとは、従来は専用のネットワークを持っていたさまざまなアプリケーションの単一の経路として機能するインターネットの機能を指す[3]。IPネットワークコンバージェンスの主なメリットは、コスト削減、効果、変革の3つである[2]。
「収束」の辞書の定義の1つは、分析の開始点を提供する。結合または均一化に向けて動く」 [4] 1996年の法律によって形成された新しい規制の枠組みは、企業がビジネスを新しい市場に拡大するための参入障壁を排除した。地元の交換キャリアは、長距離市場、さらにはビデオやブロードバンド市場でビジネスを開始することが許可されている。一方、ケーブルテレビやビデオサービスは「情報サービス」として規制されているため、ケーブル会社は免許を申請せずに電気通信市場に参入することが許可され、厳しい規制が免除されている。双方向通信は、帯域幅の可用性が限られているため、音声とテキストに制限されている。放送メディアは、一方向の特性とスペクトルの可用性によって制限されてきた。今日、技術開発、激しい競争、規制緩和により、いくつかの異なる通信サービス市場が統合市場に変わった。電気通信の世界では、コンバージェンスとは、個別のネットワーク内で情報を個別に伝送するのではなく、すべてのタイプのネットワークで音声、データ、ビデオなどのあらゆる形式の情報を操作するのではなく、1つのメディアの使用に移行することを意味するようになった。コンバージドネットワークでは、さまざまな形式の情報を再設計して、ユーザーにより良い、より柔軟なサービスを提供できる。たとえば、電話ネットワークはデータを送信でき、ビデオおよびケーブルネットワークは音声サービスを提供できる。メディアの収斂が発生する理由は、企業と消費者の両方の発展によるものである。 [5] AT&TとVerizonは、IPネットワークとトランスポートネットワークを2つの異なるネットワークに分離する必要がある多くのサービスプロバイダーの1つである。それらは、各企業のさまざまな部分によって構成および管理されているため、全体的な管理が増加し、リソースが過剰に使用されている。 [6]
タイプ
コンバージェンスとは、サービスと、ビジネスを行い、社会と相互作用する新しい方法に関するものである。ネットワークコンバージェンスの基本的なタイプは、プラットフォームとネットワーク間の組み合わせと接続である。これにより、いくつかのタイプのネットワークが特定の共通の標準とプロトコル内で接続できるようになる。 2番目のタイプは、電気通信サービスのコンバージェンスである。これにより、企業は単一のネットワークを使用して、従来は個別のネットワークを必要としていた複数の通信サービスを提供できる。これは、米国ではトリプルプレイまたはクアッドプレイと呼ばれることがよくある。 3番目のタイプは市場の収束である。コンバージドネットワークは、企業間の合併、買収、コラボレーションを促進する。新しい事業体は、新旧の複数のサービスを提供し、さまざまな市場に対応するために作成される。デジタルテクノロジーにより、音声、データ、音声、画像など、従来の通信サービスと新しい通信サービスの両方をさまざまなネットワークで提供できる。自宅でも、オフィスでも、教室でも、人々はビデオオンデマンド、インタラクティブテレビ、インターネット、携帯情報端末などのコンバージェンスによってもたらされる便利さとエンターテインメントを楽しんでいる。提供される製品およびサービスの例は次のとおりである。
- インターネットを介したインターネットバンキングとネットショッピング
- ボイスオーバーインターネットプロトコル(VoIP)
- 携帯電話ネットワークを介した電子メール、データ、およびWorld Wide Webへのアクセス、および家庭や企業へのワイヤレスリンクを使用してそれらを固定通信ネットワークに接続する。
- デジタル放送プラットフォームを介したデータサービス。
- Web-TVなどのシステムを介したテレビと組み合わせたオンラインサービス、およびデジタル衛星やケーブルモデムを介した配信。
- ニュース、スポーツ、コンサート、その他の視聴覚サービスのWebキャスト(ネット配信)[7]
アメリカ
米国でのネットワークコンバージェンスは、議会と連邦通信委員会(FCC)によって導入され、新世代の電気通信技術によって推進されている法規制の枠組みによって促進されている。他の国(日本、韓国、中国など)や地域(欧州連合など)とは異なり、米国は正式な収斂政策を採用したことはありません。技術の変化は、以前は異なっていた電気通信およびメディア市場からの収束を推進している。米国の通信インフラストラクチャは、個々のアプリケーションがネットワークアーキテクチャに緊密に組み込まれている回線ベースのネットワークから、複数のアプリケーションが物理ネットワーク層の上にあるインターネットプロトコルネットワークへと進化している。
1996年の電気通信法
1996年の電気通信法は、米国におけるネットワークコンバージェンスの基本的な文書である。それ以前は、業界は他の業界と競合しないサービス固有のネットワークによって特徴づけられていた。回線交換ネットワークは電話サービスを提供し、同軸ケーブルネットワークはケーブルサービスを提供していた。 1996年法は、地域の電気通信サービスへの残りの法的参入障壁を撤廃することにより、すべての電気通信市場に完全な競争を導入した。
この法律の目的は、市場を競争に開放し、主に独占的提供から電気通信サービスの競争的提供への移行のための規制の枠組みを作成することでした。すべての電気通信市場を競争に開放することにより、すべてのアメリカ人への高度な情報技術とサービスの急速な民間部門の展開を加速するように設計された規制国家政策の枠組み。 。 。 。」 [8]同様に、この法律は、これらのサービス固有の電話ネットワークとケーブルネットワークに対して、既存のものと同様のネットワークアーキテクチャとテクノロジーを使用する新規参入者との競争を促進することを目的とした規定を含む明確な規制制度を作成した。電話、ケーブル、さらにはワイヤレスネットワークでさえ、単一のブロードバンドプラットフォームを介して音声、データ、およびビデオサービスを提供できるようになるため、これらの以前は別個のネットワークでのデジタルテクノロジーの展開により、市場の収束と「インターモーダル」競争が発生した。
規制と規制緩和
ネットワークコンバージェンスを加速するための政府の政策のタイムライン:
| 時間 | 政府規制 | 詳細 |
|---|---|---|
| 1996年 | 1996年の電気通信法 | 電気通信会社の相互接続を許可し、ケーブル、ブロードバンド、および電気通信事業間の収束に関する制限と規制を緩和した。 |
| 1996年 | この法律は、21世紀の米国におけるブロードバンド開発の計画を立てた。 | FCCは、他の政府行政機関(NTIA、USDA)と協力して、新しいテクノロジーを開発および展開するために、規制の枠組みを強化し、経済的キャリアを排除する一連の行為を実施した。 |
| 2002年 | <宣言的判決> | FCCは、ケーブルモデム事業を「電気通信サービス」ではなく「情報サービス」に分類した。その結果、ケーブル会社は電気通信サービスキャリアの規制の対象にならない。 |
| 2003年 | FCCは、「回線共有」および「ネットワーク要素の非バンドル」におけるローカル交換キャリアの制限を緩和した。 | このポリシーは、ネットワークと市場の需要をアップグレードするためのサービスプロバイダーの投資を刺激した。変化するポリシーに対応して、サービスはネットワーク容量を強化するための投資を増やし、消費者を引き付けるためにサービス価格を低くする。 |
| 2005.8 | 米国最高裁判所は、ケーブルブロードバンドサービスが「情報サービス」として分類されたというFCCの判決を確認した | その結果、ケーブルサービスプロバイダーは、ブロードバンドアクセスを競合他社に開放する義務を負わない。 |
| 2009.2 | オバマ大統領は経済計画を開始した。計画では、ITセッションは、ブロードバンドネットワーク、インテリジェントグリッドネットワーク、電子政府などの拡張で構成されていた。 | ブロードバンドネットワークは、IT経済計画の基本的な部分でした。政府は、ブロードバンドネットワークの拡大と発展への見返りとして、関連市場の企業に約200億の税金を免除することを期待していた。 |
| 2009.4 | FCCは、総投資額72億ドルの全国ブロードバンド計画を正式に開始すると発表した。 | 計画の詳細は2010年までに議会に提出される予定である。この計画の目的は、高速インターネットアクセスを米国の隅々まで広めることである。 |
電気通信および情報サービス
コンバージドネットワークの環境では、特定のネットワークテクノロジーを備えた特定のサービスは、さまざまな規制上の扱いを受ける。 1996年法は、さまざまなネットワークテクノロジーによって提供されるサービスに対して明確な規制カテゴリを作成した。別のタイトルで電気通信サービスとケーブルサービスを規制するための既存の規制フレームワークに加えて、1996年法は、「電気通信サービス」とは区別され、電話またはケーブル規制の対象ではないサービスのカテゴリ「情報サービス」を定義している。 「情報サービス」は、電気通信を介して情報を生成、取得、保存、変換、処理、取得、利用、または利用可能にする機能の提供で構成される。たとえば、インターネットプロトコルテクノロジを使用して提供される音声およびビデオサービスは、「情報サービス」として分類される場合があるため、従来の音声またはビデオの規制の対象にはならない。
電気通信サービスと情報サービスの1996年法の区別は、規制の対象となる「基本」サービスと委員会が選択しなかった「拡張」サービスを区別する1970年代にさかのぼる一連のFCC命令と決定の結果でした。それらの開発と展開を促進するために規制する。 [9]この法律は、すべての電気通信サービスプロバイダーに「...直接的または間接的に他の電気通信事業者の施設および設備と相互接続する義務を課している。 。 。」 [10]この規制の歴史を踏まえて、委員会は情報サービスの規制を差し控えることを選択し、再びその開発と展開を促進しようとしている。
1996年の法律によって形成された新しい規制の枠組みは、企業がビジネスを新しい市場に拡大するための参入障壁を排除した。地元の交換キャリアは、長距離市場、さらにはビデオやブロードバンド市場でビジネスを開始することが許可されている。一方、ケーブルテレビやビデオサービスは「情報サービス」として規制されているため、ケーブル会社は免許を申請せずに電気通信市場に参入することが許可され、厳しい規制が免除されている。さらに、電話会社は、電気通信サービスのインフラストラクチャサポートが必要な場合、ループとネットワークをケーブル会社と相互接続する必要がある。
市場改革
技術の発展と政府の規制により、セグメント化された通信市場は1つの統合市場になった。別々の静的な市場は収束し、動的になりつつある。市場での競争により、プレーヤーは新しい市場と新しいビジネスモデルを発見する必要がある。参入障壁を取り除いた規制緩和により、通信事業者は市場に参入し、バンドルサービスの新しい市場を創出することができた。これらの内外の力により、通信事業者は突破口を探すようになる。
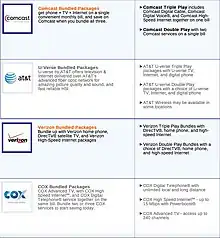
バンドルサービス
現在電話サービスを提供している従来の通信会社は、ユニバーサルサービスに近づいている。その結果、新しい市場は既存のインフラストラクチャの利用率を向上させ、コスト効率を高める。さらに、ケーブルテレビや配電ネットワークなど、多くの非伝統的なインフラストラクチャで電話サービスを利用できるようになり、国をユニバーサルサービスに近づけ、既存のインフラストラクチャの利用率を向上させ、以前はなかったコミュニティにICTサービスを提供できるようになった。コンバージドサービスを実行するケーブルテレビインフラストラクチャの機能は、電気通信事業者による光ファイバーネットワークへの投資を促進した。そのようなサービス提供は、他の方法では十分にサービスされていない地域への重要な社会的および経済的変革の可能性をもたらす。
インフラストラクチャー
前述のように、従来の電話会社は、収束市場でビジネスを拡大するためにさまざまな対策を講じている。インフラストラクチャの面では、at&tのような企業は、音声およびデータ伝送の品質と速度を向上させるために、従来の銅線からファイバーへのアップグレードを開始した。比較的簡単なアップグレードで、インターネットへの高速アクセスを可能にするデジタル加入者線(DSL)を提供できる。キャリアはまた、自社の銅線インフラストラクチャを補完するケーブルインフラストラクチャを取得し、ケーブル会社との協力を求めている。これらの動きは、将来的にプログラミングとインタラクティブテレビを追加することにより、ビジネスの拡大に役立ちる。 Verizonは、ネットワークのアップグレードに150億ドル以上を投資している。これらの投資は前向きな結果をもたらしている。ベライゾンの最近の財務報告によると、新しいファイバーネットワークに263,000人の新しいテレビ顧客と262,000人の純新規インターネット顧客が追加された。同時に、ビデオおよびブロードバンドサービスが成長を牽引し、レガシー通信市場で消費者の収益を約1%増加させた。 [11] At&tは、音声、ビデオ、ブロードバンド、ケーブルサービスで構成される独自のバンドルサービスも開始した。専用のハードウェアとWebインターフェースを使用することにより、ユーザーは番組を制御および選択し、テレビでインターネットにリンクすることができる。
合併と買収
ネットワークコンバージェンスのもう1つの主要な結果には、合併と買収の承認が含まれていた。合併と買収は、新しい市場に参入し、企業が戦略的提携、合弁事業、場合によっては合併を推進するための2つの方法であり、顧客に製品オプションのメニューを提供し、システムを運用することができる。より効率的に。デジタルコンバージェンスは、さまざまな分野の企業間の合併を促進し、サービス市場を変化させる。 1998年、FCCは、MCI–WorldCom、SBC–SNET、AT&T–Teleport、およびAT&T–TCIの合併のアプリケーションをレビューした。 FCCはまた、委員会がAmeritechとの合併の条件を遵守することを決定した時間を延長したいと考えていたSBCによる請願を検討するのに時間をかけた。 2000年にレビューされた合併には、ベルアトランティック-GTEが含まれていた。 Qwest–US West;撤回されたMCIWorldCom–Sprint。 Verizon–NorthPoint;およびVerizon–OnePoint。 [12]キャリアは、ネットワークをアップグレードし、複数の提携や他社の買収を行った後、従来の電話事業にサービスを追加している。さらに、すでにかなりの数のこれらのサービスを提供している企業は、これらのサービスをさまざまな企業が提供することに対して、比較的低い料金を請求することができた。
QoS
Quality of Service (QoS)は、重いワークロードを運ぶにもかかわらず、最近のネットワークではあまり見られません。ヒューマンエラーに頻繁にさらされるだけでなく、さまざまなアプリケーションでのみ使用できる。このため、物理ネットワークの分離とネットワークのオーバープロビジョニングは、QoSを展開しようとするときに最もよく使用される。 [13]
出典
脚注
- Stallings, William (2016). Foundations of modern networking : SDN, NFV, QoE, IoT, and Cloud. Florence Agboma, Sofiene Jelassi. Indianapolis, Indiana. ISBN 978-0-13-417547-8. OCLC 927715441
- Stallings, William (2016). Foundations of modern networking : SDN, NFV, QoE, IoT, and Cloud. Florence Agboma, Sofiene Jelassi. Indianapolis, Indiana. ISBN 978-0-13-417547-8. OCLC 927715441
- Avvento, Scott (2015年12月7日). “Demystifying IP Convergence” (英語). Alpine Cyber Solutions. 2021年11月30日閲覧。
- Webster’s Ninth New Collegiate Dictionary, Merriam-Webster, Inc., Springfield, MA, p. 286, 1985.
- Jenkins, Henry; Deuze, Mark (February 2008). “Editorial: Convergence Culture” (英語). Convergence: The International Journal of Research into New Media Technologies 14 (1): 5–12. doi:10.1177/1354856507084415. ISSN 1354-8565.
- “Packet and Circuit Network Convergence with OpenFlow”. 2019年10月21日閲覧。
- green paper on the convergence of the telecommunications, media and information technology sectors, and the implications for regulation,European Commission(1997).
- Telecommunications Act of 1996 Wiki Entry: Telecommunication Act of 1996
- Implications of Network Convergence on Local Access Regulation in the U.S. and the EU Margit A. Vanberg
- Section 251(a)(1) of the 1996 Act
- Nothing endures but change: Thinking strategically about ICT convergence Rajendra Singh and Siddhartha Raja
- FCC organizational structure and regulatory convergence, School of Information Studies, Syracuse University
- “Automated and Scalable QoS Control for Network Convergence”. Usenix. 2019年10月21日閲覧。
参考文献
- トーマス・B・ファウラー博士(2003)。 「情報技術と電気通信の世界における収束:現実と誇大広告の分離」
- ローレンス・K・ヴァンストン、レイリー。ホッジス(2008)。 「米国の電気通信ネットワークの予測」
- コリンR.ブラックマン(1998)。 「電気通信と他のメディア間の収束」
- トムベネット(2000)。 「電気通信についていく:コンバージェンス、ブロードバンド、アクセス」
- トーマス・F・ボールドウィン、D・スティーブンス・マクボイ、チャールズ・W・スタインフィールド(1996)、「コンバージェンス:メディア、情報、コミュニケーションの統合」