ハンセン–ジャガナサン境界
ハンセン–ジャガナサン境界(ハンセン–ジャガナサンきょうかい、英: Hansen–Jagannathan bound)とは、金融経済学とマクロ経済学において金融資産の資産価格モデルにおける確率的割引ファクター(英: stochastic discount factor)の分散の下限を決定する理論である。1991年にラース・ハンセンとラビ・ジャガナサンにより発表された[1]。一般的な資産価格モデルのほとんどに適用可能なため、資産価格モデルの妥当性を確かめるために用いられる。
概要
金融資産 の時点 における価格 が次の方程式で決定されるとする。


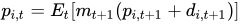
ただし、 は時点 において金融資産 を保持していることによる利益(インカム・ゲインのことで、例えば株式なら配当、債券ならクーポンなど)で、 は時点 までの情報による条件付き期待値である。 は時点 における、全ての金融資産に共通の確率的割引ファクターである。


ここで、金融市場に存在する全てのリスクのある金融資産のグロスのトータルリターン を並べたベクトルを とする。すると次の不等式が成り立つ。
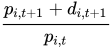

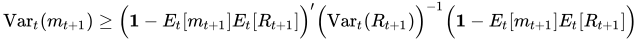
ここで、 は確率的割引ファクター の条件付き分散、 はリターンベクトルの条件付き分散共分散行列、 は全ての要素が1であるベクトルであり、 はベクトルの転置を表す。この不等式の右辺を指してハンセン–ジャガナサン境界と呼ぶ[1][2]。


ここで が0ではないと仮定すると、安全資産のグロスの利子率を とした時、


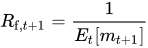
であるので、ハンセン–ジャガナサン境界の両辺を で割ることで次の表現が得られる。
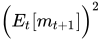
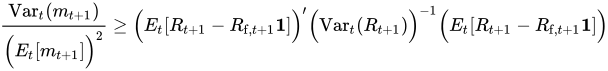
金融資産の超過リターンベクトルを とすれば、 かつ なので結局、

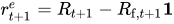
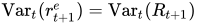
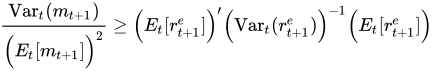
という表現も可能になる。
またハンセン–ジャガナサン境界は無条件の期待値と分散についても成立する。ここで、 は接点ポートフォリオのシャープ・レシオの2乗であり、接点ポートフォリオはシャープ・レシオを最大化するポートフォリオでもあるので、
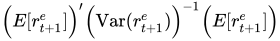
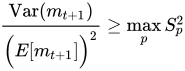
とも書ける。ただし、 はポートフォリオ のシャープ・レシオである。等号成立は確率的割引ファクターが何らかのポートフォリオのリターンの線形結合として表現できる時のみであり、CAPMなどがそれにあたる。


ハンセン–ジャガナサン距離
ハンセン–ジャガナサン距離(英: Hansen–Jagannathan distance)とは、確率的割引ファクターの特定化の誤りの程度を表す一つの指標である[3]。次の確率変数を定義する。
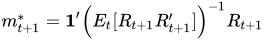
また、想定しているモデルの確率的割引ファクターをパラメーター に依存するものとして と表す。さらに次を定義する。


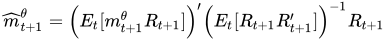
この時、ハンセン–ジャガナサン距離 は以下のように定まる[4]。

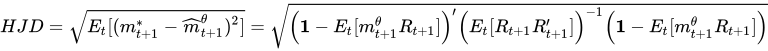
もし、あるパラメーター において となるのであれば、つまり、 が真の確率的割引ファクターであるのならば、 であるので、 が成り立つ。

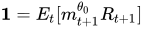

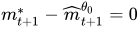

ハンセン–ジャガナサン距離は
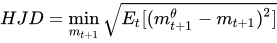
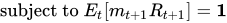
という形で表現でき、 を満たす の中で と最も近いものと との距離を表している[3]。
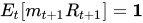
歴史と応用
ハンセン–ジャガナサン境界の原型となる不等式はロバート・シラーによって1982年にもたらされている[5]。ハンセンとジャガナサンはそれを一般化した形で1991年にハンセン–ジャガナサン境界を提示した[1]。ハンセンとジャガナサンは、経済学で通常用いられる時間について加法分離的な相対的リスク回避度一定(CRRA)型効用関数を想定した場合の確率的割引ファクターはハンセン–ジャガナサン境界の不等式を満たしていないことを実際のデータを使って実証した。この実証結果はエクイティプレミアムパズルの結果[6]と整合的であると彼らは結論付けている[1]。
ハンセン–ジャガナサン境界の導出
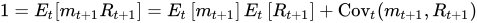
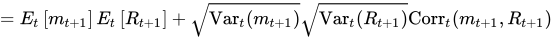
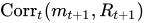
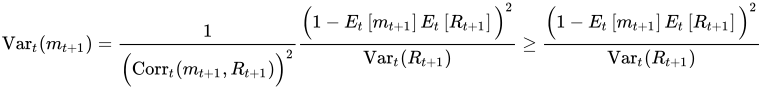

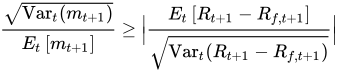
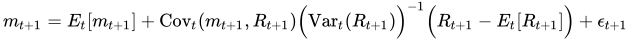

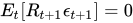
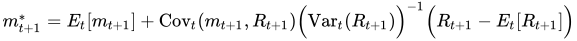
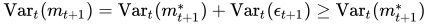
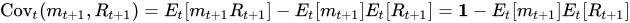
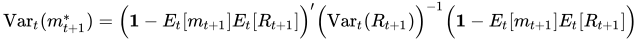
脚注
参考文献
- Cochrane, John H. (2005), Asset Pricing (2 ed.), Princeton, NJ: Princeton University Press, ISBN 9780691121376
- Ferson, Wayne E. (2003), “Tests of Multifactor Pricing Models, Volatility Bounds and Portfolio Performance”, in Constantinides, George M.; Harris, Milton; Stulz, René M., Handbook of the Economics of Finance 1, Elsevier, pp. 743-802, doi:10.1016/S1574-0102(03)01021-5, ISBN 9780444513632
- Hansen, Lars P.; Jagannathan, Ravi (1991), “Implications of Security Market Data for Models of Dynamic Economies”, Journal of Political Economy 99 (2): 225-262, doi:10.1086/261749, JSTOR 2937680
- Hansen, Lars P.; Jagannathan, Ravi (1997), “Assessing Specification Errors in Stochastic Discount Factor Models”, The Journal of Finance 52 (2): 557–590, doi:10.1111/j.1540-6261.1997.tb04813.x, JSTOR 2329490
- Mehra, Rajnish; Prescott, Edward C. (1985), “The Equity Premium: A Puzzle”, Journal of Monetory Economics 15 (2): 145-161, doi:10.1016/0304-3932(85)90061-3
- Shiller, Robert J. (1982), “Consumption, Asset Markets and Macroeconomic Fluctuations”, Carnegie-Rochester Conference Series on Public Policy 17: 203-238, doi:10.1016/0167-2231(82)90046-X