ピグー効果
ピグー効果(ピグーこうか、英: Pigou effect)とは、特にデフレーションにおいて、資産(wealth)の実質価値の増加が生産高や雇用に刺激を与える効果のことである[1]。「資産効果」と呼ばれることもある[2][3]。
解説
物価と賃金が十分に下落すれば、消費者が保有している資産の実質的な価値が上がることにより、消費が増大(IS-LM分析で言えば、IS曲線が右にシフト)し、雇用と生産が増え、完全雇用が達成される[4]とアーサー・セシル・ピグーは考えた。すなわち、ピグー効果を前提に考えると、仮に経済が不景気に陥り、失業(貨幣賃金の低下)が発生すると、デフレ状態になり、ピグー効果によって消費の増大(需要の増大)が起こり、そして雇用の増大がなされ、経済は自動的に(自己修正的に)景気回復へ向かうだろうということが言える。このピグー効果という用語は新古典派経済学者であるアーサー・セシル・ピグーの名前をとってドン・パティンキンが1948年に使いはじめた[5][6][7]。
しかしながら、G.バーバラーやT.シトフスキーはピグー以前にも同じ所得効果を指摘しており、現在では実質残高効果や資産効果と呼ぶことも多い[8]。ピグー効果が示された論文として有名なのは1943年のピグーの論文「("The Classical Stationary State")」である。なお、ピグーは新古典派の経済学者であることに留意する必要がある。
ここで、資産(wealth)とは、ピグーによって、マネーサプライと国債の和を物価で割ったものと定義されている[1]。ピグーは、賃金引下げによって物価(生産物の貨幣価格)が下がることによって、資産の実質価値が大きくなり、その実質購買力の増加が生ずるので、これが支出(特に消費支出)を刺激し、雇用が拡大すると論じた[9]。これがピグ―効果である。
彼は次の点が明記されていないジョン・メイナード・ケインズの『一般理論』は不十分であると論じた。すなわち、実質残高と現在の消費のつながりと、このような富効果が総需要の落ち込みに対して、ケインズが予測したよりも経済をより「自己修正的」にするだろうという点である[1]。
この「貨幣賃金を引き下げることによって雇用が増大する」というピグーのアイデアに対しては、「不況や失業を克服するためには政府が積極的に介入するべき」という立場を取るケインジアン達から批判がなされた。
ケインジアンとの論争
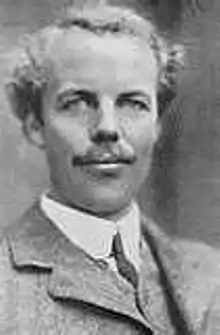
古典派の経済学者であったピグーは、彼ら古典派経済学者の基本的な信念である「技術等の諸条件が一定のもとで、もし労働者が競争的賃金政策に従うならば、経済体系は最終的には必ず完全雇用-定常状態に向かう」[10]という命題を論証する論文「("The Classical Stationary State")」を1943年に発表した。その中で述べられたのがピグー効果である。すなわち、貨幣賃金の引き下げが起こったとしても、ピグー効果によって(貨幣賃金および貨幣価値が完全に伸縮的であれば)自動的に完全雇用が達成されるというものである。
しかしながら、この「貨幣賃金の引き下げが結果的に雇用を拡大する」というアイデアに対しては、「不況や失業を克服するためには政府が積極的に介入するべき」という立場を取るケインジアン達から批判が起こった。本郷亮 (2013)によれば、ピグーとケインジアンの論争は第一期と第二期に分けられるが[11]、第一期はピグーとケインジアンであるニコラス・カルドア(およびジョン・メイナード・ケインズ)の論争である。ピグーとケインジアンの学者達は1937-38年の間に失業論争と呼ばれる論争を繰り広げた[12]。ピグーは1937年に「貨幣賃金の引き下げが完全雇用を達成させる」という趣旨の「Real and Money Wage Rates in Relation to Unemployment」という論文を発表し、これが失業論争の発端となった。この1937年の論文では、ピグーは暗黙のうちに彼自身が1933年に発表した論文「The Theory of Unemployment(失業の理論)」から踏襲していた「貨幣賃金の下落は利子率を上昇させる」という立場を取っていた(一方でケインズは一般理論において貨幣賃金の下落は利子率を下落させるという主張をしていた)。ピグーは1933年の「The Theory of Unemployment(失業の理論)」のときから、次のような議論に反対していた。すなわち、貨幣賃金が下がったとしても、同様に物価が下がってしまうので、実質賃金は下落せず、雇用の拡大は起こらないという議論である[13]。ピグーはこの議論に反対し、所得が産業活動に直接の影響を受けない「固定所得階級」を想定すれば、貨幣賃金の切り下げは雇用を拡大するとした[12]。すなわち、もしそのような固定所得階級が存在するなら、貨幣賃金が切り下げされても、物価の下落の程度は常に貨幣賃金の下落の程度よりも小さくなる。すると、貨幣賃金の切下げによって実質賃金が下落することになり、労働力が割安となるため、雇用が拡大する、というのがピグーの主張である。この前提によって、ピグーは平均貨幣賃金の下落が常に総雇用を上昇させるモデルを設定した[12]。この考えの下、ピグーは、貨幣賃金の切り下げは、固定所得階級が存在することで経済を直接的に活性化させるため、総貨幣需要を増加させ、結果として、貨幣賃金の切り下げは利子率を上昇させると彼は考えた。ピグーは1937年の論文「Real and Money Wage Rates in Relation to Unemployment」でも暗黙のうちに「貨幣賃金の切り下げは利子率を上昇させる」という立場を取っていた[12]。
しかし、このピグーの論文に対してカルドアとケインズは同じく1937年に「Prof. Pigou on money wages in relation to unemployment」というピグーに反論する論文を発表している(2人は同じ題で論文を載せたが、ケインズの論文とカルドアの論文は別々のものであり、ケインズの論文にカルドアの論文が添付されるというような形式で提出されたため、共同研究というわけではない)。ケインズは、「ピグーは貨幣賃金と利子率の間に直接の関連があることを見逃しており、ピグーの理論が正しくあるためには、貨幣賃金率が平均貨幣供給量の変動に応じて変化していなければいけない」[14]と述べた。 しかしながら、ピグーが認めたのはケインズの反論ではなく、カルドアの反論だった。カルドアは数学的な手法を使い、ピグーのモデルは貨幣賃金の下落が利子率の下落を伴わない限り雇用を増大させないことを数学的に証明した[14]。また、カルドアの反論は、J.R.ヒックスが1937年に創始したIS-LMモデル[15]によって説明することができる。すなわち、貨幣賃金が下落し、物価が下落したとすると、IS-LMモデル上ではLM曲線が右にシフトすることになる。しかし、もし流動性の罠が発生しているならばLM曲線が右にシフトしても利子率は下落せず、投資も増えることはなく、雇用も増えない。ピグーは1938年のカルドアへの返答論文で自身の誤りを認めた。このカルドアの論文はケインズとの連名で提出され、経済誌であるEconomic Journal47巻の743ページから753ページに掲載された[16]。なお、743-745ページがケインズによるもので[17]、745-753ページがカルドアによって書かれたものである[18]。
本郷亮 (2013)によれば、第二期は1941年に発表されたピグーによる論文「Employment and Equilibrium」以後のものである[11]。この第二期の議論は1941-50年の間に展開されたが、これらの議論はマーシャル体系とケインズ体系の一般化をめざす試みとして理解されている[19]。1943年にはピグーによって冒頭の「("The Classical Stationary State")」が発表された。この論文ではピグーは次のようにピグー効果を説明している。つまり、たとえ経済が流動性の罠に陥っていても、十分に貨幣賃金が下がり、物価が下がることで、資産の実質価値が上昇する。すると、この実質価値の上昇が、資産の実質購買力の上昇をもたらすため、支出(特に消費支出)が刺激され、その結果、雇用が拡大するというものであった[20]。この新しいルートであれば、たとえ利子率が下がらずとも支出が刺激され増加し、雇用が増大する[20]。IS-LMモデルで言えば、IS曲線が右にシフトし、完全雇用が達成される。ドン・パティンキンはこのような物価下落のもたらす消費の増大を「ピグー効果」と名付けた。これは実質残高効果とも呼ばれる。実質残高効果に対する反論としてはケインジアンであるミハウ・カレツキの1944年の論文 「Professor Pigou on “The Classical Stationary State”: A Comment」などがある。
モデルによる説明
高見典和 (2010)によれば、ピグーの1937年の論文「Real and Money Wage Rates in Relation to Unemployment」では次のようなモデルが使われた[21]。
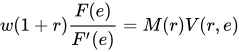

このとき、
w:貨幣賃金
r:利子率
F(e):総雇用eに依存する生産関数
M:利子率に依存する貨幣量
V:貨幣の所得速度
ρ:時間選好率
ニコラス・カルドアは2番目の等式をつぎの式に変更した。

これは、貯蓄(S)が利子率(r)と雇用(e)に依存しており、さらに貯蓄がゼロであることを示している。 カルドアは貨幣賃金の切り下げが雇用を増大させる条件を導き出した。以下は貨幣賃金の変化に対する雇用の増分の比率である[22]。
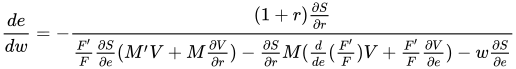
上の式の右辺が負であるならば、「貨幣賃金の切り下げが雇用を増大させる」というピグーの考えが正しいと言える。上の式の右辺が負になるためにはが正の有限の値である必要がある。しかし、流動性の罠の状況を考えるとどうだろう。が無限の値を取ると、はゼロになるので、貨幣賃金の切り下げは雇用に影響を与えない。


ピグーはこのカルドアの証明を認め、流動性の罠の状態では貨幣賃金の切り下げが雇用を増大させないことを認めた。そして、彼は物価と貯蓄の正の関連を取り入れた新たなモデルを考案した。この式(高見典和 (2010)が単純化したもの[23])を以下に示す。

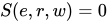
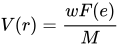
ここで、は投資関数。このモデルを用いて新たに貨幣賃金の変化に対する雇用の増分の比率を求めると以下のようになる。

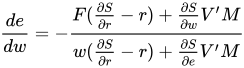
この比率は、たとえが無限であっても(流動性の罠の状態であっても)、ゼロにはならず、負の値である。よって、このモデルは仮に利子率が最低限の水準にあっても貨幣賃金の引き下げが雇用を拡大させると言うことができる。

日本のデフレとピグー効果
消費者物価指数で見ると、日本は90年代後半から10年以上デフレに陥っていた[24][25]。ピグー効果を考慮するなら、(たとえ流動性の罠に陥っていたとしても)日本経済は物価下落によって消費の増大がもたらされていたはずであろう。しかしながら、デフレによって日本の家計の消費が刺激されることはほとんどなく、内閣府は以下のようにまとめている[26][27]。
家計全体では、借金よりも預金等の金融資産の方が多いため、物価下落による実質資産残高効果(保有資産の実質価値が増加する効果)により、消費を増加させることが考えられる。しかし、これまでの研究によれば、我が国の場合、家計の実質資産残高効果はあまり大きくない。また、(…中略…)消費者物価が下落している99年以降、ローン返済家計の消費の減少度合いが大きいことからも、家計全体での実質資産残高効果はさほど大きくないと考えられる。 — 内閣府、平成13年度 年次計画財政報告[26]
こうした資産・債務を通じた効果とは別に、デフレは、人々に物価下落が継続するという見通しを生み、経済の先行きに対する不透明感を高めることによって、消費等への買い控えを引き起こすといった可能性も考えられる。 — 内閣府、平成13年度 年次計画財政報告[26]
わが国の貯蓄水準は高く、デフレ不況が続く中でも高い水準を維持している。物価の下落は貯蓄の実質的な価値を高める効果があり(実質資産残高の増加)、また、消費者物価の下落を考慮した実質金利も90年代後半以降名目金利を上回っている。デフレはこのような経路を通じて、貯蓄を持つ人々の支出を増加させると考えられるが、現実にはどうであろうか。日本銀行「生活意識に関するアンケート調査(第16回)」(2003年3月)によれば、1年前と比べて支出を減らしている理由として、「低金利で金利収入が少ないから」と答える人が18.3%となっており、実質的な貯蓄の増減よりも手取り収入を意識している人が多い。このような錯覚が生じることの影響などから、実質資産残高の増加による消費の刺激効果は小さいと考えられる。 — 内閣府、国民生活白書[27]
脚注
- Pigou effect(英語)(July. 10, 2014, 19:53 UTC)参照
- “資産効果とは”. 金融・経済用語辞典. 2014年8月25日閲覧。
- “資産効果”. 金融用語辞典. Infobank マネー百科 by ARTIS. 2014年8月25日閲覧。
- 本郷亮 2013, p. 185.
- Patinkin, Don (September 1948). “Price Flexibility and Full Employment”. The American Economic Review 38 (4): 543-564.
- Hough, Louis (June 1955). “An Asset Influence in the Labor Market”. Journal of Political Economy 63 (3): 202-215.
- Takami, Norikazu (April 2011). “Managing the Loss: How Pigou Arrived at the Pigou Effect”. HOPE Center Working Papers.
- 本郷亮 2013, p. 192.
- 漆崎健治 1982, p. 153.
- 本郷亮 2013, p. 189.
- 本郷亮 2013, p. 190.
- 高見典和 2010, p. 96.
- 高見典和 2010, p. 95.
- 高見典和 2010, p. 97.
- J. R. Hicks (April, 1937)“Mr. Keynes and the Classics – A Suggested Interpretation”. Econometrica 5: 147–159
- J.M.Keynes & N.Kaldor 1937.
- J.M.Keynes & N.Kaldor 1937, p. 743-745.
- J.M.Keynes & N.Kaldor 1937, p. 745-753.
- 本郷亮 2013, p. 191.
- 漆崎健治 1982, p. 152.
- 高見典和 2010, p. 99-100.
- 高見典和 2010, p. 99.
- 高見典和 2010, p. 100.
- 中沢正彦 (2010-02). “(シリーズ「日本経済を考える」(1))デフレと日本経済” (PDF). ファイナンス: 71.図表1参照
- IMF World Economic outlook 2014 April edition
- 内閣府 (2001年12月). “平成13年度 年次経済財政報告(経済財政政策担当大臣報告)”. 2014年8月25日閲覧。
- 内閣府 (2003年). “(第1章 デフレ下の国民生活 第6節 デフレと金融資産の選択行動の変化)「実質資産残高効果による消費刺激は小さい」”. 平成15年版 国民生活白書~デフレと生活-若年フリーターの現在(いま)~. 2014年8月25日閲覧。
参考文献
- 高見典和「ピグー効果の形成過程―ケインズ一般理論前後におけるピグー失業率の連続性」(PDF)『経済学史学会大会報告集 第74回 全国大会』、経済学史学会、2010年、95-100頁。
- 本郷亮「<翻訳>A.C.ピグー「古典派の定常状態」(1943年)-邦訳と解題-」『経済学論研究』第62巻第2号、2013年、177-197頁、hdl:10236/11309。
- A. C. Pigou (1943). “The Classical Stationary State”. Economic Journal 53 (212): 343-351. doi:10.2307/2226394.
- J.M.Keynes; N.Kaldor (1937). “Prof. Pigou on Money Wage in Relation to Unemployment”. Economic Journal 47: 743-753. doi:10.2307/2225349.
- 漆崎健治「貨幣供給と資産効果」『商學論集』第50巻第4号、福島大学経済学会、1982年3月、151-185頁、CRID 1050001337528463872、hdl:10270/1014、ISSN 0287-8070。