フォワードレート
フォワードレートの計算
フォワードレートを計算するためにはゼロクーポンイールドカーブが必要になる。フォワードレートの計算に用いられる一般的な公式は以下のようになる。
単利
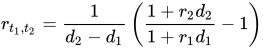
複利
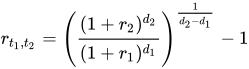
指数レート
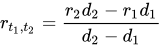
は から までのフォワードレート、


は時点0から時点 までの長さ(単位は年数)、

は時点0から時点 までの長さ(単位は年数)、

は期間 におけるゼロクーポンイールド、


は期間 におけるゼロクーポンイールドである。


導出
期間 までの金利 と期間 までの金利 が与えられたとして、期間 における将来の金利を見つけよう。このためには、期間 におけるフォワードレート を計算しなくてはならない。この計算には、期間 において金利 で投資を行い、更に期間 において金利 で再投資した時に、それが期間 において金利 で投資した値と同じになるようにしなくてはならない。数学的には

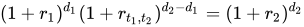
となる。この式を について解くことで上の式が得られる。
関連する投資商品
- 金利先渡契約
- 変動利付債
関連項目
- 先渡価格
脚注
- Fabozzi, Frank J (2005), The Handbook of Fixed Income Securities (7 ed.), New York: McGraw-Hill, p. 148, ISBN 0-07-144099-2
This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.