監査に関する品質管理基準
監査に関する品質管理基準(かんさにかんするひんしつかんりきじゅん)は、日本の公認会計士による財務諸表監査の品質を確保するために設定された基準である。2005年10月28日に企業会計審議会から公表された[1]。単に品質管理基準とも呼ばれ、以下ではこの略称を用いる。
| 会計 | |
|---|---|
| 主要概念 | |
|
簿記 - 時価会計 現金主義 - 発生主義 環境会計 売上原価 - 借方 / 貸方 複式簿記 - 単式簿記 後入先出法 - 先入先出法 GAAP / US-GAAP 概念フレームワーク 国際財務報告基準 総勘定元帳 - 取得原価主義 費用収益対応の原則 収益認識 - 試算表 | |
| 会計の分野 | |
|
原価 - 財務 - 法定 基金 - 管理 - 税 | |
| 財務諸表 | |
|
貸借対照表 損益計算書 キャッシュ・フロー計算書 持分変動計算書 包括利益計算書 注記 - MD&A | |
| 監査 | |
|
監査報告書 - 会計監査 GAAS / ISA - 内部監査 SOX法 / 日本版SOX法 | |
| 会計資格 | |
|
JPCPA - ACCA - CA - CGA CIMA - CMA - CPA - Bcom 税理士 - 簿記検定 |
監査基準のうち一般基準6・7にある品質管理の規定に対応し、それらを敷衍して独立させたものという性格を有している[2]。そして、監査基準とともに日本における「一般に公正妥当と認められる監査の基準」(英語: Generally Acceptable Auditing Standards) に含まれている[2]。財務諸表監査において監査事務所および監査実施者は、この品質管理基準を遵守して監査業務の品質を合理的に維持しなければならないとされた。
国際的な監査の品質管理の動向への対応[3]と、東北文化学園大学[4]、足利銀行[4]、カネボウ[5]などの事例のような監査不祥事が続発したことへの対応のために、この品質管理基準は導入された。
品質管理基準は、「品質管理の事例システムの整備及び運用」、「職業倫理及び独立性」、「監査契約の新規の締結及び更新、「監査実施社の採用、教育・訓練、評価及び選任」、「業務の実施」、「品質管理のシステムの監視」、「監査事務所間の引き継ぎ」、「共同監査」の8項目の規定から構成されている。この品質管理基準を受けて、日本の監査法人等では品質管理部門の設置など多くの対応を行うこととなった[6]。
背景
「監査の品質」と品質管理の意義
公認会計士による財務諸表監査は、企業等の財務諸表について適正か不適正かの意見を表明し、財務諸表の信頼性を高める保証業務である。監査論研究者の町田祥弘によれば、こうした監査業務は無形サービスであり、また監査業務利用者・受益者から業務内容を把握しづらいため、その品質の評価は困難をともなう[7]。そのため、監査業務の品質とは、監査報告書における意見表明が正しかったかどうかのみを意味するという[7]。
一方、同じく監査論研究者の八田進二は、これに加えて、意見形成のための適切なプロセスの実施、およびそのための組織体制等の維持なども監査業務の品質の要素に含まれると述べる[7]。これらの要素が客観的に確保されていなければ、たとえ監査の結果が誤りでなかったとしても、財務諸表監査の社会的信頼が十分に維持されないためである[7]。
監査の品質管理とは、「監査事務所及び専門要員が職業的専門家としての基準及び適用される法令等を遵守すること、及び、監査事務所又は監査責任者が状況に応じた適切な監査報告書を発行すること」[8]に関する管理であるとされる[9]。この品質管理は、監査事務所[注釈 1]全体の品質管理と個別の監査業務の品質管理の二つの面から行われるものである。そして、品質管理とは、監査事務所における「内部統制」にあたるものであるとされる[9]。
導入に至るまでの経緯
2005年に品質管理基準が導入された背景には、国際的な監査の品質管理の基準に対応する必要があったこと、および日本国内における監査の非違事例が続発したこと、という二つの事情があった[3][11]。
アメリカの財務諸表監査においては、1970年代以来、長年にわたって監査業務における品質管理確保の取り組みがあった[3][注釈 2]。国際監査基準のなかにも、もともと品質管理基準が規定されていたが、監査の品質管理が重要視されるようになるとともに、独立してより詳細な国際品質管理基準が設定されるようになった[3]。
しかし、日本にはこうした監査業務に対する品質管理の制度は長年存在していず、監査基準上も品質管理に関する規定はなかった[3]。そこで、国際品質管理基準第1号(ISQC1)と国際監査基準220(ISA220)の内容を一つにまとめて取り入れ、そこに共同監査などについての日本独自の規定を追加することで、新たに品質管理基準を設定したのである[12]。
とはいえ、品質管理基準導入以前でも、1997年になると、日本公認会計士協会が自主的に発表した監査基準委員会報告書第12号「監査の品質管理」 [注釈 3]において、監査の品質管理に関して一定の定めを置いていた[3]。また、日本公認会計士協会が監査事務所に対して自主的に「品質管理レビュー」を実施するようにもなった[3]。1999年に導入されたこの品質管理レビューは、2003年改正公認会計士法第39条の9の2において法制化もされている[13]。同時に、品質管理レビューに対して、公認会計士・監査審査会がモニタリングを行うこととなった[13]。
ところが、2004年末から2005年初頭において、日本において監査の非違事例が次々と発覚し、財務諸表監査制度に対する信頼が揺らぐ状況が生じた[3]。このことが、金融庁の諮問機関である企業会計審議会のもとに、監査の基準として品質管理基準が導入されることとなるもう一つのきっかけとなった[3]。
監査論学者の吉見宏は、品質管理基準を設定した企業会計審議会第1回監査部会の審議内容を分析し、具体的には学校法人東北文化学園大学と足利銀行における不正が、品質管理基準の導入の契機になったと指摘している[4]。
前者は、学校法人が文部省からの私学助成金を手に入れるために、粉飾経理によって数十億円の負債を隠蔽していた事例である[14]。この東北文化学園大学では、大手監査法人のセンチュリー監査法人(現在の新日本有限責任監査法人)が学校法人監査を行っていたにもかかわらず、虚偽表示を見逃して金融庁から処分を受ける事態となった[14]。
後者は、巨額の不良債権を抱えた足利銀行において、1208億円の繰延税金資産の計上が認められず、債務超過に陥り、経営破綻・国有化に至った事例である[15]。この問題は、従来、繰延税金資産の計上を認めてきた会計監査人の中央青山監査法人が、金融庁の検査結果を受けて、2003年9月の中間決算の監査で突如として繰延税金資産計上を否定したことに起因している[15]。中央青山監査法人は、2001年3月期において繰延税金資産の過大計上などによる粉飾決算を見逃したとして、足利銀行から訴訟を起こされる事態となった[15]。
両事例ではいずれも、大手監査法人の地方事務所が監査を担当しており、大手監査法人といえども特に地方事務所では十分な品質の監査が行われていないことが明るみに出ることとなった[16]。そして、全国的な監査の品質の水準の維持のために、品質管理基準の設定が促されることとなったとと考えられるという[11]。
以上のような事情のもと、企業会計審議会は、2005年1月の総会での決定に基づき、同年3月から監査部会において品質管理基準の設定についての審議を開始している[1]。そして、同年7月に公開草案を公表し、審議の参考とすべく、各界の意見を求めた[1]。その後、同年に発覚したカネボウ社の粉飾決算事例を踏まえて職業倫理・独立性に関する規定を強化する方向で内容を調整しつつ[5]、同年10月に「監査に関する品質管理基準の設定に係る意見書」として正式に品質管理基準を公表した[1]。品質管理基準は、2006年3月決算に係る財務諸表監査から早期適用、2007年3月決算決算に係る財務諸表監査から全面適用されることとなり[17]、各監査事務所は品質管理基準への対応を迫られた[18]。
内容
位置付け
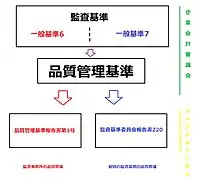
品質管理基準の導入と同時に2005年に改訂された監査基準においては、一般基準6と一般基準7に品質管理の規定が置かれた。一般基準6では、「自らの組織として」監査事務所に対して品質管理を行うように求められており[3]、一般基準7では、個別の監査業務において監査責任者が品質管理を行うべきであると定めている[19]。
そして、品質管理の重要性および国際的な動向を鑑みて、監査基準とは独立した別の基準として品質管理基準が設定され、上述の監査基準の規定を詳細化している[2]。監査基準と品質管理基準は一体となって、監査人が監査を行う際に準拠することが求められる「一般に公正妥当と認められる監査の基準」を構成する[2][注釈 4]。
品質管理基準の目的は、監査事務所レベルと監査実施者レベルの二つの階層において、監査の品質を合理的に確保することにある[10]。この品質管理基準をもととして、日本公認会計士協会が監査実務指針を定めており、具体的には品質管理基準委員会報告書第1号「監査事務所における品質管理」および監査基準委員会報告書220「監査業務における品質管理」が発表されている[20]。
規定
- 品質管理システム
品質管理基準は、監査事務所に品質管理システムの整備を求め、そして監査実施者にその品質管理システムの運用をすることを求めている。八田進二と町田祥弘によれば、こうした監査事務所における品質管理システムは、「企業に対して制度化が図られている内部統制の監査事務所版」と言えるという[21]。
- 職業倫理及び独立性
品質管理基準は、職業倫理の遵守と独立性の保持に関する方針と手続を定めることを監査事務所に求めている。しかし、国際品質管理基準においては、こうした職業倫理と独立性に関する規定はない[5]。日本の品質管理基準において、あえて職業倫理と独立性に関する規定を置いた目的は、監査基準ですでに同様の規定があるにせよ、これを他の基準において重ねて強調することで、監査人に職業倫理・独立性の重要性を想起させることにあるという[5]。
- 品質管理プロセス
品質管理基準は、監査契約の時点に始まり、監査報告書提出に至るまでの監査プロセスの各段階に対応して、品質管理のプロセスを定めている。
まず、監査事務所および監査実施者に監査契約の新規締結・更新について、一定の方針・手続きのもと品質管理を行うことを求めている。これまで、監査契約は、公認会計士法などの法律の規律に服するものであると考えられており、そのため監査基準の対象外とされてきた[22]。しかし、監査の品質を十分に保つためには、監査の開始地点である監査契約の段階から品質管理を行う必要があるという議論に基づき、品質管理基準では監査契約に関する規定が置かれることになったのである[22]。
さらに監査の品質を維持するためにまずは監査実施者の品質を維持することが必要だという発想のもと[23]、品質管理基準は監査実施者の教育などについて定めを置き、十分な能力を有する監査実施者を確保するように監査事務所に求めている。八田進二によれば、監査実施者に対する教育とは、具体的には、現場教育(いわゆるOJT)などに加え、日本公認会計士協会の継続的専門研修(CPE)などを指すという[23]。
そして、実際の監査業務の実施についての品質管理基準の規定は、品質管理の方針と手続のもとに監査調書の記録・保存・査閲を行うことの必要性を強調し、これまで以上に監査調書を重要なものとして位置付けた点に特徴がある[24]。また、監査業務実施の際に、「専門的な見解の問い合わせ」を行う場合には、一定の方針及び手続きのもと適切に行うことを監査事務所と監査実施者に求めているが、この「専門的な見解の問い合わせ」とは、IT専門家や年金数理人、法律専門家といった会計専門家以外の専門家に対する問い合わせを指すと考えられる[25][注釈 5]。
監査プロセスの最終段階は監査報告書の提出となる。品質管理基準は、監査実施の責任者の間や、責任者と審査担当者の間で判断が相違した場合は監査報告書を発行してはならないと定めている。そして、この判断の相違について、監査事務所の定めた一定の方針と手続に従って解決するように要求している。品質管理基準設定以前には、監査で問題の生じた事例において、しばしば監査上の判断の相違が放置されたまま、監査報告書が発行されていたという事情があった[26]。こうした事態に対応するため、監査上の判断の相違についての規定が設けられたのである[26]。
また、監査業務の品質管理プロセスとして、監査基準は、個々の監査業務について、監査事務所内の第三者(審査担当者)によって審査を行うことを原則として義務付けていた。そして、品質管理基準においても、審査について方針・手続を定める義務、審査の内容・結論を保存や記録する義務といった規定を置いている。この規定が設けられた背景には、これまで審査がしばしば形骸化し、非違事例においてはその原因となるような問題点が審査プロセスに上げられなかったといった状況があった[27]。品質管理基準は、こうした状況に対して、改めて実効性のある審査を行うように監査事務所に求めているのである[27]。
- 品質管理システムのモニタリング
品質管理基準は、「品質管理のシステムの監視」として品質管理システムの日常的監視・定期的な検証の方針と手続を定めることなどを求めている。これは、実質的には、監査事務所内に内部監査部門を設置し、品質管理システム・監査業務を監視させることに相当すると考えられる[28]。従来、日本の監査法人は、個人事務所の寄せ集め的な性格が強く、監査法人として一定の質の監査を行うという意識が薄く、また内部監査部門も基本的に存在しなかった[28]。そうした状況を踏まえて、新たに内部監査部門を設けさせ、モニタリングを行わせることで、監査法人全体としての品質管理を行わせようという狙いが品質管理基準にはあるのである[28]。
- 引継と共同監査
品質管理基準は最後に、「監査事務所間の引継」と「共同監査の規定」を置いている。
「監査事務所間の引継」の規定は、監査事務所が交代する際に十分な引継を行うように求めたもので、この規定が置かれた背景は次のようなものである。すなわち、従来、日本では長期にわたって同一の監査事務所が監査を担当することが普通であったが、監査人の責任が重くなるにつれ、監査リスクの高い企業において監査事務所が交代することがしばしば見られるようになった[28]。にもかかわらず、しばしば前任の監査事務所が守秘義務を口実に後任監査事務所と十分な情報の共有を行わず、交代後に監査の品質が低下するということがあった[28]。そのため、基準において監査事務所間の引継が行われるように求める必要があったのである[29]。
複数の監査事務所が共同して監査業務を行う「共同監査」の場合については、他の監査事務所の品質管理システムの水準を確かめるように求めている。この共同監査についての規定は、国際監査基準・国際品質管理基準に存在しない日本特有の規定である[30]。これは日本では共同監査が広く行われており、特に大手監査法人と小規模事務所が共同で監査を行うような場合に監査の品質が十分に維持できていないことが多々見られたことに対応したものである[30]。
導入後と影響
品質管理基準設定当時の企業会計審議会監査部会長であった山浦久司は、品質管理基準設定の影響について次のように述べた。すなわち、品質管理基準の設定によって、監査法人では、品質管理を行うために、かなりの人員や組織を要するようになり、また、監査実務においては、品質管理のために監査内容を文書化することに多くの手数が必要となることが予測されると語っている[31]。そして、小規模な監査事務所ではそれ相応の品質管理システムしか用意できないのは仕方がないにしても、社会的影響の大きい上場会社の監査を行うような監査事務所では、品質管理基準に従った高度な品質管理システムが存在することが必須であるとしていた[32]。品質管理基準が公表される3日前の2005年10月28日には、日本公認会計士協会が会長声明として、「新たに設定される監査に関する品質管理基準への対応」を行うことを言明し、品質管理レビューを通して監査法人などに品質管理基準を遵守させることなどを発表した[33]。
ところが、品質管理基準公表の翌年の2006年、相次ぐ監査不祥事を受けて、公認会計士・監査審査会はいわゆる4大監査法人を対象に緊急検査を実施することとなり、「4大監査法人の監査の品質管理について」として検査結果を明らかにした[6]。その検査結果によれば、4大監査法人のいずれも、品質管理基準の求める水準の品質管理を行えていなかった[6]。この結果について、元公認会計士の細野祐二は、「4大監査法人でさえ、所定の品質管理基準を満たしていないのであるから、現在の日本においては社会の求める良好な品質基準を満たす監査法人はただの1つもな」かったということを意味すると評している[6]。
そうしたなか、2007年度からは日本公認会計士協会は「上場会社監査事務所登録制度」を開始している[6]。上場企業を監査する監査事務所は、この制度による登録を受けることが義務付けられるが、その場合、品質管理基準に基づいた品質管理体制を構築し、公認会計士協会の品質管理レビューを受けなければならない[6]。そして、品質管理基準を遵守できない場合、登録抹消処分を受けることもありうることとなった[6]。
こうした状況を受けて、大手監査法人では、品質管理担当の代表社員が置かれ、数十人もの公認会計士が品質管理部門に専従することとなっている[6]。また、より小規模な監査事務所でも、品質管理担当の公認会計士を必要とすることとなった[6]。しかし、こうした品質管理基準に基づく品質管理体制の整備は、監査事務所に多大な負担を強いたという[6]。そして、多くの監査事務所が、品質管理体制の不備が露呈しないように、監査リスクが高水準のクライアントとの監査契約を解除するか、あるいはそもそも上場企業の監査を行うことを諦め、上場会社監査事務所登録制度による登録そのものを辞退するという結果につながっていった[6]。細野祐二は、このような事情があるため、品質管理基準の求める品質管理体制の維持の結果として、監査を受けることのできない企業(いわゆる監査難民)が増加することになるだろうと述べている[6]。
その一方で、品質管理基準には監査事務所間の引継についての規定が存在したにもかかわらず、2011年のオリンパス事件では、前任と後任の監査法人の間で引継が適切に行われていなかったために、大手監査法人が金融庁の処分を受ける事態となった[29]。品質管理基準導入後も、このオリンパス事件や、大王製紙事件などのように、監査不祥事の発生が止まなかったことから、2012年には、企業会計審議会によって、監査基準の改訂や不正リスク対応基準の新設が行われている[34]。
脚注
注釈
- この「監査事務所」という用語は、品質管理基準においてはじめて用いられるようになったものであり、監査法人といわゆる「個人事務所」の両者を合わせたものである[10]。
- この取組は、具体的には、監査業務に対する他の監査事務所からのピア・レビューの実施と、そのピア・レビューに対する「公共監視審査会」(英語: Public Oversight Boad)という自主規制団体の監視によって行われていたという[3]。
- クラリティ版では監査基準委員会報告書220「監査業務における品質管理」。
- 金融商品取引法第193条の2第1項に基づいて行われる監査(金融商品取引法監査)については、「財務諸表等の監査証明に関する内閣府令」(監査証明府令)第3条3項1号が、「一般に公正妥当と認められる監査に関する基準」の一つとして品質管理基準を挙げている。
- 将来的には、国際的に行われているような、規制当局や公認会計士協会に対して、判断の困難な会計・監査上の問題について問い合わせを行うような場合も「専門的な見解の問い合わせ」に含むことが想定されるという[25]。
出典
- 企業会計審議会 2005, p. 1.
- 八田進二・町田祥弘 2013, pp. 236–237.
- 八田進二・町田祥弘 2013, pp. 95–99.
- 吉見宏 2008, p. 199.
- 八田進二・町田祥弘 2013, pp. 244–246.
- 細野祐二 2008, pp. 228–231.
- 八田進二・町田祥弘 2013, pp. 236–239.
- 日本公認会計士協会が公表する監査基準委員会報告書(序)「監査基準委員会報告書の体系及び用語」の定義。
- 盛田良久・蟹江章・長吉眞一 2013, p. 197.
- 八田進二・町田祥弘 2013, pp. 239–242.
- 吉見宏 2008, p. 203.
- 山浦久司 2006, p. 94.
- 朴大栄・宮本京子 2012, p. 4.
- 吉見宏 2008, pp. 199–200.
- 吉見宏 2008, pp. 200–203.
- 吉見宏 2008, pp. 199–203.
- 企業会計審議会 2005, p. 4.
- 八田進二・町田祥弘 2013, pp. 277–279.
- 八田進二・町田祥弘 2013, pp. 99–101.
- 八田進二・町田祥弘 2013, pp. 277–278.
- 八田進二・町田祥弘 2013, pp. 242–244.
- 八田進二・町田祥弘 2013, pp. 246–248.
- 八田進二・町田祥弘 2013, pp. 248–253.
- 八田進二・町田祥弘 2013, pp. 253–256.
- 八田進二・町田祥弘 2013, pp. 256–259.
- 八田進二・町田祥弘 2013, pp. 259–261.
- 八田進二・町田祥弘 2013, pp. 261–264.
- 八田進二・町田祥弘 2013, pp. 264–268.
- 八田進二・町田祥弘 2013, pp. 268–273.
- 八田進二・町田祥弘 2013, pp. 273–277.
- 山浦久司 2005, p. 103.
- 山浦久司 2006, pp. 95–96.
- “会長声明 公認会計士監査の信頼性の回復に向けて”. 日本公認会計士協会 (2005年10月25日). 2018年4月10日閲覧。
- 八田進二・町田祥弘 2013, pp. 49–51.
参考文献
- 企業会計審議会『監査に関する品質管理基準の設定に係る意見書』金融庁、2005年10月28日。
- 朴大栄, 宮本京子「監査事務所の品質管理とガバナンス」『桃山学院大学総合研究所紀要』第38巻第1号、桃山学院大学、2012年8月、1-25頁、ISSN 1346-048X、NAID 110009892664。
- 八田進二、町田祥弘『逐条解説で読み解く 監査基準のポイント』同文館出版、2013年。ISBN 978-4495198817。
- 細野祐二『法廷会計学vs粉飾決算』日経BP社、2008年。ISBN 978-4822246761。
- 盛田, 良久、蟹江, 章、長吉, 眞一 編『スタンダードテキスト監査論 第3版』中央経済社、2013年。ISBN 978-4502465406。
- 山浦久司「特別インタビュー 山浦久司・企業会計審議会監査部会長に聞く 「監査基準及び中間監査基準の改訂並びに監査に関する品質管理基準の設定について(公開草案)」をめぐって」『企業会計』第57巻第9号、中央経済社、2005年。
- 山浦久司「監査基準の改訂と品質管理基準の新設 その背景と考え方」『企業会計』第58巻第6号、中央経済社、2006年。
- 吉見宏「不正事例と監査の品質管理」『經濟學研究』第58巻第3号、北海道大学大学院経済学研究科、2008年、509-513頁、ISSN 04516265、NAID 110006954491。