監査の歴史
監査の歴史(かんさのれきし)では、監査の歴史について、公認会計士による財務諸表監査の歴史を中心に説明する。現在世界的に普及している私企業での財務諸表の会計監査は、企業や職業会計士の制度が整備された19世紀以降となる[1]。歴史上は会計記録・会計計算書・財政記録など共通の尺度を用いた広義の監査が存在した[2]。本記事では、これらについても記述する。
| 会計 | |
|---|---|
| 主要概念 | |
|
簿記 - 時価会計 現金主義 - 発生主義 環境会計 売上原価 - 借方 / 貸方 複式簿記 - 単式簿記 後入先出法 - 先入先出法 GAAP / US-GAAP 概念フレームワーク 国際財務報告基準 総勘定元帳 - 取得原価主義 費用収益対応の原則 収益認識 - 試算表 | |
| 会計の分野 | |
|
原価 - 財務 - 法定 基金 - 管理 - 税 | |
| 財務諸表 | |
|
貸借対照表 損益計算書 キャッシュ・フロー計算書 持分変動計算書 包括利益計算書 注記 - MD&A | |
| 監査 | |
|
監査報告書 - 会計監査 GAAS / ISA - 内部監査 SOX法 / 日本版SOX法 | |
| 会計資格 | |
|
JPCPA - ACCA - CA - CGA CIMA - CMA - CPA - Bcom 税理士 - 簿記検定 |
古代
広義の監査は古代から存在し、特に国家の公的部門(公会計)で行われていた。集めた物資の管理を監督・監視する制度が定められ、監査は役人や君主自身が行なった[2][3]。文字に残された最古の会計監査の記録は、紀元前4000年の古代エジプトである。当時の経済活動は基本的に王家に仕える役人が行い、倉庫の物資の監査は書記が担当した[4]。記録官の計算書は監督官がチェックし、内容に不都合があれば厳しく処罰された[注釈 1][6][7]。紀元前18世紀のバビロニアのハンムラビ法典には、契約や会計、商取引の監査について書かれている[3]。紀元前4世紀のマガダ国では収税官、財政管理、国庫管理官の他に各産業の監督官がいた[8]。
中国では、紀元前12世紀から紀元前8世紀の西周には官僚の不正防止のために宰夫という官僚がおり、これが最初期の監査とされる[9]。春秋戦国時代には、地方政府の財政報告を皇帝みずからが審査する上計という制度が作られた。秦では中央政府に御史大夫、各郡に監察御夫が任命されて監査し、上計は御史大夫が行うようになり、同様の制度が各王朝で引き継がれた。隋では中国初の司法権をもつ会計検査機関として刑部が設立された[10]。日本では、7世紀以降の律令制時代に租庸調という税が定められ、財政責任者の太政官は四度公文と呼ばれる文書で各地から報告をさせた。四度公文の報告は四度使と呼ばれる使者が行い、報告の内容は主税寮にある勘会で精査を受けた。この勘会が、最初期の監査といえる[11]。これらの文書は正倉院文書として管理された[12]。
ポリス時代のアテナイでは、監査官(logistae)という役割があり、官僚や裁判官の会計を監査した。アリストテレスの『アテナイ人の国制』にも不正や監査について書かれている。神官にも会計報告の義務があり、贈答品を含めて報告した[13]。帳簿が疑わしい場合は帳簿係が拷問にかけられた。そのため、市民は帳簿係になろうとはせずに奴隷を教育して雇った[注釈 2][14]。古代ローマの哲学者・政治家であるキケロは、カエサルが暗殺されたのちにアントニウスと対立し、アントニウスの帳簿の不正を暴く。しかしアントニウスは失脚せず、キケロは暗殺された[15]。
中世・近世
説明責任がともなう経済活動においては、経済資源の所有者を不正や誤謬から守るために監査が行われた[16]。財産の委託・受諾関係をもとにした会計として代理人会計が行われるようになり、民間の商業活動の増加にともなって監査も増加した[17]。イスラーム世界ではワクフと呼ばれる寄進制度があり、寄進されたワクフ財は公共目的にあてられて管財人が管理した。ワクフ財には大きな利益になるものがあり、監査役は管財人がワクフ財で不正を行わないように働いた[注釈 3][18]。イスラーム王朝の公会計は、監査官(mustarfi)が官庁の作成した帳簿を確認した[19]。ローマ帝国の滅亡後、カトリック教会や修道会はローマの会計や監査を受け継いだ。封建国家の領主は荘園を管理人に任せ、荘園の管理人は監査人に報告を行い、監査人は荘園管理人から受け取った金銭や物財を領主に納めた[注釈 4][21][22]。
国家財政など公会計の監査は進展したが、君主には監査が及ばなかった。ヨーロッパでは13世紀には大蔵省に監査官が置かれ、議会が国家財政を確認する体制となる。しかし君主の財産は監査を受けなかった[注釈 5][23]。中国の宋では、唐まで続いていた会計検査機関の比部(刑部)を廃止し、財政最高機関である三司が内部監査を行った。やがて会計検査をする審計司が設置され、現代中国語で会計検査、監査、公会計などを意味する審計のもとになった[24]。モンゴル帝国が中国を統一して元が建国されると、比部は再び廃止されて会計検査は戸部の付属機関として縮小された。近世や近代の明・清も含めて監査は重視されない時代が続く[24]。
取引の増加や複雑化によって、監査人の専門化が進んだ。中世イタリアの都市国家は地中海貿易で栄え、13世紀には職業会計士(rationator)が営利事業の会計と監査に関わった。1581年にはヴェネツィア共和国で世界初の職業会計士協会が設立され、1585年に会計専門学校(Collegio dei Raxonati)が設立される。これは公会計と監査の人材育成という目的があった[25]。現在の監査で重要な帳簿システムである複式簿記は、13世紀から15世紀にイタリアの都市国家で形成された。監査人と利用者が判断するための共通の情報源として複式簿記が普及した[25][26]。ドイツでは、領邦国家に職業会計士が存在した。監査人の原型は、商人の破産や解散の時に帳簿を監査した者に由来する。1585年には宣誓帳簿監査士(Beeidgter Bücherrevisor)も存在した記録がある[27]。
商業組織も監査制度に大きな影響を与えた。12世紀イタリアでは共同出資の組織が貿易事業を行い、17世紀には国王の勅許によるオランダ東インド会社やイギリス東インド会社が設立された。こうした会社組織では決算書に対する監査が導入され、19世紀の会社法や商法で会社には財務開示と会計監査が義務づけられるようになった[28][29]。イギリス東インド会社は1621年に内規に会計と監査の規定を作り、1662年にはイギリス初の株式会社となって世界初の株主総会をする会社となった。会計には会計担当役・監査担当役・理事会監査役がおり、監査担当役は出資総会で選出され、理事会監査役は重役でもあった。監査担当役と理事会監査役の選出母体が違うため、出資者総会と理事会で2種類の監査が行われた[注釈 6][31]。
18世紀・19世紀
監査役について規定した最初の法律は、1838年のオランダ商法となる[32]。産業革命によって企業数が増えるにつれ、破産も増加した。株式会社は大規模化し、会社法にともなって監査制度も整備される。破産や監査を業務とする会計士が増加し、会計士の専門化と社会的認知が進み、監査制度も整えられた[33]。
- ドイツ
監査に関する規定はプロシア普通国法(1794年)によって定められ、現在に通じる会社法はプロシア株式会社法(1843年)・普通ドイツ商法典(1861年)で整備が進んだ。普通ドイツ商法典では業務執行と決算書を監査する監査役会(Aufsichtrath)が規定され、株式法(1870年)で監査役会が義務とされた。普仏戦争後には経済過熱によって起業の急増とバブルが起きたため、監査役会の強化と監査役の代行としての職業会計士の監査が進められた[27]。
職業会計士は帳簿監査士(Bücherrevisor)とも呼ばれ、当初は資格がなかったが裁判所や商工会議所が資格試験によって任命を始め、1898年にはドイツ帳簿監査士協会(VDB: Verband Deutscher Bücherrevisor)が設立された。これとは別個に信託会社(Treuhandgesellschaft)も1890年代から職業監査人の監査業務を開始し、監査会社(Revisionsgesellschaft)が誕生した[34]。
- フランス
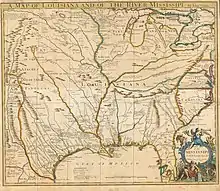
特許会社や政治家が関与した不正は大きな損失をもたらし、監査制度にも影響を与えた。特に大規模な事件が、18世紀初頭のミシシッピ計画と南海泡沫事件であり、イギリスとフランスが戦費のために抱えた債務が原因である[注釈 7]。フランスでは、実業家のジョン・ローがフランスの債務を解決するためにミシシッピ会社の株を国債と交換する計画を立て、これがバブルを招いた[注釈 8]。
1860年代の商事会社法によって株式会社の会計と監査が規定され、監査役(commissaire)が義務づけられて株主総会に提出する計算書を監査するようになった。ただし監査役の独立性・能力・資格などは定められていなかった。19世紀末から証券・金融の不祥事が増加し、20世紀にかけて法改正が行われることとなる[38]。
公会計においては、ルイ15世の時代に政府が破産状態になり、ルイ16世の時代にジャック・ネッケルが財務長官に就任した。ネッケルは『国王への会計報告』(1781年)を発表して国家財政を明らかにする。『国王への会計報告』はベストセラーとなり、国家の監察官制度の創設も実現した。しかしネッケルは罷免されて財政は好転せず、ネッケルの提案はアメリカやイギリスに引き継がれた[39]。徴税請負人の不正も続き、パーリ兄弟の改革も根本的な解決にはならず、ネッケルの罷免とともにフランス革命の一因になった[40]。
- イギリス
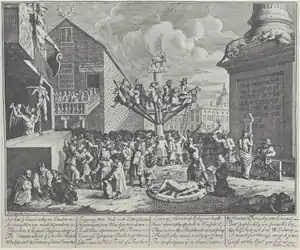
イギリスでは、フランスのミシシッピ計画と同時期に南海泡沫事件が起きた[注釈 9][42]。バブルの崩壊によって恐慌が起き、議会では責任追及が始まる。議会の調査は会計士のチャールズ・スネルによって報告書にまとめられ、世界初の大規模な株式会社についての監査報告書となった[注釈 10]。ただし第三者による報告という内容ではなく、被疑者からの依頼で弁護のために書かれたとされる。現在の観点における投資家の保護や利害調整などは含まれておらず、スネルの報告書を批判する匿名文書も流布した[44]。
南海泡沫事件の影響で株式会社の制限が続いたが、会社登記法(1844年)で会社設立が認められ、会社法(1862年)で会社法制が整備された。これにより貸借対照表作成と会計監査役が定められ、さらに公益性の高い鉄道や銀行では義務となり、職業会計士が会計監査役となる例も増えた[45]。公会計部門では、フランスのネッケルの監査制度がジョン・バウリングに引き継がれた[46]。
- アメリカ
北米の13植民地時代の企業は、イギリスが認可する数社が存在するだけであった。アメリカ合衆国の独立後は会社設立の自由化を主張する州によって、欧米諸国よりも早く準則主義が採用された。監査が増加したのは南北戦争後の金ぴか時代とも呼ばれる1880年代であり、イギリス資本を中心にアメリカへの投資が進み、イギリスから職業会計士が渡航して監査業務を行った。19世紀後半には鉄道業の連結会計が行われるようになり、会計事務所は会計と監査に関与する。1890年代には、のちにビッグ8と呼ばれる会計事務所も設立されて職業会計士が定着していった[注釈 11][48]。アメリカではヨーロッパと異なり、職業会計士の業務が会社法よりも先行して拡大した。監査業務の内容もイギリス式の帳簿監査とは異なり、残高検証と勘定分析を中心とした貸借対照表監査が普及した[49]。
公会計部門では、フランスのネッケルの監査制度がアメリカのロバート・モリスに影響を与えた[46]。アメリカ植民地では、アメリカ独立戦争において2億ドル以上の負債が問題となった。植民地代表者の大陸会議は財政難を解決するため、実業家のロバート・モリスを財政最高責任者に任命した。モリスは資金調達のためには政府の会計を整えて信用を得る必要があると考えた。そしてネッケルの手法を参考にして複式簿記を徴税官や監査官に教え、1782年に会計報告を発表する。モリスは情報公開として、徴税官が納税者の名前と納税額を新聞に公表することも義務づけた[50]。アメリカ合衆国の独立後に初代財務長官となったアレクサンダー・ハミルトンは、モリスの路線を継承して国家の会計責任を確立し、連邦政府や州政府が会計報告を行うようになった[51]。
- 中国
清は、歳入歳出を管理するために度支使が設立されて、財政管理や監査なども行った。アヘン戦争(1840年)によって清にヨーロッパ諸国が経済進出し、行政改革が行われた。会計検査では度支使を度支部に改組して会計検査院の設立が検討されたが、清の時代には実現せず、その調査は中華民国以降の制度に影響を与えた[52]。商業組織の監査に欧米式の制度が移入され、外国人向け会計事務所は洋行(外国企業)・税関・鉄道・商工業から普及していった[53]。
- 日本
江戸時代の商家で財閥の基盤になった三井家・住友家、そして明治時代から政商として繁栄した三菱商会には、内部監査にあたる制度が存在した。三井家は京都に最高統括機関の大本方があり、経営陣の同苗によって監査が行われた。1724年以降は従業員が監査をして同苗がそれを監督し、1871年(明治4年)には内部監査体制が確立した。家法の「家内式法帳」でも監査規定について書かれている。住友家は江戸時代中期から帳合や資産保全を監査し、1890年(明治23年)に監査規則を制定、1899年(明治32年)に監査課を設置した。三菱は明治政府によって保護・助成会社となり、会計報告と監査が義務づけられた。経営の複雑化にともない、1875年(明治8年)には内部監査が定められた[54]。明治政府は職員令(1869年、明治2年)によって大蔵省を設立し、帳簿の精査や口頭での問診など大蔵省による検査制度を整備した[55]。
20世紀
公認会計士による監査の普及
- イギリス
民間においては、株主による監査(いわゆる自由監査)が行われていたが、専門家ではない者による知識の不足や、会社の費用で監査をするために独立性が問題となっていた。イギリスではシティ・オブ・グラスゴー銀行の大規模な破綻と粉飾決算(1878年)により、監査人の独立性が問題とされて法改正のきっかけにもなった[注釈 12][56]。会計教育に監査も含まれるようになり、勅許会計士のフランシス・ピクスレーは初の監査実務書『Accountancy - constructive and recording accountancy』(1881年)を出版した[57]。
職業会計士による監査が一般化し、会社法(1907年)で監査役の独立性、貸借対照表開示義務などが定められた[33]。さらに1927年に損益計算書が公開対象となり、1947年に会計監査役には職業会計士が限定となった。1967年には、世界で初めて全ての株式会社に財務諸表の開示と監査が義務づけられた。監査基準については1970年代から各会計士協会が指針を出し、1976年に監査実務委員会(APC)が設立されて監査基準の設定を行う。APCは1991年に監査審議会(APB)となり、監査基準書の設定を行った[58]。
- ドイツ
大統領令(1931年)で、一定以上の規模の会社は、経済監査士または監査会社から決算書監査人を選任することが義務づけられ、これが現在の決算監査人の原型となった。株式法改正(1937年)では、監査役会が取締役会の監督と選解任権を得た。1950年代に経営組織法で監査役会に従業員が参加する制度ができ、ドイツ経済監査士協会が設立された。経済監査士法(1961年)では会計検査が経済監査士と監査会社の専業となり、1965年の大改正をへて、1980年代から1990年代の株式法・商法の改正によって現行の監査制度が整備された[59]。
- フランス
1907年には証券発行の財務開示を求められるようになったが、1920年代から1930年代にかけて金融不祥事が続く。対策として1936年に監査役協会が設立され、会社法改正(1937年)で監査役の独立の明文化、監査手続きの明示、任期の延長、罰則などが定められた[注釈 13]。1966年の会社法改正で監査制度も改正され、会計担当の監査役が正式に会計監査役と呼ばれることになった。監査役の独立性が強化され、1969年に全国会計監査役協会が設立された[60]。
- アメリカ
アメリカでは19世紀末まで会計報告の法的規制がなかったが、鉄道会社の相次ぐ破産や1907年恐慌により、専門家である公認会計士による監査の必要性が高まる[61]。アメリカの工業大国化と証券市場への上場企業の影響もあって会計監査が増加し、ロバート・ハイスター・モンゴメリーによってアメリカ初の監査論『Auditing Theory and Practice』(1912年)も書かれた[62]。ウォール街が世界最大の金融センターになるが、他方では狂騒の20年代とも呼ばれる投機的状況で会計責任と会計士が批判されるようになり、経済学者ウィリアム・リプリーが「株主の知る権利」(1926年)という記事で企業の不完全な情報開示や監査を批判した[61]。
1929年に大恐慌が起きると、政府の調査委員会が組織された。検事のフェルディナンド・ペコラが委員長を務め、公聴会でモルガン商会、ナショナル・シティ銀行、チェース・ナショナル銀行などの企業の不正が明らかとなった[63]。こうした状況の改善や投資家保護のために証券法(1933年)や証券取引所法(1934年)が施行されて、証券取引委員会(SEC)によって公認会計士の法的監査が確立した[注釈 14]。同年にはアメリカ会計士協会(AIA、のちのAICPA)が企業会計監査の指針を公表し、監査の基準となる会計原則の作成にはAIAとアメリカ会計学会(AAA)が関わった[注釈 15][65]。AIAは、SECから証券市場の監督権限を与えられ、監査における問題点を指摘する役割を得た。AIAは監査手続委員会(CAP)を設立し、米国監査手続書(SAP)の公表を始める。しかしCAPは特定の会計事務所を優遇する姿勢が批判され、監査基準常務委員会(ASEC)に替わり、SAPを集めた監査基準書(SAS)が公表された。ASECもさらに批判されたため、1978年に監査基準委員会(ASB)となった[66]。
- 日本
日本において企業の会計を扱う専門家の必要性は、1908年に発覚した日本製糖汚職事件(帳簿操作で贈賄金を捻出したとされた)に際して、イギリス人株主(駐日大使のクロード・マクドナルド)が提起したことで認識されたといわれている[67][68]。
1927年に計理士が会計専門の国家資格として創設され、その業務は「計理士は計理士の称号を用いて会計に関する検査、調査、鑑定、証明、計算、整理又は立案を為すことを業とするものとす」(計理士法第1条)とされて、「検査」「証明」が盛り込まれた。しかし、戦前における計理士は、「計算」をその業務の中心としており(この当時はまだ税理士の資格も存在せず、計理士にはそれらの業務も含まれていた)、監査系の仕事の占める割合は10%にも満たず、監査を中心とする計理士事務所もごくわずかであった[69]。会計監査を主たる業務とする「検査計理士」を新たに創設する法改正運動も計理士側からなされたが、太平洋戦争が終わるまで実現することはなかった[69]。
1948年に計理士法にかわって公認会計士法が公布されることで、財務諸表監査を資格独占業務とする公認会計士が誕生した。計理士も継続して監査業務は可能であったが、証券取引法で企業に義務づけられた監査証明は公認会計士のみが可能となった(計理士資格は1967年3月で廃止)。1950年には、監査基準が発表される。その後、財務諸表監査において不祥事が発生するたびに、それにあわせて財務諸表監査制度はより厳格なものへと変化していった。1965年に山陽特殊製鋼倒産事件における粉飾決算などの影響から個人事務所による財務諸表監査の限界が明らかになり、監査法人制度が導入された[70]。
国際監査基準
職業会計士の国際交流はセントルイスの国際会計士会議(1904年)に始まり、第二次世界大戦後には会計基準の国際化とともに監査基準の国際化も進められた。国際会計士連盟(IFAC)の常設委員会として国際監査実務委員会(IAPC)が設立され、IAPCは1980年に監査の国際ガイドライン(IAG)という指針を公表した。1991年にはIAGは国際監査基準(ISA)に変更されて1992年に受諾され、IAPCは1994年に国際監査基準集成を公表した[71][72]。
社会主義体制の監査
ソヴィエト連邦では、社会主義の計画経済にもとづいて会計や監査が進められ、企業は国営化された。国営企業の会計監査は労農監督部によって行われた[73]。1980年代後半のペレストロイカから西側諸国と制度が部分的に導入され、監査の強化とともに企業の営業秘密が認められた[74]。1991年のソビエト連邦の崩壊によって市場経済化がさらに進み、ロシアでは公認会計士にあたる監査士が国家資格化された。監査士資格は各省庁の権益の結果として4種類に分かれ、銀行の監査士は中央銀行、保険機関の監査士は保険庁、証券会社と一般企業の監査士は財務省となった[75]。
中華人民共和国は、建国時にソ連の制度をもとにして財政会計制度が作られ、会計検査部門は独立していなかった。監査は人民監察委員会が担当したが、文化大革命においては機能しなかった。1978年の改革開放以降は、1983年に国家会計検査機関として審計署が発足し、地方の会計検査のために審計庁が設立された。審計は国の会計検査である国家審計、行政・大学・企業・事業法人の内部監査である内部審計、公認会計士による外部監査の社会審計の3つに分かれる。国家審計は強制で無償であり、社会審計は受託で有償である[52]。
内部監査
アメリカでは、初期から内部監査よりも外部監査が普及したため、1941年まで内部監査は盛んではなかった[注釈 16][76]。1941年には内部監査人協会(IIA)が設立され、ガイダンスとして「内部監査人の責任に関する意見書」(1947年)を公表した。この意見書では内部監査人の責任や、内部監査の役割を経営(業務)監査に転換することなどが提言されている。これにより内部監査が経営のツールであることが強調された。1992年には、トレッドウェイ委員会支援組織委員会(COSO)で内部統制フレームワーク(COSOフレームワーク)も発表された。IIAの活動は国際的な動きにもなり、のちの専門職的実施の国際フレームワーク(IPPF、2002年)へとつながる[77]。内部統制報告を規定した最初の法律として連邦預金保険公社改善法も制定された[78][79]。
コーポレートガバナンスは、企業や経営者を適切に方向づけるシステムであり、財務報告においては監査法人もシステムに含まれる。財務諸表の開示に加えて、財務処理に関わる内部統制の開示と監査も義務づけられるようになった。アメリカでは1980年代以降、ヨーロッパでは1990年代以降にコーポレートガバナンスについて議論が進んだ[80]。
利益相反問題と期待ギャップ
会計事務所による監査業務は拡大を続け、ビッグ8と呼ばれる大手8社による激しい競争が行われた[注釈 17]。いずれも監査業務に加えてコンサルティング業務を増やし、監査対象の企業からもコンサルティング業務を受注するようになる。1970年代には会計不正が多発し、監査法人の独立性や利益相反について疑問が生じるようになっていった[82]。中でもアーサー・アンダーセンは、アメリカでコンサルティング業務を始めた最初期の会計事務所でもあり、監査業務とコンサルティング業務の利益相反問題を抱えることとなった[83]。
アメリカでは、ウルトラマーレス事件(1931年)の判例と連邦民事訴訟規則によって、監査法人は監査した企業の不正を見抜けなかった場合も責任を問われることとなった[84]。全米の16の会計事務所が訴えられた件数は1960年代で83件、1970年代で287件、1980年代で426件と増加し、会計事務所側が負け越す結果となった[85]。訴訟の頻発によって、監査人が自身の役割だと考えている機能と、社会が監査人に求める機能との間にギャップがあるのではないかという議論がAICPAで起こった。これが期待ギャップ(expectation gap)であり、ギャップの解明と縮小を目的として、1974年に元SEC委員長のM・F・コーエンを中心とする委員会(コーエン委員会)が活動した。議会の圧力で政府が会計士業界に介入する可能性も示唆され、1977年にはAICPAは改革を決定する。改革の内容には、AICPAが会計事務所を統制下に置くこと、ピア・レビュー(同僚査閲)の制度化、公共監視機構(POB)の設置、AICPA内部の監査などがあった[86]。
会計事務所が監査とコンサルティングを両立させることは続き、コンサルティング部門の利益が監査部門の利益を超えるようになった[84]。不正会計や監査人側の訴訟は、1980年代になっても減らなかった。AICPAは、不正な財務報告に関する全国委員会(通称トレッドウェイ委員会)を設立し、不正防止と摘発を進めるための勧告を集めた[注釈 18]。AICPAの内部も改革が行われ、1988年に期待ギャップ基準書を公表して不正や監査基準を強化した。しかし1980年代後半から1990年代にかけては貯蓄貸付組合(S&L)の倒産と訴訟が相次ぎ、連邦預金保険公社改善法(1991年)で金融機関の財務報告の強化を目的とした[78][79]。1980年代以降のアメリカの会計不正の主な原因の一つに、不正を防ぐべき会計事務所の監査業務とコンサルティング業務が利益相反を起こしていた点がある[88]。
コンピュータと監査
会計へのコンピュータ導入は1954年にアメリカのUNIVACで始まっていたが、監査にコンピュータが利用されるのは、フェリックス・カウフマンによる『Electronic Data Processing and Auditing』(1961年)という書籍の出版後となる。コンピュータを利用した監査はEDP監査とも呼ばれ、コンピュータが不正に活用されたエクィティ・ファンディング事件(1973年)をきっかけに注目されるようになる。内部監査におけるコンピュータ利用や、コンピュータに対する監査人の理解が課題とされた。1970年代からはパーソナルコンピュータが普及し、監査人自身がプログラムを組む環境も整備が進んだ[89]。
21世紀
コーポレートガバナンスと監査
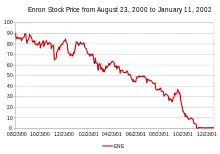
2001年にアメリカでエンロン・ワールドコム事件が発生すると、エンロンの監査を担当していた巨大会計事務所アーサー・アンダーセンの信用は失われ、解散に追い込まれた[注釈 19][91]。エンロンを筆頭にワールドコムなど大手企業の会計不正や破綻が相次ぐと、アメリカでは上場企業会計改革および投資家保護法(SOX法)が2002年に成立した[注釈 20]。SOX法は会計の厳格化を目的とし、監査法人のコンサルティング業務規制や、財務処理のプロセスの開示と監査が盛り込まれた。同様の法律が各国でも定められ、日本では金融商品取引法(2006年)により内部統制報告制度が導入された[注釈 21][80]。
2005年にカネボウが長年にわたって粉飾決算が行われていたことが明らかになると、監査を担当していた中央青山監査法人は業務停止命令を受けて解散に追い込まれた。2006年のライブドア事件などもあり、現状の財務諸表監査制度と財務諸表監査に対する社会の期待の乖離(いわゆる「期待ギャップ」)が注目されるようになった。2011年のオリンパス事件が起こると、新たに不正リスク対応基準が策定された。企業の不正会計に対応するために監査事務所間の引き継ぎの手続きなどがより厳密化された[93]。2015年には東芝が工事進行基準の不適切な適用などの手口を用いて利益を1500億円ほど水増ししていたことが発覚した[94]。この結果、東芝の会計監査人であった新日本有限責任監査法人に対して、21億円の課徴金と約3ヶ月の新規契約の締結の禁止という、従来の処分と比較して著しく重い処分がくだされた[95]。
他方、監査法人の指摘によって、会計不正が発覚する事例も増加している。2003年には、都市銀行の一つりそな銀行や大手地方銀行である足利銀行が、いずれも繰延税金資産の過大計上を監査法人に指摘され、債務超過状態に陥った。りそな銀行は破綻前に公的資金注入を受け、足利銀行は法的整理をした[96]。監査法人の判断によって有力銀行が破綻することもありうることが明らかになり、社会的な注目を集めた[97]。2016年3月期のテクノメディカ社の会計不正は、監査法人トーマツの指摘を端緒として第三者委員会による調査を受けることとなった[98]。
世界金融危機
アメリカで2000年代にサブプライムローンが証券化されて急拡大した際、会計事務所の中にはそれらの金融商品が投機的であると警告を発するところもあった。しかしサブプライムローン危機(2007年-2009年)が起き、全世界に拡大して世界金融危機となった。世界金融危機の処理にあたっては、経営者や金融機関に加えて監査法人も非難された。世論は監査の適切さを疑い、企業や金融機関は監査法人が資産価値を過小評価したと主張した。しかし、監査担当者は金融犯罪によっては摘発されず、金融業界の透明化は進まなかった[99]。
国際監査基準
世界金融危機によって会計監査報告の信頼性や監査人の役割に疑問がもたれ、欧州委員会や国際監査・保証基準委員会(IAASB)は規制強化を始めた。IAASBは2011年に監査報告を改革して、2015年に国際監査基準(ISA)を公表した。EUでは監査委員会と監査人の協力で改革を検討し、監査報告書の透明化を進めた。2014年には法定監査指令にEUの統一監査報告書が導入され、加盟国に適用された。IAASBとEUの改革にドイツやフランスも適合し、イギリスやオランダはIAASBよりも早く新監査基準を成立させたのちに適合を果たした。アメリカは2017年に新監査基準がSECに承認された[100]。2010年時点でISAは126カ国と地域に採用され、(1) 国内法や規制でISAを求める、(2) 国内の基準設定主体が自国の監査基準として導入する、(3) ISAを国内基準にする、(4)その他、などのケースに分かれている。イギリスは(2)、ドイツは(3)、アメリカや日本は(4)のケースにあたり、アメリカではASBがISAを修正し、公開企業会計監視委員会の基準と一致するようにしている[101]。イスラーム会計のある国や地域では、イスラーム法にもとづいて事業を行う企業に監査役とイスラーム法監督委員会の設置を義務づけている場合もある[102]。
IT監査
PCやネットワーク技術で大容量のデータが処理されるようになり、IT監査でデータの高速処理研究が進んでいる。従来は不可能だった精査を可能にすれば、早いタイミングでの把握を行い、伝統的監査で問題となっていた期待ギャップを減少する効果が予想される。それまでのCAATは過去の情報を対象にしていたが、継続的監査(CA)は分析機能などによってリアルタイム監査の自動化を行っている[注釈 22][104]。IT監査の効率性を高める試みとして、AICPAでは監査対象の標準化のためにAudit Data Standards(ADS)を公表している。2013年時点のADSの適用は総勘定元帳と売掛金補助元帳であり、今後に買掛金元帳・在庫元帳・固定資産台帳・給与台帳なども予定されている[105]。
脚注
注釈
- アレクサンドロス3世征服後のエジプトはヘレニズム文明に属するプトレマイオス朝となり、監察官(antigrapheus)が公会計の監査を行った[5]。
- 歴史家のポリュビオスは、頭のいい人間は必ず帳簿を操作すると論じた[14]。
- 管財人になったのは、書記官僚やカーディー、金庫係などだった[18]。
- 君主や領主が会計を確認する際は、役人が書類を読み上げる報告を聴いた。英語で「監査」にあたるauditという語は、報告の聴き手(auditio)に由来する[20]。
- エドワード3世は「王は神に対してのみ報告する」という言葉を残しており、当時のヨーロッパ君主の監査観を表すものとされる[20]。
- 監査担当役は2名がロンドン本社に常駐し、会計担当役が帳簿を作成する時に確認し、監査済みの会計記録を理事会監査役に提出した[30]。
- イギリスとフランスは百年戦争ののち、名誉革命からフランス革命までの100年間においても交戦を繰り返した。九年戦争、スペイン継承戦争、オーストリア継承戦争、七年戦争、アメリカ独立戦争がそれにあたる[36]。
- ミシシッピ会社は西方会社と名を変えてフランスの貿易会社を吸収し、政府から得た通貨発行権と組み合わせて株価を40倍まで高騰させた[37]。ミシシッピ計画を題材とした作品として、佐藤亜紀の小説『金の仔牛』(2012年)がある。
- 南海会社が年金型の公債を高い利率で販売して株価を吊り上げ、株をイギリス国債と交換した。この方法はフランスのミシシッピ会社(西方会社)をもとにしていた[37]。アイザック・ニュートンは、南海会社の株が最高値の頃に2万ポンドを投資し、巨額の損失をした[41]。
- スネルの職業は書法教師兼会計士で、簿記書も執筆している。当時は書法教師が算術や簿記を教えることが多かった[43]。
- 企業から会計士に対する定期監査の要望もあり、プライスウォーターハウスはUSスチールの合併にあたってモルガン商会と監査契約(1897年)をしている[47]。
- シティ・オブ・グラスゴー銀行では貸借対照表に多数の粉飾があったほか、無限責任を採用していたため多くの株主が破産した。この事件は、ジョージ・ド・ホーン・ヴェイジー夫人の小説『A Question of Marriage』(1910年)や、ガイ・マクローンの小説『The Wax Fruit』(1948年)の題材にもなった。
- 証券市場で資金調達をする会社は、最低1人の監査役を管轄裁判所に登録することが義務化された[32]。
- 証券市場の改革と一般投資家の保護は、フランクリン・ルーズヴェルトの大統領選公約にもなった[62]。
- 大恐慌の際に財務諸表の利用者が企業を批判しており、その状況をみた会計士は監査そのものへの批判を懸念した。会計士側で財務諸表監査の手続を明確化するために会計原則作成に関与したという事情があった[64]。
- ただし公認会計士はリスクを減らすために、1920年代から企業経営者に内部照合と呼ばれる方法をすすめており、これが内部監査にあたる[76]。
- 8社とはアーサー・アンダーセン、アーサー・ヤング、クーパース・アンド・ライブランド、アーンスト・アンド・ヤング、デロイト・ハスキン・アンド・セルズ、ピート・マーウィック・ミッチェル、プライス・ウォーターハウス、トウシュ・ロスである。ビッグ8は現在では4社のビッグ4になっており、日本の4大監査法人は提携関係にある[81][82]。
- トレッドウェイ委員会が集めた勧告には、監査委員会の設置、独立会計士が摘発機能を強化した業務指針を設けること、内部統制環境の評価のあ強化、会計学教育における倫理教育などがある[87]。
- エンロンの主な問題として、(1) 3000社以上の特別目的事業体(SPV)を設立し、SPVとの取引によって負債や不良債権を隠蔽して情報開示を行わなかった。(2) 時価評価/値洗い方式会計の誤用や悪用をした、という点がある[83]。ワールドコムはM&Aを繰り返して拡大し、ITバブル崩壊後に利益が下がり、株価下落を防ぐために不正な経理操作を行っていた[90]。
- エンロンの不正を発見した監査法人はあったが、告発は社内で黙殺されていた[92]。
- エンロン、ワールドコム、リーマンブラザーズなどの一連の破綻は小説や映画の題材となり、『エンロン 巨大企業はいかにして崩壊したのか?』(2005年)、『インサイド・ジョブ 世界不況の知られざる真実』(2010年)、『マネー・ショート 華麗なる大逆転』(2015年)などがある。
- CAの有効性については、ワールドコムの不正4事例をもとに、CAを活用した場合に発見可能な事例を分析した論文がある[103]。
出典
- 山浦 2008, pp. 38–39.
- 山浦 2008, pp. 37–38.
- ソール 2018, p. No.276/5618.
- 山浦 2008, p. 37-39.
- 明石 2018, pp. 61–62.
- パーキンソン, クワーク 1999, p. 28.
- 安藤 2002, p. 348.
- 林 1993, pp. 91–93.
- 柳, 趙 2002, p. 243.
- 柳, 趙 2002, pp. 243–244.
- 田中 2011b, p. 10.
- 丸山 2010, pp. 91, 116, 128, 177.
- ソール 2018, pp. No.288-299/5618.
- ソール 2018, p. No.284/5618.
- ソール 2018, p. No.323/5618.
- 友岡 2018, pp. 2–3.
- 福島 1992, p. 103.
- 清水 2011, p. 44.
- 熊倉 2011, p. 41.
- ソール 2018, p. No.409/5618.
- 福島 1992, pp. 109–110.
- ソール 2018, p. No.365/5618.
- ソール 2018, p. No.409-416/5618.
- 柳, 趙 2002, p. 244.
- 山浦 2008, p. 38.
- 橋本 2015, pp. 9–10.
- 山浦 2008, pp. 41–42.
- 山浦 2008, p. 39.
- 橋本 2015, pp. 4–5.
- 杉田 2009, pp. 180–182.
- 中野, 清水編 2019, 第7章.
- 山浦 2008, p. 40.
- 中野, 清水編 2019, 第10章.
- 山浦 2008, p. 42.
- 富田 2006, p. 131.
- 富田 2006, pp. 132–133.
- 富田 2006, pp. 87–91.
- 荒鹿 1997, p. 323.
- ソール 2018, pp. No.3190-3333, 3741-3803/5618.
- ソール 2018, p. No.3127/5618.
- ソール 2018, p. No.2553/5618.
- ソール 2018, pp. No.2505-2546/5618.
- 中野 2012, p. 8.
- 中野 2012, pp. 8–10.
- 山浦 2008, pp. 43–44.
- ソール 2018, pp. No.3741-3803/5618.
- 上田 1988, p. 27.
- 小栗 2018, pp. 8–10.
- 山浦 2008, pp. 46–47.
- ソール 2018, pp. No.3653-3687/5618.
- ソール 2018, pp. No.3741-3761/5618.
- 柳, 趙 2002, pp. 245–246.
- 邵 2011, p. 54.
- CIAフォーラム研究会 2015, pp. 43–44.
- CIAフォーラム研究会 2015, pp. 45–4.
- 中野, 清水編 2019, pp. 225–226.
- 中野, 清水編 2019, pp. 229–230.
- 山浦 2008, pp. 44–45.
- 山浦 2008, pp. 42–43.
- 山浦 2008, pp. 40–41.
- ソール 2018, pp. No.4279-4338/5618.
- 山浦 2008, p. 48.
- 馬淵 1987, p. 491.
- 篠藤 2011, p. 139.
- 中野, 清水編 2019, pp. 311–313.
- 山浦 2008, pp. 48–49.
- 計理士法の制定に際して - 京城日報1927年11月10日(神戸大学電子図書館システム新聞記事文庫)。コメントしている木村禎橘は、平野(2012)において、計理士法改正運動に絡んで詳述されている人物である。
- 百合野正博「『公許会計士制度調査書』の今日的意義」『同志社商学』第48巻第4-5-6号、同志社大学商学会、1997年3月、988-1030頁、doi:10.14988/pa.2017.0000007066、ISSN 03872858、NAID 110000278152。 百合野はこの中で、日本製糖汚職事件との関連について否定的な意見も紹介しながら、マクドナルドの「外圧があったと考えた方が納得しやすい」としている。
- 平野由美子「昭和初期における計理士法改正運動 : 木村禎橘の運動を中心に」『立命館経営学』第50巻第5号、立命館大学経営学会、2012年1月、57-79頁、doi:10.34382/00001019、ISSN 0485-2206、NAID 110008802941。
- 盛田良久・蟹江章・長吉眞一編著『スタンダードテキスト監査論 第3版』中央経済社、2013年、p50
- 山浦 2008, pp. 51–5.
- 石黒 2010, pp. 30–31.
- 齊藤 2013, p. 1.
- 森 2004, pp. 104–105.
- 齊藤 2013, p. 21.
- CIAフォーラム研究会 2015, pp. 49–50.
- CIAフォーラム研究会 2015, pp. 59–62.
- 山浦 2008, pp. 51–52.
- 新飼 2015, pp. 29–30.
- 柴野 2017, pp. 88–90.
- 原 1995, p. 28.
- ソール 2018, p. No.4371/5618.
- 祝迫, 古市 2004, pp. 330–332.
- ソール 2018, pp. No.4426-4480/5618.
- 新飼 2015, p. 27.
- 山浦 2008, pp. 50.
- 山浦 2008, p. 51.
- 祝迫, 古市 2004, p. 334.
- 日本公認会計士協会 2018, pp. 4–5.
- 片岡 2004, pp. 37–41.
- ソール 2018, pp. No.4525-4546/5618.
- ソール 2018, p. No.4531/5618.
- 監査法人の引き継ぎをより厳密に、不正リスク対応基準がまとまる、2016年1月30日閲覧
- 東芝「不適切会計」とは、何だったのか (東洋経済オンライン、2016年2月7日閲覧)。
- 東芝不正で処分の新日本監査法人、解体の可能性も…会計士引き抜き争奪戦が加熱 (Business Journal、2016年2月7日閲覧)。
- 佐藤 2014, pp. 6–7.
- 「特集 戦後会計史9大事件――現行制度の源流を探る」](『企業会計』2015年11月号)、中央経済社
- 株式会社テクノメディカ第三者委員会『調査報告書』
- ソール 2018, pp. No.4543-4611/5618.
- 小松 2019, pp. 32–34.
- 異島 2012, pp. 70–72.
- 吉田 2018, p. 103.
- 日本公認会計士協会 2018, pp. 11–12.
- 日本公認会計士協会 2018, pp. 5–7.
- 日本公認会計士協会 2018, p. 16.
参考文献
- 明石茂生「前近代経済における貨幣,信用,国家 : 古代メソポタミアから中世ヨーロッパまで (経済研究所創設30周年記念号)」『経済研究所年報』第31号、成城大学経済研究所、2018年4月、53-86頁、ISSN 0916-1023、NAID 120006491085、2021年7月1日閲覧。
- 荒鹿善之「フランス会計に関する史的一考察--1867年商事会社法制定までを中心に」『関西大学商学論集』第41巻第5号、關西大學商學會、1997年2月、299-329頁、ISSN 04513401、NAID 120006797656、2020年7月16日閲覧。
- 安藤英義「会計の二つの機能をめぐる諸問題--利害調整と情報提供 (特集 学問への招待)」『一橋論叢』第127巻第4号、日本評論社(発売)、2002年4月、347-362頁、doi:10.15057/10296、ISSN 00182818、NAID 110007642609、2020年7月16日閲覧。
- 五十嵐大介「マムルーク體制とワクフ--イクター制衰退期の軍人支配の構造」『東洋史研究』第66巻第3号、東洋史研究会、2007年12月、505-475頁、doi:10.14989/138225、ISSN 03869059、NAID 120002871272、2021年7月1日閲覧。
- 異島須賀子「国際監査基準の動向と日本への影響 ─基準の正統性の検証を手がかりとして─」『現代監査』第22巻第5号、日本監査研究学会、2012年3月、66-74頁、2020年8月8日閲覧。
- 石黒秀明「会計基準の国際的多様性とその評価構造モデル」『上武大学ビジネス情報学部紀要. 2010vol.9no.2p.25-51』第9巻第2号、上武大学ビジネス情報学部、2010年12月、25-51頁、CRID 1050295437686899584、NAID 110008003168、2023年11月13日閲覧。
- 祝迫得夫, 古市峰子「コーポレート・ガバナンスと会計問題--エンロン破綻とアメリカの制度改革を巡って」『経済研究』第55巻第4号、岩波書店、2004年10月、328-344頁、doi:10.15057/21709、ISSN 00229733、NAID 40006461204、2020年7月16日閲覧。
- 上田敏「アメリカ会計史」『大手前女子短期大学・大手前栄養文化学院・大手前ビジネス学院研究集録』第8巻、Otemae Junior College, Otemae College of Nutrition, Otemae Business College、1988年10月、023-034頁、CRID 1050564287689224192、ISSN 09103767、NAID 110004850690。
- 小栗崇資「アメリカ連結会計の生成起源と展開過程」(PDF)『日本会計史学会年報』第19巻、日本会計史学会、2018年、1-15頁、2020年7月4日閲覧。
- 小澤元秀「我が国の公認会計士監査制度の現状と課題」『CGSAフォーラム』第16号、CGSAフォーラム編集委員会、2018年3月、53-69頁、NAID 120006640794、2022年3月4日閲覧。
- 片岡信之「エンロン・ワールドコム事件と株主価値経営の限界」『竜谷大学経営学論集』第44巻第1号、龍谷大学経営学会、2004年6月、30-44頁、ISSN 09183434、NAID 110004622552、2020年7月16日閲覧。
- 熊倉和歌子 (2011年). “マムルーク朝時代の官庁における会計帳簿” (PDF). 共同利用・共同拠点イスラーム地域研究拠点東洋文庫研究部イスラーム地域研究資料室. 2020年7月4日閲覧。
- 小松義明「各国の監査報告制度の改革の動向 ─監査上の主要な検討事項(KAM)の基準化の分析─」『現代監査』第29巻、日本監査研究学会、2019年3月、32-41頁、doi:10.11208/jauditing.2019.32、NAID 130007702313、2020年9月11日閲覧。
- 小見山隆行「会計観の変容と利益計算原理」『愛知学院大学論叢. 商学研究』第48巻第2,3号、愛知学院大学商学会、2008年3月、63-79頁、ISSN 0285-8932、NAID 120006976639、2022年3月24日閲覧。
- 齊藤久美子「ロシアにおける会計の変遷と現代の課題」(PDF)、Working paper series 13、2013年、2020年7月4日閲覧。
- 佐藤一郎「りそな銀行への公的資金投入の意義に関する考察 : 10年経過時点における再評価の試み」『城西現代政策研究』第7巻第2号、城西大学、2014年2月、3-14頁、doi:10.20566/18819001_7(2)_3、ISSN 1881-9001、NAID 120005520936、2020年9月11日閲覧。
- CIAフォーラム研究会「内部監査部門の歴史と将来の展望」(PDF)『月刊監査研究』第41巻第11号、日本内部監査協会、2015年11月、42-69頁、NAID 40020642369、2020年8月8日閲覧。
- 篠藤涼子グラシエラ「アメリカにおける財務諸表監査の制度化に関する一考察 : 追認型の制度化ケースとして」『經濟學研究』第61巻第1/2号、北海道大学大学院経済学研究科、2011年9月、127-142頁、NAID 110008616660、2020年9月11日閲覧。
- 柴野良美「不正会計とコーポレートガバナンス - 監査の視点からの実証分析」『商学研究科紀要』第85巻、早稲田大学大学院商学研究科、2017年、87-107頁、NAID 120006367073、2020年9月11日閲覧。
- 清水保尚 (2011年). “アレッポに関する両聖都ワクフの会計簿予備報告” (PDF). 共同利用・共同拠点イスラーム地域研究拠点東洋文庫研究部イスラーム地域研究資料室. 2020年7月4日閲覧。
- 邵藍蘭「中国における初期の簿記書」『札幌学院大学経営論集』第3号、札幌学院大学総合研究所、2011年3月、43-57頁、ISSN 18841589、NAID 120002988420、2020年7月16日閲覧。
- 新飼幸代「レジェンド問題が監査基準に与えた影響」『西南学院大学大学院経営学研究論集』第61巻、西南学院大学大学院、2015年1月、21-37頁、2020年8月8日閲覧。
- 杉田武志「株式会社における内部監査の起源に関する考察:17世紀ロンドン東インド会社の監査の仕組み」『広島経済大学経済研究論集』第31巻第4号、広島経済大学経済学会、2009年3月、177-195頁、CRID 1050577232667495808、ISSN 03871436、2024年3月18日閲覧。
- 鈴木直行 (2002年). “金融商品の全面公正価値会計の提案に至るまでの米国会計基準の歴史的考察” (PDF). 日本銀行金融研究所. 2020年7月4日閲覧。
- ジェイコブ・ソール 著、村井章子 訳『帳簿の世界史』文藝春秋〈文春文庫(Kindle版)〉、2018年。(原書 Soll, Jacob (2014), The Reckoning: Financial Accountability and the Making and Breaking of Nations., Basic Books Limited)
- 田中孝治「我国監査の起源に関する一考察」(PDF)『経営総合科学』第97巻、愛知大学経営総合科学研究所、2011年、1-33頁、2020年7月4日閲覧。
- 津谷原弘『中国会計史』税務経理協会、1998年。
- 富田俊基『国債の歴史 - 金利に凝縮された過去と未来』東洋経済新報社、2006年。
- 友岡賛「会計士監査史論の展開 : 会計学の基本問題[II(8)]」『三田商学研究』第61巻第2号、慶應義塾大学出版会、2018年6月、1-12頁、ISSN 0544571X、2020年8月20日閲覧。
- 中野常男「18世紀英国の金融不祥事と会計監査 : 「南海の泡沫」(1720)とスネルの「監査報告書」」第2012.17巻、神戸大学大学院経営学研究科、2012年、2020年7月16日閲覧。
- 中野常男; 清水泰洋 編『近代会計史入門 (第2版)』同文舘出版、2019年。
- 日本公認会計士協会 編『監査実務指針集 改訂版』日本公認会計士協会出版局、2013年。
- 日本公認会計士協会「ITを利用した監査の展望 ~未来の監査へのアプローチ~」『IT委員会研究報告』第48巻、日本公認会計士協会、2018年3月、1-37頁、2020年8月8日閲覧。
- 日本内部監査協会 編『IT監査とIT統制 - 基礎からネットワーク・クラウド・ビッグデータまで』同文舘出版、2015年。
- 日本簿記学会簿記理論研究部会 (2016年). “帳簿組織の研究” (PDF). 日本簿記学会. 2020年7月4日閲覧。
- 野口晃弘「国際財務報告基準とイスラム金融」『商学論究』第63巻第3号、関西学院大学商学研究会、2016年3月、191-205頁、NAID 120006415415、2020年7月16日閲覧。
- リチャード・パーキンソン; スティーヴン・クワーク 著、近藤二郎 訳『パピルス : 偉大なる発明、その製造から使用法まで』學藝書林〈大英博物館双書〉、1999年。(原書 Parkinson, Richard; Quirke, Stephen (1995), Papyrus)
- 橋本寿哉「中世後期イタリアにおける商業組織の発達と複式簿記の生成 : 会計史研究と経営史研究の接点を探って」(PDF)『経済研究 研究報告 28』2015年、NAID 40020402751、2020年7月16日閲覧。
- 花田洋一郎「中世後期フランス都市行財政諸記録の性格と機能について -都市会計簿と都市議事録を中心に-(1)」(PDF)『経済学論集』第44巻第4号、西南学院大学学術研究所、2010年、87-123頁、NAID 120005495991、2020年7月4日閲覧。
- 濱田弘作『会計史研究』多賀出版、2003年。
- 林隆夫『インドの数学 - ゼロの発明』中央公論新社〈中公新書〉、1993年。
- 原征士「わが国監査法人の展開:監査業界の国際的変遷のなかで」『経営志林』第31巻第4号、法政大学経営学会、1995年1月、25-37頁、doi:10.15002/00003404、ISSN 02870975、NAID 110000062966、2022年3月24日閲覧。
- 福島千幸「英国代理人会計の生成」『立教經濟學研究』第46巻第2号、立教大学、1992年10月、103-115頁、ISSN 00355356、NAID 110001073523、2022年3月24日閲覧。
- 馬淵紀壽「アメリカにおける銀行業と商業の分離 : グラス=スティーガル体制成立過程の考察」『三田学会雑誌』第80巻第5号、慶應義塾経済学会、1987年12月、478(84)-498(104)、doi:10.14991/001.19871201-0084、ISSN 0026-6760、NAID 120005350366、2022年3月24日閲覧。
- 丸山裕美子『正倉院文書の世界 - よみがえる天平の時代』中央公論新社〈中公新書〉、2010年。
- 南成人; 中里拓哉; 高橋和則『財務諸表監査の実務 クラリティ版対応』中央経済社、2015年。
- 宮本又郎; 阿部武司; 宇田川勝; 沢井実; 橘川武郎『日本経営史〔新版〕 - 江戸時代から21世紀へ』有斐閣、2007年。
- 村田直樹「現金主義と発生主義の会計史」(PDF)『経済集志』第86巻第2,3号、日本大学経済学部、2016年、107-119頁、2020年7月4日閲覧。
- 森章「ロシアの市場経済化 と会計改革」(PDF)『明治大学社会科学研究所紀要』第2巻第60号、明治大学、2004年、103-116頁、2020年8月8日閲覧。
- 森洵太「金融危機後のIASBの変化 : 2つの正統性の視点から」(PDF)『経営研究』第70巻第1号、大阪市立大学経営学会、2019年、57-70頁、doi:10.24544/ocu.20190612-002、NAID 120006643762、2020年9月11日閲覧。
- 盛田良久; 蟹江章; 長吉眞一『スタンダードテキスト監査論 第3版』中央経済社、2013年。
- 安岡孝司『企業不正の研究』日経BP、2018年。
- 山浦久司『会計監査論』中央経済社、2008年。
- 柳俐, 趙群飛「中国会計検査の現状と発展趨勢」(PDF)『会計検査研究』第26巻、会計検査院、2002年、243-256頁、NAID 40005537751、2020年7月4日閲覧。
- 吉田洋「インドネシアにおける会計監査制度 : コロニアルパワーとカルチャーファクターの研究」『経営総合科学』第109巻、愛知大学経営総合科学研究所、2018年9月、101-109頁、NAID 120006541193、2020年9月11日閲覧。
- 「特集 戦後会計史9大事件――現行制度の源流を探る」(『企業会計』2015年11月号)]、中央経済社
- 村田直樹「現金主義と発生主義の会計史」(PDF)『経済集志』第86巻第2,3号、日本大学経済学部、2016年、107-119頁、2020年7月4日閲覧。
- 森章「ロシアの市場経済化 と会計改革」(PDF)『明治大学社会科学研究所紀要』第2巻第60号、明治大学、2004年、103-116頁、2020年8月8日閲覧。
- 森洵太「金融危機後のIASBの変化 : 2つの正統性の視点から」(PDF)『経営研究』第70巻第1号、大阪市立大学経営学会、2019年、57-70頁、doi:10.24544/ocu.20190612-002、NAID 120006643762、2020年9月11日閲覧。
- 盛田良久; 蟹江章; 長吉眞一『スタンダードテキスト監査論 第3版』中央経済社、2013年。
- 安岡孝司『企業不正の研究』日経BP、2018年。
- 山浦久司『会計監査論』中央経済社、2008年。
- 柳俐, 趙群飛「中国会計検査の現状と発展趨勢」(PDF)『会計検査研究』第26巻、会計検査院、2002年、243-256頁、NAID 40005537751、2020年7月4日閲覧。
- 「特集 戦後会計史9大事件――現行制度の源流を探る」(『企業会計』2015年11月号)]、中央経済社
外部リンク
- 日本の会計・監査制度の歴史 - 2016年1月30日閲覧。