直接還元法
直接還元法(ちょくせつかんげんほう)とは、不動産鑑定評価等不動産の価格を求める手法の一つである収益還元法の、さらにその一種である。収益還元法にはDCF法とこの直接還元法の2つが存在し、DCF法による収益価格が標準とされる場合[1]は、その検証としての位置づけがなされている。
一期間の純収益を還元利回りで還元して収益価格を求める。
本項目においては、基本的に不動産鑑定評価基準による。
純収益
純収益(じゅんしゅうえき)とは、不動産に帰属する適正な純収益をいう。一般に1年を単位として総収益から総費用を控除して求める。対象不動産の初年度の純収益を採用する場合と標準化された純収益を採用する場合がある[2]。
収益価格
次の数式が「基本式」となる。

- P:収益価格、a:一期間の純収益、R:還元利回り
土地残余法
土地残余法(とちざんよほう)とは、不動産が土地と建物等との結合によって構成されている場合において、当該不動産に帰属する純収益から建物等に帰属する純収益を控除した残余の純収益を還元利回りで還元して土地の収益価格を求める手法であり、直接還元法に分類される。収益還元法以外の方法によって建物等の価格を求めることができるときは、この手法を適用できる。
土地残余法を適用するに当たっては、建物等が古い場合には土地に帰属する純収益を的確に求められない場合が多いので、建物等は新築か築後間もないものでなければならない。
更地の収益価格については、当該土地に最有効使用の賃貸用建物等の建築を想定することによりこの方法を適用して求めることができる[3]。
次の数式で表される。
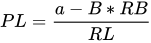
- PL:収益価格、a:建物等及びその敷地の償却前の純収益、RB:建物等の還元利回り、RL:土地の還元利回り
なお、当該不動産に帰属する純収益から土地に帰属する純収益を控除した残余の純収益を還元利回りで還元して建物等の収益価格を求める手法は、建物残余法という。
有期還元法
収益期間又は純収益の予測期間を有期とする方法で、直接還元法に分類される[4]。
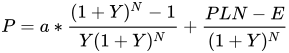
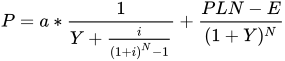
出典、脚注
- 資産の流動化に関する法律等に基づく要請を背景とする鑑定評価(不動産鑑定評価基準総論第5章)、証券化対象不動産の鑑定評価(不動産鑑定評価基準各論第3章)等が該当する。
- 初年度純収益を採用するのが簡便で精度が高いと思われるという考えがある(『不動産の調査・分析・評価の実務』p.234)。
- 『要説』p169~170
- 『要説』p151~153
- 『不動産評価ハンドブック』p.320~321