政策金利
政策金利(せいさくきんり、英: policy interest rate)とは、中央銀行が金融政策として定める金利のこと。中央銀行が独立していない国家の場合は政府が定める。景気の過熱を抑えるために行われる政策金利の利上げを「金融引き締め(政策)」、景気を活性化させるための利下げを「金融緩和(政策)」という[1]。
以下の短期金利などが対象となる。通常は短期金利だけだが、2016年9月から2024年3月まで日本は長期金利も対象となった。
- 銀行が中央銀行に預金する際の短期金利 - 日本は日本銀行当座預金金利
- 銀行が中央銀行から借りる際の短期金利 - 日本は補完貸付制度の基準貸付利率(公定歩合)
- 銀行間の翌日物の金利 - 日本は無担保コール翌日物金利、米国はフェデラル・ファンド金利
利下げ(金融緩和)
影響と効果
政策金利が下降させる利下げ政策(金融緩和)は景気を上向かせるために行われる金融政策である。政策金利が下がると、金融機関は以前よりも低金利で資金調達できるので、企業や個人への貸出金利を引き下げることが可能になる。また、金融市場は互いに連動しているため、金融機関の貸出金利だけでなく、企業が社債発行などの形で市場から直接資金調達をする際の金利も低下する連鎖が起きる。つまり、企業は、従業員への給与や仕入れなどに必要な運転資金、工場や店舗建設など設備投資に必要な設備資金を調達し易くなる。また、住宅ローン金利が下降するために個人も住宅の購入資金を借り易くなる。こうした連鎖効果で、経済活動が利下げ前よりも活発となり、景気を上向かせる方向に作用する。通貨流通の促進効果もあるため、物価に押し上げ圧力が働き、利下げしなかった場合よりも物価上昇率は高くなる[1]。
利上げ(金融引締め)
日本
公定歩合
公定歩合(こうていぶあい、英: official discount rate)とは、日本銀行が民間銀行へ貸し付けを行うとき、適用される基準金利である。公定歩合を変動させることは日本の市中金利を変動させることと等しく、日本銀行は公定歩合を操作することで金融政策を行うことができた。そのため公定歩合は、長く日本の政策金利の役目を果たしていた。
1994年(平成6年)9月まで、政策によって日本における市中銀行の金利は公定歩合と連動するように規制されていた[3]。しかし、1994年(平成6年)10月に、民間銀行の金利は完全に自由化され[3]、公定歩合を利用して民間銀行の金利を操作することはできなくなった。日本の景気は悪化し続けており、従来であれば公定歩合を下げて金利を下げるべきだったが、日銀は1995年(平成7年)9月から2001年(平成13年)2月まで公定歩合を下げず、0.5%に据え置いたままだった。
市中銀行の金利自由化後は、公定歩合を操作する代わりに市中銀行が資金の運用と調達を行う金融市場の金利(無担保コール翌日物金利)を操作することで金融政策を継続。具体的には公開市場操作により、日銀が市中銀行から国債や手形を買い取る買いオペレーション(買いオペ)を行い、金利を下げる操作を続けた。1995年3月までは、公定歩合はコールレートより低い水準に設定されていたため、公定歩合の操作は重要な意味を持っていたが、その後は公定歩合よりもコールレートのほうが低くなっている[4]。
無担保コール翌日物金利の誘導目標の導入
1999年2月のゼロ金利政策により、無担保コール翌日物金利が誘導目標とされ政策金利の役割を果たすことになった。
日本銀行は2000年8月にゼロ金利政策を解除したが、金融不安が高まるのを防ぐため、2001年3月16日に補完貸付制度(ロンバート型貸出制度)を導入した。経営が不振な民間銀行は信用が低いため、短期金融市場で借り入れできなくなったり、借り入れできたとしても非常に高い金利で借り入れることになる。このことで金融不安を招く恐れがあった。これを防ぐために、担保さえあれば、日本銀行は制限なく市中銀行に公定歩合で融資をすることにした。担保があれば、市中銀行はどんなに高くても公定歩合の金利で借り入れが保証されるので、金融不安を抑えることに成功した。現在の基準貸付利率(公定歩合)は、短期金融市場の金利の上限の役割を果たしている。
日本銀行は、この後、少しずつ公定歩合を下げていった。2001年(平成13年)9月11日のアメリカ同時多発テロ事件で金融不安が高まったために、日本銀行は公定歩合を、史上最も低い0.1%まで下げた。2006年(平成18年)7月14日に、2001年(平成13年)3月より再実施されていたゼロ金利政策が解除され、公定歩合は0.4%となり、その後2007年(平成19年)2月21日には、公定歩合は0.75%まで引き上げられたが、2008年12月19日より0.3%となっていて、それ以降は変更していない。
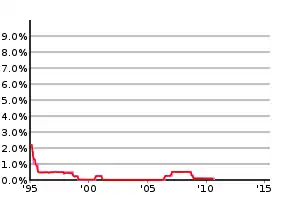
| 期間 | 誘導目標 |
|---|---|
| 1998.09 - 1999.02 | 0.25% |
| 1999.02 - 2000.08 | 当初は0.15%、そこから一層の低下を促す(0%) |
| 2000.08 - 2001.02 | 0.25% |
| 2001.02 - 2001.03 | 0.15% |
| 2001.03 - 2006.03 | なし (0%程度) |
| 2006.03 - 2006.07 | 0.00% |
| 2006.07 - 2007.02 | 0.25% |
| 2007.02 - 2008.10 | 0.50% |
| 2008.11 - 2008.12 | 0.30% |
| 2008.12 - 2010.10 | 0.10% |
| 2010.10 - 2013.04 | 0.00% - 0.10% |
| 2013.04 - 2024.03 | なし (0%程度) |
| 2024.03 - | 0.00% - 0.10% 程度 |
公定歩合の名称変更
日本銀行は2006年(平成18年)8月11日に「公定歩合」に関する統計の名称変更を行い、今後は公定歩合という名称は使わず、「基準割引率および基準貸付利率」(英: The Basic Discount Rate and Basic Loan Rate)と呼ぶことを発表した。
これは日銀の金融市場調節における操作目標が短期金融市場の金利(無担保コール翌日物金利・コールレート)となり、それまで公定歩合と呼ばれてきた日本銀行が金融機関に直接資金を貸し出す際の基準金利(基準貸付利率)に、預貯金金利や銀行の貸出金利の目安となる政策金利としての意味合いが薄れたためである。公定歩合は2001年3月16日に導入された補完貸付制度(ロンバート型貸出制度)の適用金利となっているので、日銀がコールレートを誘導する際の上限金利となる。
無担保コール翌日物金利の誘導目標の廃止
2013年4月、日本銀行は金融政策決定会合で「量的・質的金融緩和」の導入を決定し、金融市場調節の操作目標が無担保コール翌日物金利からマネタリーベースに変更された[6]。
マイナス金利の導入
2016年1月29日、マイナス金利付き量的・質的金融緩和を導入し、日本銀行当座預金金利が以下の3層の金利となった。[7]
- 基礎残高 +0.1%
- マクロ加算残高 0.0%
- 政策金利残高 -0.1%
長期金利の誘導目標の導入
2016年1月のマイナス金利政策導入による諸弊害が指摘されるようになったため、2016年9月の会合にて長期金利の操作を長期国債(主に10年物)の指値オペにて行うイールドカーブ・コントロール(YCC、長短金利操作)で行うようになった[8]。新発10年国債を対象としていたが2022年6月15日より残存7年国債の既発10年国債も対象となった[9]。2022年12月20日より、整合的なイールドカーブの形成を促すため、10年国債だけでなく、2~40年国債も指値オペの対象に追加となり、イールドカーブ全体をコントロールすることとなった[10][11][12]。2023年1月4日に、プラス金利となった2年国債の利回りを下げるために、2年間金融機関にゼロ金利で貸し出す、共通担保資金供給オペレーションを実施した[13][14]。
| 開始日 | 10年国債の誘導目標 |
|---|---|
| 2016年9月 | -0.10~0.10%程度 |
| 2018年7月 | -0.20~0.20%程度 |
| 2021年3月 | -0.25~0.25%程度 |
| 2022年12月 | -0.50~0.50%程度[17] |
| 2023年7月 | -0.50~0.50%程度だが、指値オペは1.00%で実施し事実上の上限[18] |
| 2023年10月 | 1.00%以下を目途とするが、1%超に対しては厳格では無く柔軟に対応する[19][20][21] |
| 2024年3月 | 廃止。ただし、買い入れは継続。[22] |
ゼロ金利政策への復帰および長期金利の誘導目標の廃止
2024年3月19日、無担保コール翌日物金利の誘導目標を0.0~0.1%程度にすることとし、マイナス金利政策からゼロ金利政策に復帰した。長期金利の誘導目標は廃止するが、買い入れは継続する。ETF および J-REIT の新規買い入れは終了した。CP等および社債等は買い入れ額を段階的に減額し、2025年3月を目途に買い入れを終了する。[22]
各国
各国の中央銀行の政策金利は以下の通りである。以下の表の一部は2008年現在である。
| 国名 | 名称 | 対象 |
|---|---|---|
 イギリス |
official bank rate | 翌日物、中央銀行の預金金利 |
 カナダ |
Target for Overnight Rate | 翌日物、銀行間取引 |
 オーストラリア |
official cash rate | 翌日物、銀行間取引 |
 ユーロ圏 |
key ECB interest rate[24] | 主要リファイナンス・オペ金利 (1週間物のオペ金利が中心) |
 ニュージーランド |
official cash rate | 翌日物、銀行間取引 |
 スウェーデン |
Repo rate | 1週間物、中央銀行の預金・貸出金利 |
 スイス |
3ヵ月物LIBOR金利 | 3ヵ月物、民間銀行の提示金利 |
 アメリカ合衆国 |
フェデラル・ファンド金利 | 翌日物、銀行間取引 |
 日本 |
日本銀行当座預金金利 | 翌日物、中央銀行の預金金利 |
脚注
- “金融政策は景気や物価にどのように影響を及ぼすのですか?”. 日本銀行. 2022年9月22日閲覧。
- “マイナス金利政策”. 野村證券. 2023年9月9日閲覧。
- 田中秀臣 『デフレ不況 日本銀行の大罪』 朝日新聞出版、2010年、221頁。
- 小塩隆士 『高校生のための経済学入門』 筑摩書房〈ちくま新書〉、2002年、177頁。
- 日本銀行による追加緩和の行方 ― 金融政策の現状と課題 ― 立法と調査 2019.12 No.418 参議院常任委員会調査室・特別調査室
- 日銀、「量的・質的緩和」を導入 各資産の目標残高一覧日本経済新聞 2013年4月4日
- 「マイナス金利付き量的・質的金融緩和」の導入 : 日本銀行 Bank of Japan
- 2%の「物価安定の目標」と「長短金利操作付き量的・質的金融緩和」 : 日本銀行 Bank of Japan
- 日銀、7年債の連続指し値オペ実施 金利抑制へ異例対応: 日本経済新聞
- 2022年12月20日 - 当面の金融政策運営について - 日本銀行
- 2022年12月20日 - 当面の長期国債等の買入れの運営について - 日本銀行
- 国債に日銀「影の目標」 本格利上げけん制、市場抑圧も: 日本経済新聞
- 日銀、異例の2年資金供給 国債利回りの低下狙う: 日本経済新聞
- 2022年12月29日 - 共通担保資金供給オペレーションの実施について - 日本銀行
- コラム:長期金利変動幅を拡大した日銀、本当の理由を探る=熊野英生氏 | ロイター
- 金融政策の考え方──「物価安定の目標」の持続的・安定的な実現に向けて──:日本銀行
- 日銀が金融緩和縮小、長期金利の上限0.5%に 事実上の利上げ: 日本経済新聞
- “長期金利上限、事実上1% - 日本経済新聞”. 日本経済新聞. 2023年7月29日閲覧。
- “日銀、金利操作の再修正を決定 長期金利1%超え容認 - 日本経済新聞”. 日本経済新聞. 2023年10月31日閲覧。
- 当面の金融政策運営について - 2023年10月31日 - 日本銀行
- イールドカーブ・コントロール(YCC)の運用のさらなる柔軟化 - 日本銀行
- 金融政策の枠組みの見直しについて - 日本銀行
- 白川[2008] p.128 表7-1-1 主要国中央銀行の誘導目標金利(政策目標)
- Key ECB interest rates - European Central Bank
参考文献
- 白川方明[2008] 『現代の金融政策』、日本経済新聞社 ISBN 978-4-532-13344-3
外部リンク
- 日銀・基準割引率および基準貸付利率(従来「公定歩合」として掲載されていたもの)の推移 公表データ一覧(1973年4月2日以降)