電子決済
電子決済(でんしけっさい、英: Electronic billing)とは、商品またはサービスの代金の決済を、硬貨や紙幣などの現金で支払うのではなく、電子的貨幣価値のデータの送受信によって行う仕組みである[1]。オンライン決済、キャッシュレス決済ともいう。
概要
キャッシュレス決済
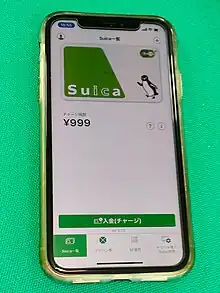
キャッシュレス決済は、決済情報の伝達手段により、磁気ストライプカード、接触ICカード、非接触ICカード(非接触型決済)、QRコードやバーコード、その他のビーコン(赤外線、光学、音響ほか)などの種別がある。中でも、非接触型決済は決済速度などが優れている[3]。
電子決済ではないがインプリンタを使った決済手段がある。電気的・電子的な方法を使わずキャッシュレスで決済できる(ただし、フロアリミットを超えた決済は電話などの通信が必要である)。
種別

決済情報の伝達手段により、以下の種別がある。
- 非接触型IC方式
- QRコード、バーコード
- 詳細は「QR・バーコード決済」を参照
- 携帯機器のカメラで、店側に設置・提示されたQRコードやバーコード(コード類)を読み取り、決済を行う方式である。コード決済とも言う。また、携帯機器側の画面にコード類を表示し、それを店側のPOSで読み取り決済を行う方式もある[4]。常時かつ即時に通信処理可能なICカード型と比較すると、携帯機器の操作(決済専用アプリの起動など)が必要で、読み取りの手間がかかるという欠点もある[4]。また、非接触型と異なり、携帯機器の通信機能がオフライン(圏外など)の場合は決済不能である。北欧、中国、米国の一部などで普及している[4]。
- ビーコン
電子決済の普及
前述のように決済面の電子化(小切手、クレジットカードなど)は、決済自体のオンライン化と不可分であり、これに金融機関のオンライン化が先行していた。電子技術、通信技術や近距離無線通信技術の発達により、電子決済や電子マネーなどの高度化が図られて今日に至っている。
今日では、全世界で急速に電子決済が普及しており、通貨の「キャッシュレス化」が進む事により「キャッシュレス社会」となるとの見方が強い。世界で最も「キャッシュレス化」が進んでいるスウェーデンでは、スウェーデン・クローナの通貨使用率が2%となっている[7]。
冬季の現金輸送が困難を極めるスウェーデンやデンマークなどの北欧諸国、高額紙幣は存在するが利用しにくいアメリカ合衆国、偽札が多く現金そのものに信用のない中華人民共和国・大韓民国など、店舗側に利点のある国家において普及率が高く、特に北欧諸国や中国などでは、現在の子供や若者などは現金を知らない世代と言われるほどの状況となっている。一方、日本では、ATMが街中にあり、通貨が何不自由なく使えるため、店舗側に手数料に見合うだけの利点がそれほどないこともあり、普及速度は上記の国家に比べて緩慢であり、日本以外にも、スペイン、イタリア、ドイツ、フランス、スイス、台湾、香港などといった国や地域も現金決済が主流となっている。
ただ、日本でも2009年の資金決済に関する法律により、小口為替取引(100万円以下)の規制が緩和され、資金移動業者の登録を行えば銀行等の金融機関以外の者も決済市場に参入できるようになった[1]。2012年の時点で、電子マネー主要6規格での決済総額が3年間で2倍になるなど、急速に普及が進んでいる[8]。
脚注
- 電子マネーの動向と今後の展開(岡山 正雄) 農中総研、2018年11月15日閲覧。
- 総務省|平成27年版 情報通信白書|電子マネーの普及、2021年07月07日閲覧。
- コード決済の普及、いばらの道 日本経済新聞、2020年1月22日閲覧。
- 淵田 康之. “キャッシュレス・ジャパンの実現に向けて”. 野村資本市場研究所. 2018年11月4日閲覧。
- 高橋隆雄『センサーの基本と仕組み』2011年、52-53頁。
- https://kotobank.jp/word/%E3%83%A2%E3%83%90%E3%82%A4%E3%83%AB%E6%B1%BA%E6%B8%88-1715702#E3.83.87.E3.82.B8.E3.82.BF.E3.83.AB.E5.A4.A7.E8.BE.9E.E6.B3.89
- http://president.jp/articles/-/22449
- 電子マネー2.4兆円、3年で倍 値引き効果で主婦利用
- 「スマート・ソリューション・テクノロジーズ調査」