日本のデフレーション
戦前
1880年代前半の日本では、大蔵卿(1885年(明治18年)の内閣制度発足に伴い、大蔵大臣)の松方正義が緊縮財政政策を行い、それまで濫発されていた不換紙幣を償却し、日本銀行を設立して銀本位制が実現された。この緊縮財政の結果、日本はデフレ不況となった(松方デフレ)。
日本では、第一次世界大戦後、日本全体の物価が下落し、完全失業率が上昇するデフレ不況となった[1]。
また、濱口雄幸首相と井上準之助蔵相が緊縮財政を行い、1930年に円切り上げ(円高)となる旧平価で金本位制に復帰し(いわゆる金解禁)、デフレ不況となった。日本の昭和恐慌期の年間の物価下落率は10%を超えた[2]。翌1931年には11.5%の物価の下落が起きた[3]。
日本は、1920-1931年の12年間は、1920、1924、1925年を除くと消費者物価指数が対前年比マイナスの長期のデフレであった[4]。消費者物価指数は、1924年1.2%、1925年-4.5%、1925年-1.5%、1926年-1.5%、1927年-3.8%、1929年-2.3%と、1924年は僅かに上昇し、1925年以降はデフレ型経済に傾斜していった[5]。1926-1931年の6年間、日本のデフレは続いた[6]。1920-1932年の消費者物価の対前年比はマイナス3.2%であった[7]。
戦後
第二次世界大戦後、1949年に超均衡財政を中心とするドッジ・ラインが実施されて、デフレーション(安定恐慌)が起こった。
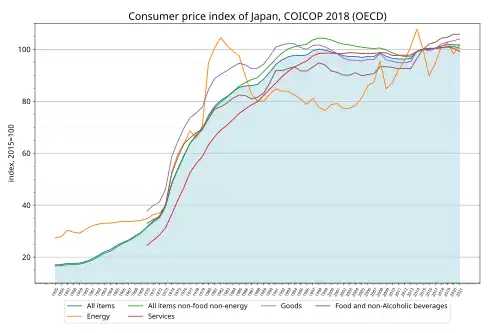
1989年から1990年には、日本では急激な利上げと総量規制による貸出の制限で、マネーサプライの伸びがマイナスになるほどの引締め政策でバブル崩壊が起き、1992年以降デフレーション(物価上昇率の低下)の傾向を示すようになった。日本は企業物価指数で1991年11月以降、GDPデフレーターで1994年第4半期以降、消費者物価指数で1998年9月以降デフレとなった[8]。
1997年(平成9年)の消費税等の増税・歳出削減などの緊縮財政により日本の消費者物価指数がマイナスになり、デフレの様相を呈するようになった。同年に発生したアジア通貨危機や、これに続いた日本の金融危機も原因として挙げられている。日銀による2000年のゼロ金利政策解除や2001年の国債30兆円枠による緊縮財政政策、民営化、規制緩和などの経済政策により、日本のデフレはさらに激しくなった。
2001年3月、日本政府は日本経済が「緩やかなデフレ」状態であることを公式に認めた[9]。同年3月19日からデフレ期待を解消し停滞を打破するために日銀の量的金融緩和政策が開始された。この政策には、ゼロ金利政策の長期化が予想されることで中長期の金利を低下させる時間軸効果があるとされる。名目金利は0パーセントまでしか下げられず、デフレ下ではそれ以上の金融緩和ができない(流動性の罠)とされるが、インフレ期待などを通じた間接的な効果があるかどうかについては、様々な議論がある。
2006年、2002年からの緩やかな景気回復により消費者物価指数ベースでのデフレ終了が見込まれ日銀の量的緩和が解除された。しかし、生鮮食品と石油関連価格を除いた実体的な物価を表すコアコアCPIを見ると、日本はまだデフレ傾向にあったため、翌年の2007年から景気の転換局面に入ってしまった[10]。
2008年の世界金融危機とそれに伴う不況により、デフレーションは日本のみならず世界規模での再来が懸念された。日本以外の国の中央銀行は、総需要を増加させるために自国の市場に大量の資金を投入したが、日銀は金融緩和余地の少なさを理由に量的緩和をほとんど行わなかったため、日本のコアコアCPIは0%を下回り、その後約-1.5%まで下がった[10]。
2009年11月20日、日本政府の月例経済報告において、日本が「緩やかなデフレ状況にある」と3年5カ月ぶりにデフレを認めた[11][12]。同年12月18日、日本銀行の白川方明も日本がデフレ状態であることを認めた[13]。
2019年5月13日、決算行政監視委員会にて上野賢一郎は「政権交代以降、アベノミクスの三本の矢の政策を進めましたが、その結果、名目GDPあるいは企業収益は過去最高の水準となる中で、デフレではないという状況をつくり出したと考えています」と述べた[14]。
平成デフレ
経済活動停滞の因果関係
日本の物価上昇率はGDPデフレーターでみて平均1%程度のマイナスとなっている。この事実からデフレが大した問題ではないと主張するのは早計である。1年間で一気に数十パーセントの物価下落が生じれば、雇用環境にも大きな影響が生じるため人々が経済危機だと認識するのは容易である。日本の問題は、平均して年1%程度のデフレが15年超つづくことで、経済停滞が長期化してしまっていることにある。悪化した雇用環境や円高基調で進む為替レートといった現象も、この年1%程度のデフレが長期化した結果である[15]。
アメリカの連邦準備制度 (FRB) のジャネット・イエレン副議長は「日本の名目所得、名目国内総生産 (GDP) は20年前より若干低い。これは注目すべき点で、日本のあらゆる問題の根源となっている」と指摘した[16]。
デフレである2013年現在では、日本の企業も家計のように金融資産を運用する[17]。日本の少子化、非正規雇用の増加、企業倒産の増加、国の税収が増えないことなどは、デフレや円高で不況が続いたのが原因である。
デフレスパイラル化について
経済学者の小室直樹が1998年に発売した著書で「デフレ・スパイラル」という言葉が使われている。1990年代後半には、デフレスパイラルという概念は知られていた[18]。
戦前の世界恐慌時のデフレと、現在(2010年)は2つの点が違う。第1に、相対価格が非常に大きく動いている。平均値はマイナス1%程度だが、30%も下落している商品もあれば、上昇している商品もある。戦前は、一律に低下した。第2は、当時のデフレは物価の下落率が2ケタ以上の異常事態だった。だが、現在は1%程度の下落が続き、スパイラルに加速しているわけではない[19]。
現在(2012年)はデフレスパイラルの状態に陥っている。物価が下落しているので、賃金は下がり、投資も増えないため、成長率も上がらない。そのためデフレ予想から脱却できず、物価が下落するという悪循環になっている[20]。
デフレ下での成長
「日本はデフレが続いているにもかかわらず2002年からは景気が回復した、だからデフレは景気とは関係がない」という議論について、経済学者の若田部昌澄は「日本がデフレに陥っていた1990年代にも2回程度の景気回復があったが、そのたびに景気回復が頓挫した。原因には、2000年8月の速水優日本銀行総裁によるゼロ金利政策解除といった政策の失敗もある。デフレの下での景気回復はきわめて脆弱であり、現在(2008年)の景気回復はほとんど枕詞のように『実感なき』と呼ばれるほど勢いが弱い。デフレの下では給料などの名目値が伸び悩むから実感に乏しい」と指摘している[21]。
経済学者の田中秀臣は「日本の景気は、2003-2006年末まで景気回復基調だったといわれているが、その水準はずっと低いままだった。外需によって、輸出産業を中心に企業収益は改善したが、名目賃金はまったく伸びず所得は頭打ちだった。名目GDPの成長率が伸びない限り、所得水準も上がらない」と指摘している[22]。
元日銀審議委員の中原伸之は「実質経済成長率1-2%、名目経済成長率3-4%の状況が2-3年続いて、初めてデフレ脱却といえる。好不況の循環の中での一時的な景気回復と、デフレ脱却を混同してはならない」と指摘している[23]。
経済学者のタイラー・コーエンは、日本の長期停滞が貨幣的要因によるものとは思えない、19世紀末はデフレでも経済成長していたと指摘している[24]。
田中秀臣、安達誠司は「デフレからの脱却は、日本経済の停滞を打破する必要最低限の条件に過ぎない。この最低限の条件を満たさない限り、日本経済の低迷は基本的に解消されない」と指摘している[25]。
指標とする物価指数について
大和総研は「どのような物価指数に着目するかによって結論が異なるなど、物価に関する議論は複雑なものになりやすい」と指摘している[26]。
経済学者の飯田泰之は「物価の正しい動きは、コアコアCPIとGDPデフレーターの間あたりである」と指摘している[27]。経済学者の高橋洋一は「デフレであるかどうかは、本来GDPデフレーターの動向で判断する」と指摘している[28]。
2015年1月30日、経済財政諮問会議で、デフレ脱却について、GDPデフレーター・産出量ギャップなどを総合的にみていく必要があると提案された[29]。
原因
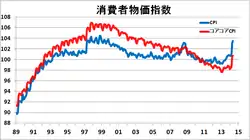
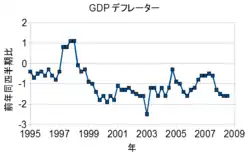
1990年後半以降、日本の金融機関は公的資金の投入を受けながら、不良債権の圧縮と経営基盤の強化に努めたが、その影響は信用収縮による長期デフレという形でマクロ経済に波及した[30]。GDPデフレーターという総合的な物価指標で見た場合1997年の消費税引き上げという特殊要因を除けば日本のデフレは1994年第3四半期から続いている[31]。デフレ現象が現実に起こった国は第二次世界大戦後においては、1990年代以降の日本以外にない[31]。
デフレが起きる要因として、1)需要要因、2)供給要因、3)貨幣・金融要因、の3つがある[32]。日本のデフレはすべてが絡みあった複合デフレといえる[33]。デフレの遠因として、長期的に続く円高傾向も挙げられる[34]。
1997年から始まった日本の金融危機について、連邦準備制度(FRB)は研究を行ってきた。危機が訪れたとき、デフレ阻止に向けて急速な量的金融緩和政策を行うべきであるという結論は、インターネット・バブル崩壊と「世界デフレ」の危機に関しては予期した以上の成果へ結びついた[35]。FRBは2002年7月に「デフレ防止策について1990年代の日本の経験の教訓」というFRBスタッフによるディスカッションペーパー[36] を公表し、そのなかで日銀が阪神・淡路大震災後も金融スタンスを変えなかったことや、1997年に消費税を増税したことに言及し、財政構造改革の政策スタンスを転換し所得・消費税等を引き下げることにより経済を刺激できた可能性について言及している[37]。
2012年4月21日、ワシントンで行われたフランス銀行主催のパネルディスカッションで、当時の日銀総裁の白川は日本について「人々が将来の財政状況への不安から支出を抑制し、そのことが低成長と緩やかなデフレの一因になっている」と述べた[38]。2012年6月4日、白川は都内の講演で「少子高齢化とグローバリゼーションという構造変化への対応が遅れていることが、低成長、ひいてはデフレの基本的な原因と述べた[39]。
その他のデフレの原因について、資源価格の上昇と国際競争力の低下による海外への所得流出とする説[40]、1997年の第2次橋本内閣の政策[注釈 1]にあるとする説[41]、民主党 (日本 1998-2016)政権の政策[注釈 2]とする説などがある[42]。
日銀理論
日銀は自身でゼロ金利政策・量的金融緩和政策を実施しながら、効果に疑問を呈する発言を重ねてきた経緯がある[43]。
これまで日銀の発言としては、次のようなものがある[44]。
- 銀行貸出が伸びない限り金融政策には効果がないので実体経済には何も起きない。
- 金利がゼロになったら金融政策は何もできない。
- 物価は金融政策では決まらない。
- 何も起きないからと量的緩和を進めていくと日本銀行のバランスシートが悪化し、円が暴落する。
- 日本銀行のバランスシートの拡大は通貨の信認を揺るがす。
- 一度インフレになったら止めることは出来ずハイパーインフレーションになる。
- デフレは、中国から安価な製品が流入してくるからである。人口や成長力などの実体経済によってインフレ率が決まる。
日本銀行は、『デフレは悪くない』『デフレは中央銀行の力が及ばない要因によって引き起こされた』と訴える報告書・声明を出す傾向にあった。これこそが、日本のデフレからの脱却を妨げるものだった[45]。「物価は金融政策では決まらない」を基本とした日銀理論には変形バージョンがあり、これらは金融政策無効論とデフレ責任転換論に大別できる[46]。
日本銀行の責任について
デフレからの脱却にもっとも大きな影響を及ぼすのは、中央銀行の金融政策である[47]。このデフレには日銀による金融政策運営の問題が大きい[48]。日本が15年間デフレから脱却できなかった最大の要因は日銀の政策目標が明確でなかったことにあり、日銀のみならず財務省 (日本)にも要因がある[49]。
日本のデフレ不況の主要な原因は、日本銀行による極度に消極的な金融政策である[50]。1991年以降の日銀の不十分な金融緩和策政策が、長期に及ぶ債務デフレとデフレ予想の定着をもたらした[51]。日本銀行は、世界金融危機後、他の先進国の中央銀行のような量的金融緩和政策を行ってこなかった。量的緩和を行った時にも「デフレは金融政策で解決できる問題ではない」と言い続けた。結果、将来の期待に影響を与えることができず、金融政策の効果を自ら減退させてしまった[52]。
普通の国の金融政策は、物価上昇率を1-3%にする。言い換えれば、金融政策で産出量ギャップを埋めている。産出量ギャップがあるうちは、デフレになるからである[53]。日銀は、消費者物価指数上昇率0%あるいはデフレを目標として、金融政策を運営しているのではないかという疑いさえある[21][54]。
日本銀行の説明
2011年9月7日、白川日銀総裁は、金融政策決定会合後の記者会見で「日銀のマネタリーベースの対GDP比は24.6%に達しており、米FRBの17.4%や欧州中央銀行 (ECB) の11.5%を上回っている」とし、量的金融緩和政策が足りないとの批判について「明らかに事実に反している」と反論した[55][56][57]。
前述の説明に関する批判として、次のようなものがある。日本は現金決済取引が多いので、以前からマネタリーベースの対GDP比はカード決済などで現金をあまり使わない欧米より高かった。問題はマネタリーベースの対GDP比の『水準』ではなく『変化』である。マネタリーベースの対GDP比の変化でみても、日本の金融緩和は足りない[57]。日本は現金社会なので、マネタリーベースの比率が多くなる。対GDP比での議論は意味がない[58]。
産出量ギャップ
日本は過去10年間、産出量ギャップがマイナス傾向で需要が不足していたため、それがデフレの大きな要因になってきたとされている[59]。ただし、物価は産出量ギャップだけで決まるわけではなく、マネーサプライなどの金融政策の動きも重要である[59]。よって産出量ギャップだけで物価の動きを論ずるべきではないが、重要な指標であることは間違いない[59]。
バランスシート不況論
1990年代初めに、資産デフレをきっかけとした債務デフレによるGDPギャップの拡大が起きたため、景気の悪化とともに、その後の長期経済停滞をもたらしたとする説[60]。1990年代から21世紀初頭に日本において見られた資産デフレは、主に日本銀行の金融引き締めがその原因の一つであったと考えられており、1990年代以降の日本の経済停滞(いわゆる「失われた10年・失われた20年」)の相当部分は、日銀の金融引き締めに端を発したとする向きがある。バブル崩壊による資産価格の暴落による資産デフレを主因とする説[61]や、バブル崩壊による株価・地価の下落、銀行の不良債権の増加、大量の企業倒産などにあるとする説がある[62]。
構造デフレ論
デフレは貨幣的現象ではなく構造的な現象であって、金融政策では克服できない[63]。デフレの原因は、合理化やグローバリゼーションの進展によってもたらされている、構造的な供給過剰だからであるという説[64]。
日本とアメリカの物価動向は違う。日本はデフレになったが、アメリカはならなかった。問題は、雇用の受け皿である。アメリカでは製造業より生産性が高いサービス業が引き受けたのに対して、日本では製造業より生産性が低いサービス業が引き受けたという大きな違いがある[65]。
デフレの背景には金融政策の対象である貨幣的現象以外に世界経済、日本経済それぞれの構造変化という側面もある。ひとつの手段(金融政策)で対応できるとは考えづらい[66][67]。
イノベーション・グローバリゼーションを背景として生じている構造的デフレに対しては、財政政策・金融政策は無力である[67][68]。グローバリゼーション・技術革新によって、相対的にモノが安くなること(相対価格の下落)はよいことである。ただし、物価全体(一般物価)が下がり続けるという状況は避けなければならない[69]。
日本がデフレになった原因は、橋本政権の時の緊縮財政や消費税増税であるが、グローバル化の下で日本以外ではデフレ圧力が顕著に見られない原因は、借金をしてまで消費を続けていたためであるとしている。特にアメリカは、モノ、ヒト、カネのグローバル化によってデフレ圧力があったのを、2000年代は金融化で隠していたものの、住宅バブルの崩壊以降はデフレの危機に陥っている[70]。
デフレの原因とは、産出量ギャップすなわち総供給と総需要の差であるから、総供給の変化だけを見ても、一般物価がどう動くは分からない。総供給の拡大と同程度あるいはそれ以上に総需要が拡大すれば、デフレは起こらない。つまり、総供給がどう変動しようとも、マクロ政策によって総需要さえ調整できれば、産出量ギャップを縮小させることは常に可能である[67]。
聖域なき構造改革
構造改革とは、規制緩和、自由化、民営化、緊縮財政などによって新規参入者を増やし、自由競争を促し、産業の生産性を向上させようという政策であるが、こうした政策は新自由主義であり、1970年代の終わりから1980年代にかけてアメリカのロナルド・レーガン大統領やイギリスのマーガレット・サッチャー首相が推進し、1990年代以降の日本の聖域なき構造改革も同様であった[71]。1970年代の終わりから1980年代の欧米はデフレよりインフレが問題であった。インフレはデフレと逆で、貨幣価値が自然と下がっていく。賃金労働者が多い中流階級は、現金をもっているとその価値が下がっていくため、中産階級の没落が懸念された。これに対して1990年代の日本は、バブル崩壊後の不況でデフレが懸念される状況で新自由主義的な構造改革を断行し、10年以上もデフレから脱却できない事態に陥った[72]。構造改革が成功すると、総需要がさらに不足する可能性もある。マクロ的な拡張政策とミクロ的な生産性の上昇を促す政策の両者が必要である[73]。デフレ下で、政府支出の大幅なカットや増税によって、財政構造改革を強行すればデフレや完全失業率は悪化し、マクロ経済は不安定になる。1997年の橋本龍太郎内閣はその典型的な例である[2]。
輸入デフレ論
日本のデフレは、中華人民共和国を初めとした新興国からの安価な輸入品の増加によって引き起こされたとする説[67][74]。中国を中心とするアジア諸国の工業化が急速に進んだ結果、これらの国々からの廉価な製品が流入しそれが日本の物価を押し下げる原因である[75]。
人口減少デフレ論
- 政府および日銀の見解
内閣府は『平成23年度経済白書』で、生産年齢人口の減少がデフレの原因であるか否かを検証している[15]。各国比較を行なってみると、生産年齢人口の減少と物価下落が併存している国は日本だけという結果が得られている[15]。一方で、将来の生産年齢人口の減少は、期待形成を通じて将来の物価動向や成長率を押し下げるという可能性が指摘されている[15]。
2010年11月4日、白川日銀総裁は都内で講演し、人口減少に伴う成長率の低下が長期の需要低迷やデフレの原因となっていると述べた[76]。また2012年5月30日白川総裁は、日本の人口動態の変化が成長率に影響しているとの見解を示し、2000年代の10年間について先進24カ国(OECDに1990年代までに加盟した高所得国の内1990年代以降の生産年齢人口と、GDPデフレーターが利用可能な24カ国[77])の人口増加率とインフレ率を比較すると、両者の間に正の相関が観察される。マネーの増加率とインフレ率の相関が先進国で近年(2012年)弱まってきていることと対照的であると述べ、将来起こる成長率の低下を先取りする形で、需要が減少し、物価が下落する一因となったと述べた[78]。
白川のレポートは、OECD加盟国34ヵ国のうちスロバキア(2000年12月14日加盟。)、チリ(2010年5月7日加盟。)、スロベニア(2010年7月21日加盟。)、イスラエル(2010年9月7日加盟。)、エストニア(2010年12月9日加盟。)は除かれている。これらの国は人口減少もしくは人口増加率が大きくないにもかかわらず、インフレ率が高い国である。これらを除くと、見かけ上は人口増加率とインフレ率が相関をもっているように数字操作ができる。さらに5カ国を除いているが、これらがどのような国なのか資料からは分からない[79]。過去のデータを散布図にしても、人口減少によってデフレになるというデータはない[50][80]。人口減少は日銀には手が出せない分野だからデフレや名目GDPの低迷は日銀の責任でないという言い訳である[81]。人口減少の国は20か国近くあるが、日本だけがデフレで名目GDPの伸びは日本が世界最低である[81]。世界のデータを見ても、一般物価増減については、人口増減とはまったく関係がなく、通貨量と関係がある[82]。デフレや名目GDPの低迷はマネーの伸び率をコントロールしている中央銀行の責任である[81]。
- その他の見解
デフレの原因として、生産年齢人口が減っているからだという説があるが、生産年齢人口が減っているのは日本だけではない。白川総裁は生産性が低いことをデフレの理由に挙げているが、日本よりも低い国はいくらでもある。デフレなのは日本だけである。貨幣以外がデフレの原因だという説は、データを国際比較すれば、破綻する[83]。
人口減がデフレの要因であると言ったまともな経済学者はいないが、日本ではそれが盛んになって、日銀の白川総裁までそれに乗っていた状態である[84]。人口がデフレの要因であるというのは、理論的にも実証的にも根拠がない[85][86]。実質生産に人口・生産年齢人口が影響するのは当たり前のことである。しかし、貨幣的現象である物価・デフレに人口が効くというのは、的外れな議論である[86]。
世界と比較しても、デフレと人口減少が併存している国をみつけることは難しい[87]。デフレは、総需要が総供給を下回る、もしくは支出のスピードが供給のスピードを下回ることから生じる。人口減少は、中長期的な成長力(供給力)を低下させるため、インフレ要因であってデフレ要因ではない。人口減少がデフレに繋がるという議論は『人口減少により国内市場が縮小する』という認識によるのものだろう。もし人口が減り国内市場が縮小するとの見通しが高まれば、企業は海外に進出して国内需要減少分を輸出で補おうとするはずである。さらに、少子高齢化が進む未来にあっては、市場構造が現在とは異なるだろう。高齢者が増えれば、高齢者のニーズを反映した商品を供給しようと市場は変化するはずだ。産業構造は変化していくため、現状の産業構造にもとづいて国内市場の縮小を論じることは意味がない[88]。
国際決済銀行 (BIS)、フィンランド銀行の調査担当者であるミカエル・ジュセリウス、エロッド・タカッツは先進22カ国の1955-2010年のデータを基に、高齢化はインフレ圧力が高まる可能性があると指摘している[89]。
対策についての議論
米国の経済学者のジョセフ・E・スティグリッツは「日本のデフレの原因は、為替レートの影響が大きかった。円安が続けば、その状況は変わる。現実問題として、アメリカが金融緩和を進めれば、円高になるので、対抗することが必要である。日銀は日本国債をより積極的に買い入れるなどし、対抗しなければならない」と指摘している[93]。但しスティグリッツはベースマネー増大に拠るデフレ解消には「銀行のバランスシート上、マネーサプライと信用量が等しいという事実が、この分野における長年にわたる混乱の原因の一つです。回帰分析を行えば、この2つの数字は同じものになってしまうので、何が原動力になっているかを特定することは難しくなってしまいます。我々が主張している理論では、信用供給に焦点を当てた訳です。例えばベースマネーが増加したとしても、信用供給に直接反映されない訳です。この点こそ日本が抱えている問題の1つなのかもしれません。通貨当局はベースマネーをコントロールしていますが、直接的には信用供給をコントロールしていません。最終的にはこの2つは同じかもしれませんが、何をコントロールしているかという点が重要だと思います。」[94] と述べ、ベースマネーと信用供給(こちらが直接に物価に影響する)を等しく見ることに対して問題を呈している。つまりこの場合の日本国債の買い入れはあくまでも他国の金融政策に拠る極端な円高に対する対抗措置としての買い入れであり、ベースマネー増大に拠るデフレ解消を意図するものでないことに注意が必要である。
一方、岩田規久男は為替レートとインフレ率について、明確な一方的因果関係は検出されていないと述べている[95]。
但しエコノミスト五十嵐敬喜は「消費者物価指数(コアコア)と円の名目実効レート」を示し、「12年後半から大幅な円安が進行している。このことが消費者物価を押し上げた」と述べている[96]。
そして2014年10月のIMF・世界銀行総会の際に、各国の財務相や中央銀行総裁が出席する会議で、日本の物価上昇率(消費増税の影響をのぞく)を巡り、国際通貨基金 (IMF) が為替の影響を受けにくい品目に限った試算を行い、それが各国の財政金融当局に示されたという。上昇率は2014年に入ってからもプラス0.3%程度からマイナス0.2%程度の範囲を動く状況が続き、ゼロ近辺にとどまっていた。消費増税分をのぞいた日本の物価上昇率(インフレ率)は最近、前年比で1.5%前後で推移している。IMFの試算は、円安で輸入品や原材料費の価格が上昇している影響が最近の物価上昇に大きく寄与しており、円安の影響をのぞいた物価はほとんど上昇していないことを示す。(安倍政権の経済政策アベノミクスについて、IMFは公式には「インフレ期待を高めており、効果を発揮している」と基本的に評価する立場。)[97]
田村秀男は物価下落に焦点を合わせた経済学会や政府、日銀などのデフレ論を批判し、「物価の継続的な下落の速度、度合いをはるかに上回る賃金の下落が続く状態」と定義するよう提起している[98][99][100]。田村は、単に「物価の下落が続く状態」とする従来の視点では1930年代の大恐慌時代や1998年以降の「日本型デフレ」を十分説明できないし、金融政策や財政政策判断の誤りを生むと警告している[101]。田村は、物価上昇偏重による政策判断の誤りの例として日本銀行による2006年3月の量的緩和解除を挙げている[102]。田村は日本の2014年4月からの消費税率引き上げについて、田村は賃上げ率が消費税増税による影響を含めた消費者物価上昇を大きく下回る状況下では、デフレを加速させると批判している[103][104]。
岡部直明は「脱デフレのために、名目所得ターゲットを持つべきである」と指摘している[105]。
インフレ期待
経済学者の伊藤元重は「デフレマインドとは、将来にわたって景気が低迷し物価や賃金が下がり続けるという予想が経済に定着していることを意味する。だから消費も投資も増えず、デフレが続く。現在(2012年)の日本の状況で言えば、経済にデフレマインドが定着しているのが、日本経済がデフレから脱却できない最大の理由である」と指摘している[106]。
経済学者の清水谷諭、堀雅博は、デフレ期待が消費行動に及ぼす影響を検証し、住宅ローンを抱える世帯に限り、デフレ期待自体が失業不安となり消費に悪影響を与えるとしている[107]。
経済学者のロバート・B・ライシュは「日本はデフレ脱却のためには、ある程度のインフレ・通貨調整のリスクを冒してでも景気刺激策を継続させるべきである。こうしたリスクは、デフレに逆戻りしてしまう場合のリスクに比べれば小さい」と指摘している[108]。
経済学者のポール・クルーグマンは「日本にとってもっとも必要なことはデフレマインドに戻らないことであるが、企業が低価格戦略を打ち出さないことも重要である。国民がインフレマインドにならない限り、消費は伸びず、デフレから完全に脱却できない」と指摘している[109]。
一方ジョセフ・E・スティグリッツは「インフレ・ターゲットが政策手段になると主張する方も一部にいらっしゃいます。インフレ期待を形成させることができるかどうか。私は、インフレ期待を形成することは不可能であり、インフレにだけ焦点を当てるという政策はまちがっていると思います。」と述べている。「私の意見では、金融政策は全てのマクロ経済政策目的を達成するために行われるべきです。例えば、米国における政策目的は雇用・経済成長・物価安定です。」「金融政策の目標はマクロ経済の安定化であり、完全雇用を実現すべきです。これを実現する政策手段が適正な政策手段であります。」と述べ期待インフレを政策目標とすることを批判している[94]。
金融政策
経済学者の小林慶一郎は「ゼロ金利の状態でどうやって『期待』を操作できるのかは理論的に明らかではない」と指摘している[110]。小林は「『金融政策によって、インフレ期待を操作してデフレは脱却できる』という議論は、設計主義と非常に高い親和性がある」と指摘している[111]。小林は「現段階(2004年)で『金融緩和だけでデフレは脱却できる』という議論は、専門的研究者の立場からは言い切れない。問題は、こうした論理の飛躍が見過ごされ、非専門家の論壇で強い支持を集めていることにある。これは経済の閉塞感の中、市場ルールから逃避したい、組織秩序に身を置きたいという設計主義の幻想が日本の論壇に広がっていることを示している」と指摘している[112]。
岩田は「金融政策で予想に働きかけることを不安視する声もあるが、金融政策は基本的に予想に働きかけるものであり、予想を否定する金融政策はありえない。黒田東彦総裁就任前の日本銀行は、意図せずにデフレ予想に働きかけていた」と指摘している[113]。岩田は「日銀がマネタリーベースをインフレ率が安定的に上がるまで増やすことを表明すれば、インフレ予想が生まれる。将来、貸出や銀行の証券投資などが増え、それに伴ってマネーサプライが増えるだろうと投資家が予想するからである」と述べている[114]。
経済学者の浜田宏一は、インフレ期待ついて「人々の期待がそのまま実現する社会は存在しない」とした上で「日本銀行の物価目標が達成されなくても、(結果的に)景気がよくなればよい」との見解を示している[115]。
ジョセフ・E・スティグリッツは「日本の場合のインフレターゲット論の問題点は、それが短期的に間違った変数に注目することであり、コミットメントが信用できるものだとすれば、金融当局は間違った戦略を長期に渡って推進することになる。金融政策は、今現在の実質金利よりも信用供給の拡大に注目したほうが正しく推測できる」[116] と述べ、実質金利低下を金融政策の目標とすることを間違った戦略であると指摘し批判的である。
財政政策
財政政策には2つの問題点がある。第1に最大で40兆円、最小でも20兆円以上にも達する総需要の不足に対して、通常の財政政策には限界がある。第2に日本の場合、『リカードの等価定理』が働いて財政政策の乗数効果が下がってしまい、政策効果が限定される。また政府支出を拡大することで、経済に占める政府部門の割合が高まると、経済全体の非効率性をもたらすという問題もある。つまり、財政政策だけではだめで、必ず金融政策と組み合わせてやらなければならない[117]。
財政政策の効果がゼロではないが、公共事業をやった場合でも、用地買収の費用を引いて乗数を掛けるとケインズ乗数はせいぜい1.4から1.5ぐらいである。産出量ギャップを6%とすると30兆円の政府支出を現状から20兆円増やして、そこで少なくとも横ばいにしてその水準を維持する必要がある。これは不可能で、むしろ財政破綻のリスクを高める[118]。
グローバル・インバランスの是正
日本はデフレを悪化させずに輸入を増やし、グローバル・インバランス(世界的な経常収支不均衡)を是正すべきだとしている。内需拡大によりデフレを克服し、経済を回復させ、成長軌道に乗せる。そうすると賃金や国民所得は上昇し、物価も上昇に転じて緩やかなインフレになる。こうして国民の購買力が高まると、輸入が増える。このようにデフレを脱却し、緩やかなインフレで成長していけば、デフレにならずに輸入を増やすことが可能である[119]。内需を拡大し、デフレを克服する方法としては、政府による公共投資で需要を創出すべきである。公共投資が需要と供給のギャップを埋め、需給がバランスして、物価の下落が止まる。そうすれば、企業は銀行からお金を借りて投資するようになり、消費者も支出する方が合理的になる、民間が投資や消費を増やして需要を拡大するようになったらデフレは終息し、経済は成長し始める[120]。
インフレ・デフレと経常収支の黒字・赤字は関係が無い。日本は1980年代はインフレだったが経常収支は黒字だった。インフレ・デフレを決めるのに需要は関係するが、内需にこだわる必要はない[121]。
賃金の引き上げ
物価が上がるだけで賃金が上がらなければ国民生活は苦しくなるが、賃金よりも雇用が増えることのほうが大事である。(2014年2月時点の日本経済では)賃金は上がっていないが雇用は増えており、雇用・賃金を掛け合わせた賃金の支払い総額は増えている。つまり、平均的に見ると国民の生活は苦しくなっていない。こうして雇用が増えていけば人手不足が起こり、人手を集めるために賃金は上昇を始める[122]。
政府紙幣発行
この方法の賛成者は、債務ファイナンスに比べて多くの利点があると述べる。信用供給か貨幣かという選択肢については、通貨当局はベースマネーをコントロールしているが、直接的には信用供給をコントロールしていない、何をコントロールしているかという点が重要である。インフレ期待を形成することは不可能であり、インフレにだけ焦点を当てるという政策はまちがっているのではないか。金融政策は全てのマクロ経済政策目的を達成するために行われるべきである[94]。
大恐慌時のデフレ不況の原因
世界恐慌の原因は世界各国が金本位制への復帰に固執したことにある[123]。日本は政策担当者たちが旧平価による復帰に固執したことによって、デフレ政策を意図的に選択し、デフレ不況を追求した[123]。関東大震災の復興需要が切れデフレになったところに、浜口雄幸内閣が財政引き締めを重ね昭和恐慌が起きた[41]。
田中秀臣は「当初は、金本位制への復帰は為替レートの安定を目的とするものであったが、次第に金本位制復帰によるデフレ圧力によって非効率部門を淘汰するという別のイデオロギーに変化していった」と指摘している[124]。
脚注
注釈
- 消費税率引き上げ、医療費の本人負担の3割への引き上げ、特別減税の廃止などの政策。
- 財政削減、紙幣発行の引き締め、官僚批判、規制緩和、コミュニティやNPOによる公財政の身代わり、エコロジー志向などの政策
出典
- 田中秀臣・上念司 『震災恐慌!〜経済無策で恐慌がくる!』 宝島社、2011年、28頁。
- 岩田規久男 『日本経済を学ぶ』 筑摩書房〈ちくま新書〉、2005年、229頁。
- 田中秀臣・上念司 『震災恐慌!〜経済無策で恐慌がくる!』 宝島社、2011年、39頁。
- 田中秀臣 『日本型サラリーマンは復活する』 日本放送出版協会〈NHKブックス〉、2002年、42頁。
- 麻木久仁子・田村秀男・田中秀臣 『日本建替論 〔100兆円の余剰資金を動員せよ!〕』 藤原書店、2012年、228頁。
- 岩田規久男 『スッキリ!日本経済入門-現代社会を読み解く15の法則』 日本経済新聞社、2003年、213頁。
- 田中秀臣 『日本型サラリーマンは復活する』 日本放送出版協会〈NHKブックス〉、2002年、222頁。
- 岩田規久男 『「不安」を「希望」に変える経済学』 PHP研究所、2010年、78-79頁。
- 第一勧銀総合研究所編 『基本用語からはじめる日本経済』 日本経済新聞社〈日経ビジネス人文庫〉、2001年、99頁。
- 田中秀臣・上念司 『震災恐慌!〜経済無策で恐慌がくる!』 宝島社、2011年、61-62頁。
- “約3年半ぶりに「デフレ宣言」=11月月例経済報告”. Reuters (Reuters). (2009年11月20日) 2014年5月4日閲覧。
- 勝間和代 『自分をデフレ化しない方法』 文藝春秋〈文春新書〉、2010年、18頁。
- 勝間和代 『自分をデフレ化しない方法』 文藝春秋〈文春新書〉、2010年、19頁。
- “衆議院会議録情報 第198回国会 決算行政監視委員会 第2号”. kokkai.ndl.go.jp. 2019年11月10日閲覧。
- デフレと金融政策に関する9つの論点 片岡剛士 SYNODOS -シノドス- 2011年7月26日
- 米FRB副議長:日銀のデフレ脱却のための緩和政策適切 Bloomberg 2013年4月5日
- 岩田規久男氏、日本「企業が家計のように資産運用」 所信表明 日本経済新聞 2013年3月5日
- 小室直樹『日本人のための経済原論』、1998年、東洋経済新報社
- 池尾和人 慶應義塾大学教授 日銀に“政治的判断”を押し付けるな ダイヤモンド・オンライン 2010年10月5日
- インタビュー:日銀は極端な国債購入拡大回避を=伊藤・東大大学院教授 Reuters 2012年12月14日
- 日銀新総裁はゼロ金利に復帰を Archived 2013年6月22日, at the Wayback Machine.PHPビジネスオンライン 衆知 2008年5月8日
- 田中秀臣 『雇用大崩壊 失業率10%時代の到来』 NHK出版〈生活人新書〉、2009年、18-19頁。
- 論点:4月消費増税、是か非か 毎日jp(毎日新聞)2013年8月30日
- 若田部昌澄・栗原裕一郎 『本当の経済の話をしよう』 筑摩書房〈ちくま新書〉、2012年、135頁。
- 田中秀臣・安達誠司 『平成大停滞と昭和恐慌〜プラクティカル経済学入門』NHK出版〈NHKブックス〉、2003年、183頁。
- 大和総研 『最新版 入門の入門 経済のしくみ-見る・読む・わかる』 日本実業出版社・第4版、2002年、94頁。
- 勝間和代・宮崎哲弥・飯田泰之 『日本経済復活 一番かんたんな方法』 光文社〈光文社新書〉、2010年、160頁。
- 高橋洋一 『高橋教授の経済超入門』 アスペクト、2011年、32頁。
- デフレ脱却の視点、賃金反映のデフレータみる必要=諮問会議議員 Reuters 2015年1月30日
- 安達誠司「講座: ビジネスに役立つ世界経済」 【第2回】 〜欧州はいまでも債務危機なのか?〜 現代ビジネス 2013年5月2日
- 岩田規久男編 『昭和恐慌の研究』 東洋経済新報社、2004年、190頁。
- 岡部直明 『ベーシック日本経済入門』 日本経済新聞社・第4版〈日経文庫〉、2009年、39-40頁。
- 岡部直明 『ベーシック日本経済入門』 日本経済新聞社・第4版〈日経文庫〉、2009年、41頁。
- 大和総研 『最新版 入門の入門 経済のしくみ-見る・読む・わかる』 日本実業出版社・第4版、2002年、105頁。
- COLUMN-〔インサイト〕世界的金融危機、日本の教訓は生かされているか=エコノミスト 岡田氏 Reuters 2008年10月22日
- Preventing Deflation: Lessons from Japan’s Experience in the 1990s
- P.38-P.39
- 際限ない国債買い入れ、制御不能なインフレ招く=日銀総裁 Reuters 2012年4月22日
- さらにアグレッシブな国債買い入れ、金利反転上昇の可能性=日銀総裁 ロイター 2012年6月4日
- インタビュー:日銀緩和、正気の沙汰と思えない=斉藤誠・一橋大教授 Reuters 2013年4月5日
- アベノミクスは日本に何をもたらすのか WEB第三文明 『第三文明』 2013年8月号
- 「小さな政府」という誤解:連載『リスク・責任・決定、そして自由!』 SYNODOS -シノドス- 2013年10月24日
- 飯田泰之 『世界一シンプルな経済入門 経済は損得で理解しろ! 日頃の疑問からデフレまで』 エンターブレイン、2010年、237頁。
- 日銀総裁はなぜもっと早く辞任しなかった? WEDGE Infinity(ウェッジ) 2013年3月18日
- ポール・クルーグマン - アベノミクスが日本経済を復活させる! PHPビジネスオンライン 衆知 2013年10月22日
- 【日本の解き方】アベノミクスに3つの死角 日銀理論、アソウノミクス、官僚に注意 ZAKZAK 2013年3月28日(2013年3月28日時点のインターネット・アーカイブ)
- 日銀総裁と経済パフォーマンス 片岡剛士 SYNODOS -シノドス- 2010年7月11日
- 復興債の日銀直接引き受けで長期金利は上昇するか? SYNODOS JOURNAL 2011年4月20日(2011年4月25日時点のインターネット・アーカイブ)
- 日銀は追加緩和でMBS買入れを=本田内閣官房参与 Reuters 2013年10月23日
- 研究 安倍新政権の金融政策の経済学的根拠について Chuo Online : YOMIURI ONLINE(読売新聞) 2012年12月20日
- 岩田規久男 『日本経済を学ぶ』 筑摩書房〈ちくま新書〉、2005年、79頁。
- デフレ脱却のための政策を問う NIRA 総合開発研究機構 2013年4月
- 高橋洋一「ニュースの深層」 なぜ日本経済だけが一人負けなのか 鳩山政権は日銀に「デフレターゲット」を捨てさせろ 現代ビジネス 2010年1月8日
- デフレは2011年まで続く? PHPビジネスオンライン 衆知 2009年12月10日
- 金融政策批判「明らかに事実に反する」 日銀総裁会見 日本経済新聞 2011年9月7日
- 金融政策「ちゃんとやってる」 白川日銀総裁、政財界の批判に反論 J-CASTニュース 2011年9月8日
- 高橋洋一「ニュースの深層」 あえて「失言辞任」に異論を唱える。なぜ新聞、テレビは自分たちが知っているはずの「鉢呂発言」の事実を報じないのか 本来、失言よりも問うべきは政策だ 現代ビジネス 2011年9月12日
- 「白川総裁は誠実だったが、国民を苦しめた」 浜田宏一 イェール大学名誉教授独占インタビュー 東洋経済オンライン 2013年2月8日
- 伊藤元重の新・日本経済「創造的破壊」論 「賃金上昇」→「デフレ脱却」という好循環を実現できる成長戦略とは? ダイヤモンド・オンライン 2013年11月11日
- 岩田規久男 『日本経済を学ぶ』 筑摩書房〈ちくま新書〉、2005年、227頁。
- 円居総一 『原発に頼らなくても日本は成長できる』 ダイヤモンド社、2011年、149頁。
- 伊藤元重 『はじめての経済学〈上〉』 日本経済新聞出版社〈日経文庫〉、2004年、17頁。
- 野口旭の「ケイザイを斬る!」 第7回 政策批判の過去と現在 HotWired Japan ALT BIZ(2004年6月30日時点のアーカイブ)
- 野口旭の「ケイザイを斬る!」 第8回 開かれた社会とその宿命 HotWired Japan ALT BIZ(2004年6月30日時点のアーカイブ)
- (第35回)なぜ日本だけがデフレになるのか 東洋経済オンライン 2010年10月18日
- 『朝日新聞』朝刊、2003年1月17日。
- 野口旭の「ケイザイを斬る! 」 第2回 「構造」なる思考の罠 HotWired Japan ALT BIZ(2005年12月2日時点のアーカイブ)
- 『中央公論』2002年7月号
- 竹中平蔵 『あしたの経済学』 幻冬舎、2003年、79頁。
- 中野剛志・柴山桂太 『グローバル恐慌の真相』 40-42頁。
- 中野剛志 『TPP亡国論』 130-131頁。
- 中野剛志・柴山桂太 『グローバル恐慌の真相』 71頁。
- 星 岳雄 カリフォルニア大学サンディエゴ校教授 日銀は非伝統的金融政策に踏み込め ダイヤモンド・オンライン 2010年10月13日
- 浜田宏一教授が圧勝した野口悠紀夫氏との議論!アベノミクス実現で「1ドル=120円、日経平均1万6000円」も見えてくる 現代ビジネス 2013年1月21日
- グローバルデフレが教えてくれること 富士通総研 2003年7月
- 成長力低下への対応必要=生産性向上が日本の課題-日銀総裁 ウォール・ストリート・ジャーナル 2010年11月4日
- 人口動態の変化とマクロ経済パフォーマンス -日本の経験から- 日本銀行 2012年5月30日
- 白川日銀総裁:日本の人口動態の変化が成長率に影響 ブルームバーグ 2012年5月30日
- 高橋洋一の俗論を撃つ! 野田政権誕生1年 民主党政権のパフォーマンス総点検 ダイヤモンド・オンライン 2012年9月6日
- 高橋洋一の民主党ウォッチ 「人口減少でデフレになった」 本当かどうかデータから検証する J-CASTニュース 2010年10月14日
- 高橋洋一の民主党ウォッチ 民主党の経済政策では「自殺減らない」 デフレと「日銀の責任」から目そらすな J-CASTニュース 2012年1月12日
- 白川日銀総裁「WSJインタビュー」のお粗末な中身 日銀の海外広報も失敗に終わった 現代ビジネス ニュースの真相 2011年03月09日
- 4%のインフレ目標でデフレ脱却の姿勢示せ――岩田規久男・学習院大学経済学部教授 東洋経済 2011年2月10日
- 株高円安は日銀の不熱心さを露呈させた――浜田宏一氏が語る金融政策のあり方 (1/4) Business Media 誠 2013年1月21日
- 日本銀行を後戻りさせてはならない RIETI 2012年6月
- 浜田宏一「人口構成がデフレの要因だという日銀の愚かな責任逃れ」 『アメリカは日本経済の復活を知っている』より第3回 現代ビジネス 2013年1月20日
- 【片岡剛士氏インタビュー】円高・デフレは自然現象ではない! 無謬性の罠にはまらないための経済知識 『円のゆくえを問いなおす』著者 片岡剛士氏インタビュー ソフトバンク ビジネス+IT 2012年7月4日
- 少子高齢化は経済にどのような影響を及ぼすのか 片岡剛士 SYNODOS -シノドス- 2010年8月18日
- 高齢化はインフレ圧力強める公算-前日銀総裁らの見方に異議 Bloomberg 2015年2月13日
- 読みトク!経済:月給はなぜ上がりにくいの? 毎日jp(毎日新聞) 2013年5月19日
- 期待インフレ率引き上げによる実質利下げで物価2%達成へ=黒田総裁 Reuters 2013年3月28日
- リフレ派の嶋中氏:黒田総裁の日銀理論に異論 Bloomberg 2015年3月2日
- 日銀 黒田新体制始動 “物価目標 2%実現を” NHK Bizプラス 2013年3月21日
- 関税・外国為替等審議会 外国為替等分科会 最近の国際金融の動向に関する専門部会 (第4回)議事録 平成15年4月16日
- 岩田規久男編 『昭和恐慌の研究』 東洋経済新報社、2004年、207頁。
- 「物価上昇が望ましいわけではない」◆円安がもたらした物価上昇 2015/03/19 五十嵐敬喜コラム 三菱UFJリサーチ&コンサルティングHP
- 物価上昇率「ゼロ近辺」 IMF、円安影響除き試算 2014年11月13日 朝日新聞
- 「デフレは死に至る病」産経新聞平成21年 (2009) 4月12日朝刊【日曜経済講座】編集委員・田村秀男
- デフレは死に至る病 イザ! 2009年4月12日
- [月刊文藝春秋2012年4月号の田村秀男論文「『オオカミ』はとっくに来ている」
- 田村秀男『反逆の日本経済学』(2013年1月、マガジンランド)P41-43
- 田村秀男『アベノミクスを殺す消費増税』(2013年8月、飛鳥新社)P45-47
- 2013/09/19産経新聞朝刊1面 田村秀男「消費税8%、絶体絶命のアベノミクス」、田村秀男の国際政治経済学入門「物価上昇しても…デフレ呼ぶ増税値上げ」など
- 田村秀男『消費増税の黒いシナリオ』(幻冬舎ルネッサンス新書)p3-6、p41-45
- 岡部直明 『ベーシック日本経済入門』 日本経済新聞社・第4版〈日経文庫〉、2009年、31頁。
- インフレ・ターゲティングはデフレ脱却の特効薬となるのか nikkei BPnet(日経BPネット) 2012年12月27日
- 急がれる「物価期待」の研究デフレ脱却に不可欠 RIETI 日本経済新聞 2010年3月24日
- 視点:雇用流動化へ日本に必要な「賃金保険」=ロバート・ライシュ氏 Reuters 2014年12月30日
- クルーグマン教授・独白「日本経済は、世界の良きモデルになる」【2】ノーベル賞経済学者が安倍総理に直訴 PRESIDENT Online – プレジデント 2015年1月2日
- 「期待」どこまで解明? RIETI 日本経済新聞 2013年10月21日
- ダイヤモンド社編 『日本経済の論点いま何が問題なのか』 ダイヤモンド社、2004年、52頁。
- ダイヤモンド社編 『日本経済の論点いま何が問題なのか』 ダイヤモンド社、2004年、67頁。
- 岩田日銀副総裁インタビューの一問一答 Reuters 2013年6月24日
- 岩田規久男 : 増税する前に名目成長率を上げよ PHPビジネスオンライン 衆知 2013年3月29日
- 黒田日銀の政策発動期待、消費増税に大きな心配ない=浜田内閣官房参与 Reuters 2013年11月15日
- ジョセフ・E・スティグリッツ 『スティグリッツ教授の経済教室-グローバル経済のトピックスを読み解く』 ダイヤモンド社、2007年、27-28頁。
- 田中秀臣 『デフレ不況 日本銀行の大罪』 朝日新聞出版、2010年、241-242頁。
- 第5回「デフレの解消を至上課題として、直接それを解決する方策」 RIETI 2003年12月25日
- 中野剛志 『TPP亡国論』 154-155頁。
- 中野剛志 『TPP亡国論』 155-157頁。
- 若田部昌澄・栗原裕一郎 『本当の経済の話をしよう』 筑摩書房〈ちくま新書〉、2012年、164頁。
- 法人税減税とTPPで復活する日本〔1〕 Archived 2014年6月19日, at the Wayback Machine.PHPビジネスオンライン 衆知 2014年2月10日
- 岩田規久男編 『昭和恐慌の研究』 東洋経済新報社、2004年、66頁。
- 田中秀臣 『経済政策を歴史に学ぶ』 ソフトバンククリエイティブ〈ソフトバンク新書〉、2006年、55頁。
関連文献
- 岩田規久男 編『昭和恐慌の研究』東洋経済新報社、2004年。
- 岡田靖・浜田宏一 (2009年). “バブルデフレ期の日本経済と経済政策” (PDF). 経済社会総合研究所. 2020年8月8日閲覧。
- 片岡剛士『日本の「失われた20年」 - デフレを超える経済政策に向けて』藤原書店、2010年。
関連項目
外部リンク
- デフレ脱却の意義を説明する。 (PDF) - 内閣府 2013年2月27日
- 篠原総一「経済を通して学ぶ歴史 〜江戸時代の経済政策〜 (PDF) 」- 経済教育ネットワーク
- デフレで低価格競争 - NHK放送史