レポ取引
レポ取引(Repurchase agreement)は、債券貸借取引、または債券現先取引とも呼ばれ、主に政府証券での短期借入[※ 1]の一形態を指す。ディーラーは基礎となる証券を投資家に貸出(販売)し、その後すぐに、通常は翌日、わずかな金利を払い、債券を取り戻す(わずかに高い価格で買い戻す)。
レポ市場は、従来の銀行部門に匹敵する規模に成長したノンバンクの大手金融機関にとって重要な資金源となっている。マネー・リザーブ・ファンド(米国ではマネー・マーケット・ファンド)などの大規模な機関投資家は、証券会社などの金融機関にその借り手金融機関が保有する国債や不動産担保証券などの担保と引き換えに(または担保で保証させて)資金を貸し出す。日本のレポ市場の規模は、おおよそ年間で100兆円程度であり[1]、米国のレポ市場では、1日に担保の時価で1兆ドルが取引されている[2][3]。
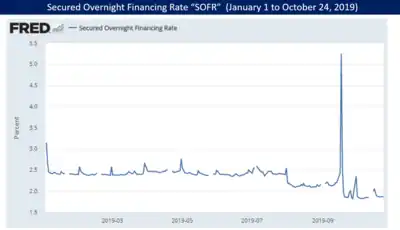
2007年から2008年にかけ、投資銀行の資金調達が全くできないか、できても高い金利を支払わざるを得なかったレポ市場における取り付け騒ぎは、グレート・リセッションをもたらしたサブプライム住宅ローン危機の重要な一側面であった[4]。2019年9月、米国連邦準備制度は、借りられる資金源がいくつかのテクニカルな要因により制限されてしまい、翌日物貸出金利が上昇した際に、レポ市場に資金を提供するという投資家の役割に介入を行った[2][5][3] 。
構造とその他の用語
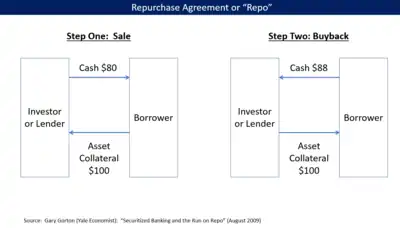
レポ取引において、投資家/資金の貸し手は、借り手に債券等の担保を付けさせ、資金を貸し付ける。 万一借り手が債務不履行に陥れば、投資家/貸し手は担保を押さえる。 投資家はマネーマーケットファンドなどの金融機関であるのが普通であり、借り手は証券会社、投資銀行やヘッジファンドなどの非預金取扱金融機関である。 投資家/貸し手は、「レポ金利」と呼ばれる金利を付けてX円を貸し出し、金利分多い金額Y円の返済を受ける。さらに、投資家/貸し手は、貸し付けた金額よりも価値の高い担保を要求することもあるが、その差分を「ヘアカット」という。 これらの概念を右図や数式化の節で示している。投資家はリスクが高まったとみると、レポ金利を引き上げ、ヘアカットの要求率も引き上げる。 第三者が関与して取引の円滑化に徹するケースもあり、この場合を「トライパーティレポ」という[4] 。
具体的には、レポでは、証券を買う側のBが現金の貸し手となり、売る側のAは当該証券を担保として現金の借り手となる。リバースレポでは証券の買い手( A )は資金の貸し手で 、同じく売り手の( B )は借り手である 。 レポは、 担保付きローンと同様の経済効果を持ち、買い手(実質的には貸し手または投資家)は、売り手の債務不履行から身を守るために担保の証券を受け取っている。 最初に証券を売る側が実質的に借り手である。 ミューチュアル・ファンドやヘッジファンドなど様々な機関投資家がレポ取引を行っている[6]。ほとんどどのような証券もレポで使用できるが、通常の場合の処分が容易であるし、また何より、買い手がリバースレポや市場売買によりレポ証券のショートポジションを作成した場合も公開市場で容易に入手ができるため、流動性の高い証券が好まれる。また、同様の理由で、流動性のない証券は忌避される。
国庫短期証券や国債、社債、株式などは、すべて、レポ取引の「担保」として使用できる。ただし、担保付きローンとは異なり、証券の法的所有権は売り手から買い手に移る。 レポの買い手が証券を保有している際に支払期限が到来したクーポン(証券の所有者に支払われるべき利息)は、実際の取引では、レポの売り手にそのまま支払われるのが普通である。レポ契約中は担保の法的所有権が買い手にあるため、これは直感に反するように見える。レポ契約では、代わりに買い手がクーポンを受け取り、これを補うため買戻し時に支払われる現金を調整される場合もあるが、この方がセル・アンド・バイバックの典型例に近い。
レポ取引はローンに似ており、経済効果もローンに類似するが、レポの用語はローンに関する用語とは異なる。売り手はローン期間の終了時に法的に買い手から証券を買い戻す。しかし、レポの中でも重要な点は、税務上は売却と買戻しと取り扱われないが、(カウンターパーティーのデフォルト時に重要となるが)法的には個々の取引として取り扱われることである。
リバースレポは、 AとBのの立場を入れ替えたものである。
下表がレポの用語を要約したものである。
| レポ | リバースレポ | |
|---|---|---|
| 参加者 | 借り手 売り手 資金調達側 |
貸し手 買い手 資金運用側 |
| スタートのレグ | 証券の売却 | 証券の購入 |
| エンドのレグ | 証券の購入 | 証券の売却 |
歴史
米国では、戦時税により旧来の融資が難しくなったため、1917年からレポが使用されてきた。 当初、レポは連邦準備制度だけが他の銀行に貸し出すために使用していたが、すぐに他の市場参加者に広まった。 レポの利用は1920年代に拡大し、 世界恐慌と第二次世界大戦を経て縮小したが、1950年代に再び拡大し、1970年代と1980年代にコンピューター技術の影響もあって急速な成長を遂げた[7]。
イェール大学の経済学者 ゲーリー・ゴートンによれば、レポは、担保を投資家に対する保証として機能させるような、政府が提供する預金保険に類似した担保付き融資の手法を規模の大きい非預金取扱金融機関に提供するために進化したという[4] 。
1982年に、ドライスデール・ガバメント証券の破綻により、 チェース・マンハッタン銀行には2億8,500万ドルの損失が発生した。この件が契機となり、レポ証券の時価の計算を行う際の経過利息の利用方法が変更された。 同年、ロンバード・ウォール証券の破綻により、レポに関する連邦破産法が変更された[8][9]。1985年のESMガバメント証券の破綻が、オハイオ州のHome State Savings Bankの倒産に繋がり、民間保険のOhio Deposit Guarantee Fundが保険をかけていた他の銀行に取り付けが起こった。 上記を代表とする企業の破綻をきっかけにして、1986年政府証券ディーラー等規制法が制定された[10]。
2007年から2008年にかけ、投資銀行の資金調達が全くできないか、できても高い金利を支払わざるを得なかったレポ市場における取り付け騒ぎは、グレート・リセッションをもたらしたサブプライム住宅ローン危機の重要な一側面であった[4]。
2011年7月、銀行や金融報道機関の間で、2011年の米国の債務上限危機がデフォルトを引き起こした場合、レポ市場で相当の混乱が生じるのではないかという懸念が生まれた 。米国債が米国のレポ市場で最も一般的に使用される担保であり、デフォルトが起これば米国債の価値を毀損する恐れがあった為、そうなればレポの借り手が差入れなければならない担保が大幅に増加するためである[11]。
2019年9月、米国連邦準備制度は、借りられる資金源がいくつかのテクニカルな要因により制限されてしまい、翌日物貸出金利が上昇した際に、レポ市場に資金を提供するという投資家の役割に介入を行った[2]。
市場規模
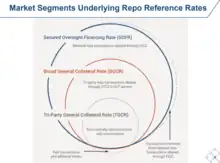
ニューヨーク・タイムズは、2019年9月に、担保の時価で1日あたり推定1兆ドルが米国のレポ市場で取引されていると報じた[2]。ニューヨーク連邦準備銀行は、各種レポ取引の日次レポ担保取引額を報告している。 2019年10月24日時点で、取引高は次のとおり。担保付翌日物調達金利(SOFR)は1兆860億米ドル。ブロードGCレート(BGCR)は4,530億米ドル、およびトライパーティGCレート(TGCR)4,250億米ドル[3]。 ただし、後ろの二つは前者のSOFRの構成要素にすぎないため、これらの数値は加算できない[12]。
連邦準備制度と欧州レポ・担保協議会( 国際資本市場協会の一機関 )は、それぞれのレポ市場の規模の推定を試みた。 2004年末には、米国のレポ市場は5兆米ドルに達した。特に米国において、また欧州でも程度は軽いものの、世界金融危機のため、2008年にレポ市場が縮小した。しかし、2010年半ばまでに市場は概ね回復し、少なくともヨーロッパでは危機以前のピークを越える成長を遂げた[13]。
レポの数式による表現
買戻し契約は、取引日に2人の当事者AとBの間で約定される取引である。

- (I) Aは、スタート日(近い方の日)のに指定された証券 Sを合意価格でBに販売する。


- (ii) Aは、エンド日(遠い方の日) (以降)に、Bから取引日に既に事前に合意された価格でSを再購入する。


利子率が正であると仮定すると、 買戻し価格は当初販売価格よりも高いと想定される。
(時間調整済みの)差額 はレポレートと呼ばれ、 取引の年率換算金利である。 はスタート日からエンド日までの期間の金利と解釈できる。
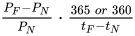
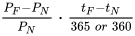
レポという語の使用法のあいまいさ
レポという用語は多くの誤解を招いてきた。キャッシュフローが同一の取引が下記の二種類あるためである。
- (i) セル・アンド・バイバック
- (ii)担保付借入
唯一の違いは、(i)では資産が売却(および後に再購入)されるのに対し、(ii)では資産はローンの担保として差し入れられる点である。すなわち、セル・アンド・バイバックでは、 Sの所有権と占有は、t NでAからBに移り、t Fで BからAに戻る。逆に、担保付借入では、Bが一時的にSを占有するが、引き続き所有権はAに残る。
レポの満期
レポの満期は2タイプあり、ターム物とオープン・エンドである。
タームとは、エンド日が特定日のレポを指す。レポは通常ショート・ターム(数日)であるが、満期が二年以上のレポも稀ではない。
オープン・エンドでは、締結時にエンド日を定めない。 契約によるが、満期は翌営業日とし、一方の当事者が契約を可変の営業日数分更新しない限り、レポは満期を迎える。 または、満期日はなく、一方または両当事者が、事前に合意した期間内に取引を終了するオプションを持っている。
レポ取引の種類
レポ取引の形態は三つに分けられる。先決め(specified delivery)、トライパーティ、保護預り(売り手側がレポの期間中に証券を保有する)の三つである。3番目の形式(保護預り)は、売り手がレポの満期前に支払不能に陥り、そして、買い手が取引の裏付けとなる担保として差し入れられた有価証券を回収できなくなるリスクが存在することを主な理由として、特に発展途上国市場ではほとんど行われない。最初の先決め形式では、取引期間の開始時および満期時に事前に指定された債券を引き渡す必要がある。トライパーティは本質的にバスケット形式の取引であり、バスケットないしプールには様々な金融商品の入る余地がある。トライパーティレポ取引では、第三者の清算機関となる銀行が「売り手」と「買い手」の間に入る。サードパーティが、レポ取引の対象である証券を継続的に管理し、売り手から買い手への支払いを決済する。
デュービル・保護預りレポ / バイラテラルレポ
デュービルレポ(Due-bill repo)では、現金の借り手が差し入れた担保は実際には現金の貸し手に引き渡されない。 逆に、取引の期間中、借り手が内部に作成する貸し手の口座に置かれる(「保護預り(hold in-custody)」)。 レポ市場の成長に伴い、中央清算機関の利用が一般化し、取引が行われることが少なくなった。 現金の貸し手にとってリスクが高いため、規模が大きく信用力の高い機関と取引するのが普通である。
トライパーティレポ
トライパーティ(Tri-party=三者間)レポの際立った特徴は、トライパーティエージェントであるカストディアンや国際決済機関が、レポ取引における二者間の媒介者として機能することである。 トライパーティエージェントは、担保割当、 値洗い 、担保のサブスティチューションなど、取引の管理を受託する。 米国における主要なトライパーティエージェントはバンク・オブ・ニューヨーク・メロンとJPモルガン・チェースの二行であり、欧州における主要なトライパーティエージェントはユーロクリアとクリアストリームに加え、スイス市場でサービスを提供しているSIXである。 米国のトライパーティレポ市場の規模は、 金融危機で大打撃が加わる前の2008年に約2.8兆ドルとピークに達し、2010年半ばには約1.6兆ドルであった[13]。
トライパーティエージェントはいずれも数千億米ドルに相当する様々な担保を管理しているため、複数のデータフィードを購読して、カバー範囲を最大化できるほどの規模である。 トライパーティ契約の一環で、トライパーティエージェント、レポの買い手(担保取得者/現金の出し手、「CAP」)およびレポの売り手(現金の借り手/担保の出し手、「COP」) )からなる契約上の三者は「適格担保プロファイル」を含む担保管理サービス契約に同意する。
この「適格担保プロファイル」によって、レポの買い手は、現金の貸付に対して保有する用意のある担保のリスク選好度を定義することができるのである。 たとえば、リスク回避度の高いレポの買い手は、オン・ザ・ラン(on-the-run、カレントとも)の銘柄のみ担保として保有したいという場合もあろう。レポの売り手が清算される場合には、この担保は非常に流動性が高いため、レポの買い手は担保を迅速に売却できる。リスク回避度の低いレポの買い手は、非投資適格の債券や株式を担保として認める場合もあるが、これらは流動性が低く、レポの売り手がデフォルトした場合に低下しボラティリティが上昇し、結果としてレポの買い手が担保を売却し貸付金を回収するのがさらに困難になる可能性がある。トライパーティエージェントは、レポの買い手が「適格担保プロファイル」を作成し、買い手のリスクアペタイトを反映した担保プールをシステマチックに生成可能な、洗練された担保適格性フィルターを提供することができるのである。
担保の適格性基準には、資産の種類、発行体、通貨、ドミサイル、格付、満期、指数、発行サイズ、一日の平均取引量などが含まれる。 現金の貸し手(レポの買い手)と借り手(レポの売り手)の双方が、バイラテラル・レポの管理負担を回避するために、これらの取引を行うのである。また、担保はエージェントが保有しているため、カウンターパーティーリスクは軽減される。 トライパーティレポは、デュービルレポの発展とみることもできる。デュービルレポでは、担保を現金の借り手が保持し、現金の貸し手には引き渡されない。 デュービルレポの担保は中立な第三者の担保口座ではなく、現金の借り手の顧客保護預かり口座に保管されるため、トライパーティレポと比較した場合、リスク要素が増加する。
ホールローンレポ
ホールローンレポは、取引が担保ではなく、ローン等の債権(例:不動産担保債権)が担保となるレポの形式である。
株式レポ
レポ取引の原資産は、国債や社債であることが多い。株式レポは、単純に普通株式などの持分証券に対するレポ取引である。クーポンとは配当金の税法が異なるため、複雑な問題が発生する可能性がある。
セル/バイバックとバイ/セルバック
セルアンドバイバックは、ある証券のスポットの売却とフォワードの購入である。 これは2つの異なるアウトライトの現物取引であり、1つはフォワード決済である。 フォワード価格は市場収益率を得られるように、スポット価格に対して相対的に設定される。 セルアンドバイバックの基本的な動機は、一般的に古典的なレポの場合と同様である(つまり、無担保借入とは対照的に担保付き借入で利用できる低い調達金利から利益を得ようとするもの)。 取引の経済性も同様であり、セル/バイバックを通じて借り入れた現金の利子は、販売価格と購入価格の差に含まれる。
この2つの構造にはいくつかの違いがある。レポはテクニカルに単一の取引であるのに対し、セル/バイバックは(売りと買いの)取引の組み合わせである。セル/バイバックには特別な契約書は必要ないが、レポでは通常、買い手と売り手の間でマスター契約(SIFMA / ICMAによるグローバルマスターレポ契約(GMRA)が典型的)が締結されている原必要がある。 このため、レポに比べて取引に伴うリスクが高い。万一 カウンターパーティーがデフォルトした場合、契約が存在しないために、担保を回収する際の法的地位が低下する可能性がある。 通常、セル/バイバック期間中の原証券のクーポン支払いは、セル/バイバックの終了時に支払われる現金を調整することにより、証券の売り手に返す。 レポでは、クーポンはすぐに証券の売り手に返却される。
バイ/セルバックは、「リバースレポ」に同じ。
証券貸借
証券貸借の目的は、ショートポジションのカバーや複雑な金融ストラクチャーでの使用など、他の目的で一時的に証券を取得することである。 証券は一般に貸借料を対価に貸し出され、証券貸借取引はレポとは異なる契約に基づく。
レポは伝統的に担保付ローンの一形態として使われ、税務上もそのような扱いを受けてきた。 しかし、現代のレポ契約では、多くの場合、現金の貸し手が担保として提供された証券を売却し、買戻し時に同等証券に差し替えることができる [14]。このように、現金の貸し手は証券の借り手として機能し、レポ契約は、証券借入を利用するのと同じように、担保証券のショートポジションをとるために使用することができる[15]。
リバースレポ
リバースレポは、単純に売り手側ではなく買い手側から見た、同じレポ取引である。 したがって、取引を実行する売り手はそれを「レポ」というし、同じ取引の買い手はそれを「リバースレポ」という。 したがって、「レポ」と「リバースレポ」はまったく同じ種類の取引であり、反対の観点からみているだけである。 一般的に、「リバースレポおよび売却」という言葉は、レポ取引の買い手が売り手から受け渡された証券を公開市場ですぐに売却し債券のショートポジションを作成するということを指している。 レポの決済日に、買い手は公開市場で原証券を取得し、売り手に引き渡す。このような空売りにおいて、買い手は、原証券の価値がレポ取引の開始から終了までの間で低下することに賭けていることになる。
用途
買い手にとって、レポは、カスタマイズされた期間、現金を投資する機会である(他の投資は通常、保有期間は制限される)。 投資家が担保を受け取るので、担保投資としては短期的で安全である。 レポの市場流動性は良好であり、投資家にとって金利は競争力がある。 マネーファンドは、買戻し契約の大規模な買い手である。
商社のトレーダーにとって、レポはロングポジションの資金調達、他の投機的投資のより安い資金調達コストへのアクセスの獲得、および証券のショートポジションのカバーに使用される。
レポを資金調達手段として使用することに加えて、レポトレーダーは「 マーケットを作る 」。 これらのトレーダーは伝統的に「マッチドブックレポトレーダー」として知られている。 マッチドブックトレードの概念は、アクティブトレードの両サイドを取り、本質的に市場リスクはなく、クレジットリスクのみを持つブローカーのコンセプトに密接に従う。 基礎的なマッチドブックトレーダーは、短期間でレポとリバースレポ(逆レポ)の両方に従事し、リバースレポ(逆レポ)とレポレート間のビッド/アスクスプレッドから利益を獲得する。 現在、マッチドブックレポトレーダーは、マッチしていない満期、担保スワップ、流動性管理など、他の利益戦略を採用している。
米国連邦準備制度のレポ使用
連邦準備制度の連邦公開市場委員会によって公開市場操作で取引されると、買戻契約は銀行システムに準備金を追加し、指定された期間後に撤回する。リバースレポ(逆レポ)は、最初に予備を排出し、後で追加する。 このツールは、金利の安定化にも使用できる。連邦準備制度は、このツールを使用して、 連邦資金レートを目標レートに一致するよう調整した[16]。
買戻し契約に基づいて、連邦準備制度(FRB)は、通常1〜7日以内に買い戻すことに同意するプライマリディーラーから、 米国財務省証券 、米国機関証券 、またはモーゲージ担保証券を購入する。逆レポ(リバースレポ)は逆である。 したがって、FRBは、これらの取引を、自身の観点ではなくカウンターパーティーの観点から説明している。
連邦準備制度が取引当事者の1つである場合、RPは「システムレポ」と呼ばれるが、顧客(例えば、外国の中央銀行)に代わって取引している場合、「顧客レポ」と呼ばれる。 2003年まで、FRBは「リバース・レポ」という用語を使用していなかったが、これは(そのチャーターに反して)お金を借りていることを暗示していたが、代わりに「マッチド・セール」という用語を使用していた。
インド準備銀行によるレポの使用
インドでは、インド準備銀行(RBI)が、レポとリバースレポ(逆レポ)を使用して、経済のマネーサプライを増減する。RBIが商業銀行に貸し付けるレートはレポレートと呼ばれる。 インフレの場合、 RBIはレポレートを引き上げ、銀行の借入を抑制し、経済のマネーサプライを削減する可能性がある[17]。2017年6月現在、RBIレポレートは6.25%に設定され、リバースレポレート(逆レポ)は6.00%に設定されている[18]。
リーマン・ブラザーズによる誤分類販売としてのレポの使用
投資銀行のリーマン・ブラザーズは、「repo 105」および「repo 108」という愛称のレポを 創造的な会計戦略として使用し、レポート期間中の数日間の収益性レポートを強化し、レポを真の販売と誤分類した。 ニューヨークの検事総長アンドリュー・クオモは、この行為は不正であり、会計事務所のアーンスト・アンド・ヤングの監視下で起こったと主張した。 リーマンの流動性の誤った印象を作り出し、それによって詐欺行為を行うために、リーマンの貸借対照表から数百億ドルの有価証券を密かに除去するためにレポを使用する慣行を会社が承認したと主張して、E&Yに対して告訴が提起された[19]。
リーマン・ブラザーズの場合、レポは、 とばしスキームとして使用され、報告シーズン中に意図的にタイミングを取り、半分完了した取引により重大な損失を一時的に隠した。
リスク
古典的なレポは全般として信用リスクの小さい商品であるが、なお残存する信用リスクがある。 本質的に担保付き取引であるが、その満期日に、売り手が売却された証券を買い戻すことができない恐れがある。 言い換えれば、レポの売り手が債務不履行に陥ったケースである。 したがって、買い手は手元に証券が残り、貸し付けた現金を回収するために当該証券を現金化する。 ただし、証券は市場の動きの影響を受けるため、レポ取引の開始以降、証券の価値が失われている可能性がある。 このリスクの軽減のため、レポはヘアカット付きで担保を積み増したり、マージンの値洗いをするケースが多い(つまり、担保の価値が低下した場合にマージン・コールがかかり、借り手に追加の担保を差し入れるよう求める)。また逆に、証券の価値が上昇した場合に、貸し手が証券を売り戻せないかもしれないという点で借り手に信用リスクが存在する。これがリスクとなる場合、借り手は担保不足となっているレポ取引についてマージン・コールを行う[7]。
レポに関連する信用リスクは、レポの期間、証券の流動性、関与する取引相手の信用力など、多くの要因の影響を受ける。
2005年にRefcoが崩壊した際の決済の専門性により、特定の形態のレポ取引が金融報道関係者内の注目を浴びた。 時折、レポ取引に関与する当事者が、レポ契約の終了時に特定の債券を保有していない場合がある。 同一の原資産について様々な主体が取引に関与している限り、これにより、ある当事者から次の当事者への証券の引き渡しができないフェイルの連鎖が引き起こされる可能性がある。 メディアの関心の的は、フェイルリスクを緩和する試みにあった。
2008年、 リーマン破綻に伴い、レポ105という形式に注目が集まった。レポ105がリーマンの財務健全性の悪化を隠すための会計上のトリックとして使用されたといわれていたためである。 もう一つ物議をかもしたレポ取引の形式は、当初2005年に衆目を集めた「内部レポ」である。 2011年には、欧州ソブリン債のリスクの高い取引の資金調達に使用されるレポが、2011年10月に破産する前にMFグローバルが数億ドルの顧客資金をリスクにさらしたメカニズムであった可能性が示唆された。 レポの担保の多くは、顧客が保有する他の担保の再担保を行うことで入手したとみられる[20][21]。
関連項目
- 担保管理
- 通貨スワップ
- 割引窓口
- ダラーロール
- フェデラル・ファンド
- インプライド・レポレート
- マージン(金融)
- 短期金融市場
- 公定歩合
- トータル・リターン・スワップ
- レポ取引 (国内短期金融市場) - 日本の短期金融市場で行われるレポ取引(現先取引、現金担保つき債券貸借取引)
脚注
出典
- “我が国レポ市場の最近の動向”. 日本銀行 (2017年3月22日). 2021年1月31日閲覧。
- Matt Phillips (2019年9月18日). “Wall Street is Buzzing About Repo Rates”. The New York Times. 2019年11月30日閲覧。
- “Treasury Repo Reference Rates”. Federal Reserve 2019年10月26日閲覧。
- Gary Gorton (2009年8月). “Securitized banking and the run on repo”. NBER. 2019年10月26日閲覧。
- “Statement Regarding Monetary Policy Implementation”. Federal Reserve (2019年10月11日). 2019年11月30日閲覧。
- Lemke, Lins, Hoenig & Rube, Hedge Funds and Other Private Funds: Regulation and Compliance, §6:38 (Thomson West, 2016 ed.)
- Kenneth D. Garbade (2006年5月1日). “The Evolution of Repo Contracting Conventions in the 1980s”. New York Fed. 2010年4月11日時点のオリジナルよりアーカイブ。2010年9月24日閲覧。
- Wall St. Securities Firm Files For Bankruptcy New York Times August 13, 1982
- The Evolution of Repo Contracting Conventions in the 1980s FRBNY Economic Policy Review; May 2006
- The Government Securities Market: In the Wake of ESM Santa Clara Law Review January 1, 1987
- Darrell Duffie and Anil K Kashyap (2011年7月27日). “US default would spell turmoil for the repo market”. Financial Times 2011年7月29日閲覧。
- Sherman (2019年6月26日). “Reference Rate Production Update ARRC Meeting”. Federal Reserve Bank of New York. 2019年11月21日閲覧。
- Gillian Tett (2010年9月23日). “Repo needs a backstop to avoid future crises”. The Financial Times. 2010年9月24日閲覧。
- http://www.cov.com/files/Publication/60f595c5-6bb2-4a4e-8fe2-5378a84cd91a/Presentation/PublicationAttachment/c4755b62-a153-47bc-b341-84e08001da31/Are%20Repos%20Really%20Loans.pdf
- http://www.primebrokerage.net/blog/tag/repo-rate/
- John Hussman. "Hardly a Bailout" Hussman Funds, August 13, 2007. Accessed September 3, 2010.
- “Definition of 'Repo Rate'”. The Economic Times. 2014年7月23日閲覧。
- “RBI keeps policy rate unchanged at 6.25%”. Mint. (2017年4月6日) 2017年4月6日閲覧。
- “E&Y sued over Lehmans audit” (英語). Accountancy Age (2010年12月21日). 2019年9月23日閲覧。
- AZAM AHMED and BEN PROTESS (2011年11月3日). “As Regulators Pressed Changes, Corzine Pushed Back, and Won”. The New York Times 2011年11月8日閲覧。
- “Rehypothecation revisited”. ftseglobalmarket.com (2013年3月19日). 2013年5月27日閲覧。
外部リンク
- https://www.bloomberg.com/news/articles/2018-09-11/decade-after-repos-hastened-lehman-s-fall-the-coast-isn-t-clear
- Baklanova, Viktoria; Copeland, Adam; McCaughrin, Rebecca (September 2015), “Reference Guide to U.S. Repo and Securities Lending Markets” (PDF), Staff Reports (Federal Reserve Bank of New York) (740)
- 買戻しおよび逆買戻し取引– Fedpoints –ニューヨーク連邦準備銀行
- 2007年8月10日の連邦準備制度の買戻し協定の説明
- リバース・レポ契約のカウンターパーティに関する声明2010年3月8日