情報系
確率論の一分野、確率過程論において、情報系(じょうほうけい、英: filtration)は与えられた任意の時刻で利用可能な情報をモデル化するのに用いられ、ランダムな過程を厳密に定式化する上で重要な役割を果たす。
定義
を確率空間、 を全順序 を備えた添字集合とする(, , または の部分集合であることが多い)。


任意の について は の部分 σ-加法族とする。このとき


は、任意の に対し を満たすとき、情報系という。よって、情報系とは非減少的に順序付けられた σ-加法族の集まりのことである[1]。 が情報系であるとき、 をフィルター付き確率空間(filtered probability space)または確率基底(stochastic basis)という[2]。

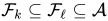


例
を確率空間 上の確率過程とする。このとき

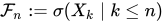
は σ-加法族であり、 は情報系になる。ここで は確率変数列 によって生成されたσ-加法族を表す。
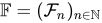
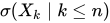
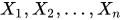
が σ-加法族で

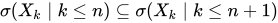
だから、 は確かに情報系になっている。
情報系のタイプ
右連続情報系
が情報系のとき、対応する右連続情報系(right-continuous filtration)が

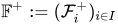
と定義される[3]。ここで
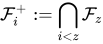
とする。情報系 は を満たすとき、右連続であるという[4]。

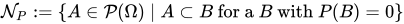


拡大情報系
情報系は右連続かつ完備のとき拡大情報系(augmented filtration)という。任意の情報系 に対し最小の拡大情報系 が存在する。

情報系が拡大情報系であるとき、フィルター付き確率空間 は完備(complete)である,または通常の仮定(usual hypothese)あるいは通常の条件(usual condition)が満たされているという[4]。
関連項目
- 自然情報系
脚注
- Klenke, Achim (2008). Probability Theory. Berlin: Springer. p. 191. doi:10.1007/978-1-84800-048-3. ISBN 978-1-84800-047-6
- Jean Jacod and Albert N. Shiryaev (2003). Limit Theorems for Stochastic Processes. Grundlehren der mathematischen Wissenschften. 288 (2 ed.). Springer Berlin, Heidelberg. p. 2
- Kallenberg, Olav (2017). Random Measures, Theory and Applications. Switzerland: Springer. p. 350-351. doi:10.1007/978-3-319-41598-7. ISBN 978-3-319-41596-3
- Klenke, Achim (2008). Probability Theory. Berlin: Springer. p. 462. doi:10.1007/978-1-84800-048-3. ISBN 978-1-84800-047-6
This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.