確率過程
確率論において、確率過程(かくりつかてい、英語: stochastic process)は、時間など,条件によって変化する確率変数の数理モデルである。株価や為替の変動、ブラウン運動などの粒子のランダムな運動を数学的に記述する模型(モデル)として利用している。不規則過程(英語: random process)とも言う[1]。
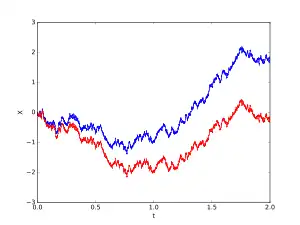
確率過程の例
数学的な定義

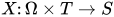
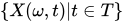


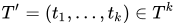
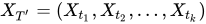
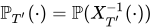
例
ブラウン運動の数学的モデルはウィーナー過程である。連続時間でユークリッド空間に値をとる確率過程の典型例である。ウィーナー過程以外に、独立増分過程(レヴィ過程)、ガウス過程、マルチンゲール、マルコフ過程、マルコフ連鎖、定常過程といった確率過程がある[5]。
脚注
- 足立修一『システム同定の基礎』東京電機大学出版局、2009年、36頁。ISBN 9784501114800。 NCID BA91330114。
- 「見本関数(経路,sample path)」高岡浩一郎「確率微分方程式の基礎(応用数理サマーセミナー2006「確率微分方程式」講演)」『応用数理』第17巻第1号、日本応用数理学会、2007年、21-28頁、doi:10.11540/bjsiam.17.1_21、ISSN 09172270、NAID 110006242211。
- 「ω ∈ Ω を固定して,X(t, ω) を t の関数とみたとき,これを見本過程という.」井原俊輔. (2009). 6-1 確率過程の一般的性質. 電子情報通信学会. 知識ベース.
- 「確率過程は確率空間 (Ω, F, P) で定義された確率変数の族 {X(t, ω);t ∈ T} として記述される」 井原俊輔. (2009) 6 章 確率過程. 知識ベース. 電子情報通信学会.
- 岩波, 54 確率過程 p.132.
参考文献
関連項目
- ブラウン運動
- 確率微分方程式
- 伊藤過程
- ブラック-ショールズ方程式
- MCMC
- R言語 - 複雑な確率過程モデルを簡潔に記述できるフリーの統計解析環境。
- GNU Octave - 信号処理等も得意とするフリーのmatlabに似た数値計算言語。
- Scilab - INRIAによるmatlab風な数値計算言語。
| 確率の歴史 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 確率の定義 |
| ||||||||||
| 基礎概念 |
| ||||||||||
| 確率の解釈 | |||||||||||
| 問題 | |||||||||||
| 法則・定理 | |||||||||||
| 測度論 | |||||||||||
| 確率微分方程式 | |||||||||||
| 確率過程 | |||||||||||
| 情報量 | |||||||||||
| 応用 |
| ||||||||||
 カテゴリ | |||||||||||
This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.