無裁定価格理論
無裁定価格理論(むさいていかかくりろん、英: no arbitrage pricingまたは英: arbitrage-free pricing)とは、裁定取引が存在しないことを仮定して商品の価格付けを行う理論のことである。特に金融市場における派生証券の価格付けに関して言及され、金融経済学、数理ファイナンス、金融工学においては重要な位置を占める理論である。本項では金融商品に対する無裁定価格理論を取り扱う。
概説
無裁定価格理論について論じるために裁定取引が学術的にどのように定義されるかを確認しておく。現時点が 時点であるとして、 時点までの期間を考える。投資家は時点 における投資の成果に興味があるものとする。この時、金融市場においてある取引戦略(ポートフォリオ)が裁定取引であるとは、そのポートフォリオが自己資金充足的(英: self-financing)であり、任意の時点 におけるそのポートフォリオの価値額をと表した時、


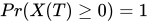
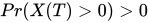
を満たす時を言う[1]。 はカッコ内の事象が起こる確率を指す。

ポートフォリオが自己資金充足的であるとは、 時点から 時点までの全ての時点において、そのポートフォリオの組成費用に初期( 時点)の資産とポートフォリオそれ自身から得られる利益しか用いることが無いということである[2]。例えば、現時点でのポートフォリオの価値額では賄えないような規模の金融商品の購入の為に自己の労働による賃金収入を用いると、そのポートフォリオは自己資金充足的ではなくなる。しかし借金などは債券の空売りなどと同一視されるために、自己資金充足的であるという仮定は崩されないとする場合が多い。
より平易な言い回しをすれば、裁定取引とは、初期時点において組成にかかわる費用が0で、計画期間の最後において損をすることはほとんど確実になく、さらに正の確率で正の利益を得られる追加的な資金注入や流出がないポートフォリオのことを言う[1]。先ほども述べたとおり、何らかの金融商品購入の為に借金をするポートフォリオを考えたとしても、それは債券の空売りと同一視されることから、そのポートフォリオが裁定取引ではないとは言えない。またこのような裁定取引そのものについて裁定機会(英: arbitrage opportunity)と言う事もある。
無裁定価格理論とは、裁定取引が存在しないという仮定の下では、ある現在価格が未知の金融商品の 時点でのキャッシュフローを現在価格が既知の金融商品からなる自己資金充足的なポートフォリオで複製すれば、その複製したポートフォリオの現在価値を複製対象の金融商品の現在価格と見なせるという理論である。
複製するという言葉の意味は現在価格が既知の金融商品からなるポートフォリオで現在価格が未知の金融商品の 時点でのキャッシュフローを完全に再現するという事である[注釈 1]。つまり、このようなポートフォリオを組めば 時点において複製対象の金融商品と全く同じキャッシュフローを得ることが出来る。このキャッシュフローを複製しているポートフォリオのことを複製ポートフォリオ(英: replicating portfolio)と言う[3]。
無裁定価格理論が成立しなければ裁定取引を簡単に作ることが出来る。現時点を 時点とし、ある金融商品のキャッシュフローをその他の金融商品からなるポートフォリオで複製できるとする。また市場には 時点を満期とした債券が存在しているものとする。さらに複製対象の金融商品の現在価格が複製ポートフォリオの価値額を上回っているとする。この時、現時点でその金融商品を1単位売り、そこから得られる収益で複製ポートフォリオを組成し、残額をすべて債券購入に回すポートフォリオを組む。このポートフォリオは無費用で組成できることが分かる。そして 時点においては複製対象の金融商品と複製ポートフォリオでキャッシュフローが打ち消しあい、債券の償還による利益のみが得られる。よってこのポートフォリオは無費用かつ追加的な資金の流出入なしに組成可能で、将来時点において必ず損はせず利益を得ることができる。つまり裁定取引となる。複製対象の金融商品の現在価格が複製ポートフォリオの組成費用を下回っているのならば、複製ポートフォリオを1単位売り、複製対象の金融商品を1単位買い、残額を債券に投資すれば同じ議論からこのポートフォリオは裁定取引になる。よって市場に裁定取引が存在しないのであれば、複製対象の金融商品の現在価格と複製ポートフォリオの組成費用は必ず一致しなければならないことが言える[3]。
無裁定価格理論の経済学的基礎付け
標準的な経済学のモデルにおける一般均衡下では裁定取引は存在しないことが言える。無裁定価格理論はそのような意味で経済学的バックグラウンドを持つ。
金融市場における少なくとも一つの経済主体がより多く消費できることを望むような選好を持つとしよう。この時、裁定取引が存在すると仮定する。すると、裁定取引を用いることで無費用で、将来の全ての状態での富を減少させることなく、ある状態での富を際限なく増加させることができる。よって富を際限なく増加させられる状態において、この経済主体は経済に存在する資源量以上の消費を求めることから均衡が存在しなくなってしまう。したがって標準的な仮定の下での一般均衡では裁定取引は存在し得ない[4]。
より多く消費することを望むという経済主体の選好は一般的で、かつ無裁定価格理論はそれ以上の選好の詳細な特定化を必要としない。このことから無裁定価格理論は選好に依存しない (英: preference-free)と言われる[5]。しかし、無裁定価格理論は上述の通り複製ポートフォリオに組み入れられた資産の現在価格は既知である必要がある。これらの資産の現在価格は無裁定価格理論からは導くことができないため、理論上は一般均衡理論に基づいた、つまり選好に依存した価格付けがなされている、ということには注意したい。無裁定価格理論が選好に依存しないというように言及されるのは、複製ポートフォリオに組み入れられた資産の現在価格に対する相対的な価格付けが選好に依存しないという意味であるにすぎない[6]。
市場の完備性
金融市場が完備(英: complete)であるとは、市場に存在するあらゆる派生証券が既存の金融資産を用いて複製可能であることを指す[3]。前述の通り、複製ポートフォリオが組成できなければ無裁定価格理論による価格導出は行えない。そのため、金融市場が完備であるということは、無裁定価格理論を派生証券に用いることが出来るための十分条件の一つである。
リスク中立確率と資産価格付けの基本定理
無裁定価格理論に密接に関係したファイナンスにおける価格付け理論としてリスク中立確率(英: risk-neutral probability)を用いたリスク中立価格付け(英: risk-neutral pricing)がある[注釈 2]。
リスク中立確率とは、市場に存在するあらゆる資産価格を利子率で割り引いたものが(局所)マルチンゲールとなるような仮想上の確率を言う[7]。リスク中立価格付けとは、何らかの方法でリスク中立確率をあらかじめ求めておいて、リスク中立確率に基いて金融資産の将来のペイオフの割引価値の期待値を取り、その期待値を現在価格と見なす方法である。リスク中立確率の定義から、リスク中立価格付けによる価格は理論的な市場での資産の現在価格と一致している。
リスク中立価格付けと無裁定価格理論は次の資産価格付けの基本定理(英: the fundamental theorem of asset pricing)により関係づけられる[注釈 3]。金融市場の数学的定式化の違いにより定理の内容が若干異なるが[8][9]、通常以下のように言及される。
- 資産価格付けの第1基本定理
- 金融市場に裁定取引が存在しない必要十分条件は少なくとも1つ以上のリスク中立確率が存在することである。
- 資産価格付けの第2基本定理
- 金融市場に裁定取引が存在しないと仮定する。この時、金融市場が完備である必要十分条件はリスク中立確率が一意に定まることである。
ここで例えば、ある資産のリスク中立価格付けによる価格(つまり現在価格)が無裁定価格理論による価格(複製ポートフォリオの現在価値)を上回っているとする。この時、その資産を1単位売り、複製ポートフォリオを組成し、残額を債券に投資すれば裁定機会が生じることになる。逆の場合も同様にして裁定機会が生じることが確認できる。裁定機会が存在するならば資産価格付けの第1基本定理よりリスク中立確率は存在しないので、リスク中立価格付けによる価格は無裁定価格理論による価格と一致している。
リスク中立確率は定義に経済学的な需給メカニズムは介在していない。よってリスク中立価格付け自体は数学的な操作に過ぎず、経済学的な価格の理論的基礎付けは自明ではない。しかし上述の通り資産価格付けの基本定理を通して裁定取引の非存在や市場の完備性と結びつくため無裁定価格理論と同値になり、経済学的な基礎付けが得られることになる。
応用例
無裁定価格理論の応用例として、フィッシャー・ブラックとマイロン・ショールズによって導かれたブラック-ショールズ方程式がある。ヨーロピアンコールオプションは原資産となる資産の価格変動が幾何ブラウン運動に従い、利子率が時間を通じて一定である時に、完全市場の下でその原資産と債券によって複製可能である。この事から無裁定価格理論に基づき、彼らはヨーロピアンコールオプションの理論価格を導出することに成功した。この研究を端緒として無裁定価格理論はファイナンス理論において広く用いられるようになっている。他の応用例として例えばフォワードレート金利に関するHeath-Jarrow-Morton modelなどがある。
脚注
注釈
出典
- Shreve 2004, p. 230
- Jeanblanc, Yor and Chesney 2009, p. 81
- Jeanblanc, Yor and Chesney 2009, p. 87
- Dybvig and Ross 2003, p. 613
- Dybvig and Ross 2003, pp. 612–613
- Dybvig and Ross 2003, p. 617
- Jeanblanc, Yor and Chesney 2009, p. 85
- Shreve 2004, pp. 224–234
- Dybvig and Ross 2003, p. 614
参考文献
- Dybvig, Philip H.; Ross, Stephen A. (2003), “Arbitrage, state prices and portfolio theory”, in Constantinides, George M.; Harris, Milton; Stulz, René M., Handbook of the Economics of Finance 1, Elsevier, pp. 605-637, doi:10.1016/S1574-0102(03)01019-7, ISBN 9780444513632
- Jeanblanc, Monique; Yor, Marc; Chesney, Marc (2009), Mathematical Methods for Financial Markets, Springer-Verlag London, doi:10.1007/978-1-84628-737-4, ISBN 9781852333768
- Shreve, Steven E. (2004), Stochastic calculus for finance II: Continuous-time models, New York: Springer, ISBN 9780387401010