幾何ブラウン運動
幾何ブラウン運動 (きかブラウンうんどう、英: geometric Brownian motion; GBM) は、対数変動が平均μ分散σのブラウン運動にしたがう連続時間の確率過程[1]で、金融市場に関するモデルや、金融工学におけるオプション価格のモデルでよく利用されている。幾何ブラウン運動の増分が に対する比として表されることから幾何(geometric)の名称がつけられている。[2]

定義
次の確率微分方程式にしたがう確率過程 を幾何ブラウン運動という。
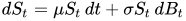
ここで、
- dSt は増分。例:運用資産(S)の増減額。
- dBt はブラウン運動(ウィーナー過程)の増分。
- μ は(現在の St に対する割合であらわした)ドリフト。金融の場合は期待収益率[3]。
- σ は(現在の St に対する割合であらわした)ボラティリティ。
はドリフト項と呼ばれ決定論的なトレンドを表現し、 は予測不可能な出来事を表現している。 の場合は、 である。


上記の確率微分方程式は伊藤の公式をもちいて次のように書き換えることができる。
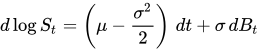
解
初期値を とすると、解は次のように表せる。

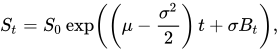
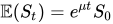
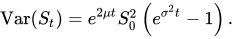
非整数ブラウン運動への拡張
ブラウン運動 Bt を非整数ブラウン運動 BH,t にまで拡張した時の確率微分方程式は
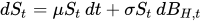
となる。ここで、dBH,t はハースト指数 H の非整数ブラウン運動の増分。
解は、
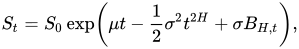
となる。[4]
脚注
- Introduction to Probability Models by Sheldon M. Ross, 2007 Section 10.3.2
- (訳者注)幾何級数(geometric sequence)と同様。
- ここでの収益率は、変化後のSを変化前のSで除算した値ではなく、その値から1を減算した値。
- Stochastic calculus for fractional Brownian motion and applications, By Francesca Biagini, Yaozhong Hu, Bernt Öksendal, Tusheng Zhang, Springer, 2008
関連項目
| 確率の歴史 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 確率の定義 |
| ||||||||||
| 基礎概念 |
| ||||||||||
| 確率の解釈 | |||||||||||
| 問題 | |||||||||||
| 法則・定理 | |||||||||||
| 測度論 | |||||||||||
| 確率微分方程式 | |||||||||||
| 確率過程 | |||||||||||
| 情報量 | |||||||||||
| 応用 |
| ||||||||||
 カテゴリ | |||||||||||
This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.