異時点間CAPM
異時点間CAPM(いじてんかんキャップエム、英: intertemporal CAPM, ICAPM)とは、金融資産の期待収益率のクロスセクション構造を記述するための理論。ICAPMとも言う。ロバート・マートンにより1973年に発表された[1]。静学的なモデルであった資本資産価格モデルに動学的な構造を取り入れたモデルであり、資産価格モデルの類型の一つであるマルチファクターモデルの理論的基礎と見なされ、資産価格理論においては基本的な理論モデルの一つである。
概要
ICAPMの下では任意の金融資産 の(瞬間的な)期待収益率 は次の式により決定する。


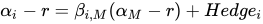
ここで は債券金利、つまり安全利子率で、 は市場ポートフォリオの(瞬間的な)期待収益率である。また は各金融資産 に個別の係数であり、 も同様に各金融資産 ごとに異なる項である。


ICAPMの重要な仮定として金融資産の収益率の平均と分散が時間によって変動するということがある。その平均と分散の時間的変動は状態変数と呼ばれる変数の変動により決定される。収益率の平均と分散が定数ならば任意の金融資産についてそのヘッジ項は常に0であり、その場合は資本資産価格モデルと同様の式で金融資産の期待収益率のクロスセクション構造が決定する[1]。ヘッジ項は将来の収益率の平均と分散の変動という不確実性に対する投資家の反応を表している。そのような反応を投資機会集合(英: investment opportunity set)の変動に対する反応と言う[1]。
また状態変数の総数が 個であり、それらの変動をある 個のポートフォリオの収益率で複製可能である時、ポートフォリオ の(瞬間的な)期待収益率を とすると、任意の についてのヘッジ項 は次のように書ける。


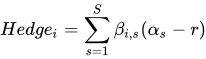
ここで は各資産 で異なる係数である。よってこの仮定が満たされる時、ICAPMは以下のようなマルチファクターモデル(英: multi-factor model)としての表現を持つ。

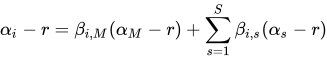
このようなポートフォリオ を状態変数模倣ポートフォリオ(英: state-variable mimicking portfolio)と呼ぶ[2]。

特に状態変数の数が一つで、その状態変数とある金融資産 の収益率が完全に相関するならば、任意の を除く金融資産 の瞬間的な期待収益率について次が成立する[1]。

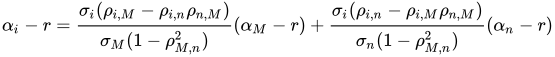
ここで はそれぞれ資産 と市場ポートフォリオの収益率の瞬間的な標準偏差であり、 は収益率の瞬間的な相関係数を表している。


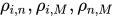
歴史と影響
ICAPMはCAPMの発展形の一つである。大きなCAPMとの違いは投資家が動学的に効用最大化を行い、また金融資産収益率の分布パラメーターも時間によって変わるということである。静学的なモデルであったCAPMを動学的に拡張したものがICAPMである。ICAPMは同時期に登場した裁定価格理論[3]と共にマルチファクターモデルの理論的基礎として見なされるようになった[4]。ICAPMの最も著名な応用例の一つがファーマ=フレンチの3ファクターモデルである[5]。ユージン・ファーマとケネス・フレンチは当該論文中でファーマ=フレンチの3ファクターモデルにおける追加ファクター、時価総額ファクターと簿価時価比率ファクターはICAPMにおける状態変数模倣ポートフォリオと見なせると述べている。
裁定価格理論との違いと共通点
ICAPMと同様にマルチファクターモデルの理論的基礎となっている裁定価格理論だが、その最も大きな違いは金融資産の価格付けの方法にある。ICAPMでは一般均衡による、経済学で標準的に用いられている方法により絶対的に価格が決定するが、裁定価格理論では無裁定価格理論というファイナンス的な方法論で相対的に価格が決定される[6]。ただ裁定価格理論で金融資産の収益率を決定するファクターは仮定として決まることと同様に、ICAPMにおいても金融資産の収益率に影響をもたらす状態変数は仮定として置かれ、なぜその状態変数が金融資産の収益率に影響を与えるかの経済学的メカニズムは明示されない。
理論
以下ではMerton & (1973)に基づき、ICAPMの導出を簡略に記す。
投資家の期待効用最大化問題
金融市場は完全市場で金融資産は連続的に取引可能であると仮定する。金融市場では一つの安全資産と 個のリスク資産が取引されているとする。以下では表記の簡略化のために時間に関する添字を省略するが、基本的にすべての変数は時間によって変動しうる。リスク資産 の価格を とすると、 は以下の確率微分方程式に従う。

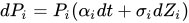
ここで はブラウン運動である。ただし、異なる について と が相関することを許す。異なる資産 の収益率の瞬間的な共分散は、 と の瞬間的な相関係数を とすれば、


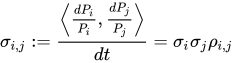
であり、資産 の瞬間的な期待収益率は となる。また安全資産の価格 は次の常微分方程式に従う。


ここで、 と は、 個の状態変数 の変動によってその値が変動する。状態変数 は次の確率微分方程式に従う。
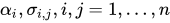
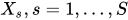

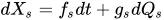
ここで はブラウン運動で異なる や と相関することを許容する。つまり、状態変数 と資産 のリターンの瞬間的な共分散は、 と の瞬間的な相関係数を とすると

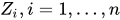

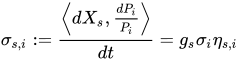
となる。同様にして状態変数 と の瞬間的な共分散は となる。ただし、 は と の瞬間的な相関係数である。さらにここで重要な仮定として、 と は斉時的(英: time-homogeneous)なマルコフ過程であるとする。

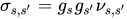


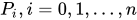
投資家 の資産への投資比率を表すポートフォリオを とし、投資家の総資産 は以下の確率微分方程式に従うものとする。

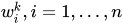

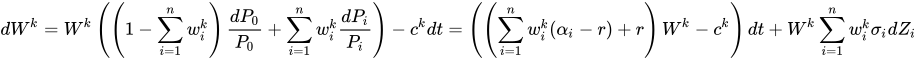
ここで は投資家 の消費額を表す。

投資家 は次の時点 から までの期待効用最大化問題に直面しているとする。


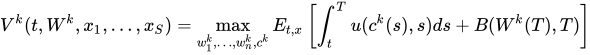
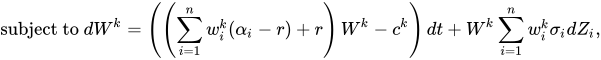
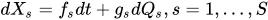
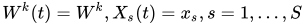
ただし、 は 時点における の値を指す。 も同様である。 と はそれぞれ効用関数である。これはマートンのポートフォリオ問題にあたるが、状態変数が最大化問題に含まれるのでハミルトン=ヤコビ=ベルマン方程式は標準的なマートンのポートフォリオ問題とは異なる形状になる。ハミルトン=ヤコビ=ベルマン方程式からこの期待効用最大化問題の解となる最適投資比率は次の連立方程式の解となる。

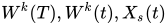


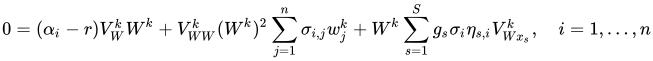
ただし、 である。ここで行列表記を導入して
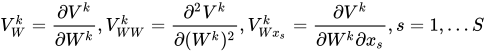
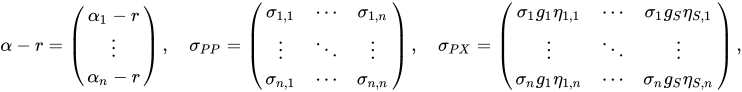
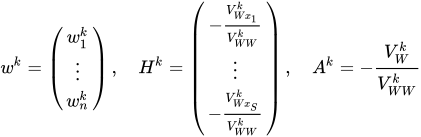
とすれば、最適投資比率は以下を満たすことが分かる。
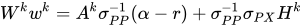
この式は投資家 の金額ベースでの需要関数を表している。
一般均衡とICAPM
金融市場には 人の投資家がいるとして、市場におけるリスク資産に対する総需要関数ベクトルは

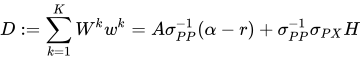
となる。ただし、 である。ここで を市場ポートフォリオとすると、市場ポートフォリオの収益率は
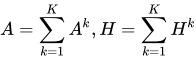

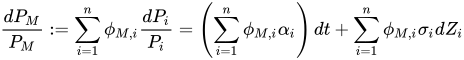
となる。よって市場ポートフォリオの瞬間的なリスクプレミアムは であり、瞬間的な分散は で表される。ただし、 はベクトル の転置を指す。ここで一般均衡における市場清算条件から、市場全体のリスク資産に対する時価総額を とすれば、
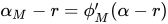


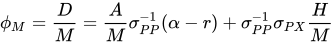
が成り立つ。さらにリスク資産と市場ポートフォリオの共分散ベクトルより、
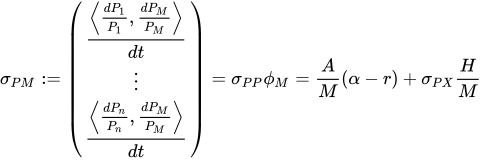
となる。よって である。加えて、 となる。ただし、 は市場ポートフォリオと状態変数の共分散ベクトルである。よって となる。これを に代入すると、
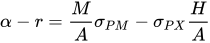
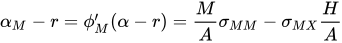

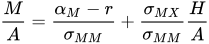

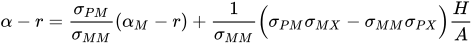
となる。右辺第二項をヘッジ項と見なせば、以下が成り立つ。
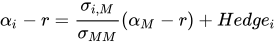
状態変数模倣ポートフォリオ
次に状態模倣ポートフォリオが存在すると仮定する。つまり、任意の について、あるポートフォリオ が存在して、

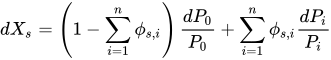
を満たすとする。ここで行列 を

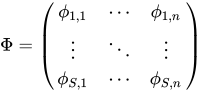
とすると、状態模倣ポートフォリオの瞬間的な収益率の分散共分散行列は となる。また瞬間的な期待収益率は となる。よって
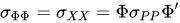
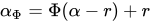
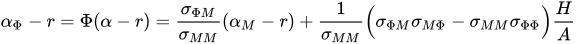
となる。つまり、 である。以上から
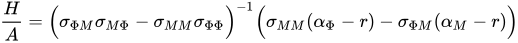
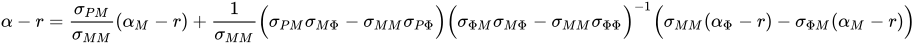
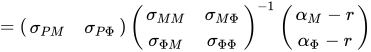
となり、マルチファクターモデルとして表現可能である。
共分散についての方程式
投資家の数が一人に集約できる代表的個人モデルを考える。また状態変数は一つしか存在しないとする。この時、最適な投資比率は
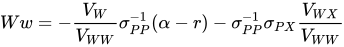
で表される。よって
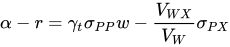
となる。ただし、 である。また は と の瞬間的な共分散を表す。よって上のベクトルについての方程式を要素ごとに見れば、
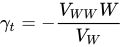


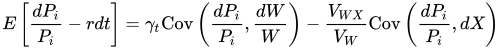
という共分散についての式としてICAPMを解釈することが出来る[7]。
脚注
- Merton & (1973)
- Fama & (1996)
- Ross & (1976)
- Fama & (1991)
- Fama and French & (1993)
- Cochrane & (2005), pp. 182–183
- Cochrane & (2005), pp. 166–167
参考文献
- Cochrane, John H. (2005), Asset Pricing (2 ed.), Princeton, NJ: Princeton University Press, ISBN 9780691121376
- Fama, Eugene F. (1991), “Efficient capital markets: II”, The Journal of Finance 46 (5): 1575-1617, doi:10.1111/j.1540-6261.1991.tb04636.x, JSTOR 2328565
- Fama, Eugene (1996), “Multifactor Portfolio Efficiency and Multifactor Asset Pricing”, Journal of Financial and Quantitative Analysis 31 (4): 441-465, doi:10.2307/2331355
- Fama, Eugene F.; French, Kenneth R. (1993), “Common risk factors in the returns on stocks and bonds”, Journal of Financial Economics 33 (1): 3-56, doi:10.1016/0304-405X(93)90023-5
- Merton, Robert C. (1973), “An Intertemporal Capital Asset Pricing Model”, Econometrica 41 (5): 867-887, JSTOR 1913811
- Ross, Stephen A. (1976), “The arbitrage theory of capital asset pricing”, Journal of Economic Theory 13 (3): 341-360, doi:10.1016/0022-0531(76)90046-6