グローバル金融システム
グローバル金融システム(グローバルきんゆうシステム、英語: global financial system)は、投資と貿易金融を目的とする金融資本の国際フローを促進する世界的な枠組みである。それは、法的協定、制度、および公式・非公式の経済関係者から構成される。
グローバル金融システムは近代最初の経済グローバル化の中で19世紀後半に現れた。その発展は、中央銀行の設立や多国間条約の締結、そして国際市場の透明性と規制と効率性の向上を目的とする政府間組織の設立で特徴づけられる[1][2]:74[3]:1。
1800年代後半に世界的な移住と通信技術によって国際貿易と国際投資が空前の成長を遂げた。第一次世界大戦の開戦時には短期金融市場の流動性が枯渇し外国為替市場が麻痺したため貿易が縮小した。各国が外部ショックを防ごうとして保護主義政策を採ったため、1933年まで貿易が事実上停止し、世界大恐慌の悪影響が長引いた。この状況は一連の互恵貿易協定によって世界各国の関税が徐々に引き下げられるまで続いた。第二次世界大戦後の国際通貨システムの見直しにより為替レートが安定しグローバル金融が記録的に成長した。
1970年代には一連の通貨切り下げと石油危機により多くの国が変動相場制に移行した。1980年代と1990年代には資本取引の自由化と金融の規制緩和によって世界経済の金融統合が進んだ。欧州、アジア、ラテンアメリカで次々と発生した金融危機は、資本フローの大きな振幅に晒されたため、その後に伝染性の影響を残した。2007年に米国から発したグローバル金融危機は、他の国々にも急速に広まり、世界的な大不況を悪化させた。ギリシャの通貨同盟違反が2009年に判明したことで、市場の調整が始まり、欧州諸国でソブリン債務危機が発生した。これはユーロ圏危機と呼ばれる。
ある国が自国経済を対外的に開放し金融資本をグローバル化すると、国際収支で測られる金融上の影響を受けようになる。また、政治の混乱、規制の変更、外国為替の管理、財産権や投資に関する法的な不確実性といった国際金融上のリスクにも晒される。個人もグループもグローバル金融システムに参加する。消費者と国際企業は消費や生産や投資を担う。政府と政府間組織は、国際貿易や経済発展や危機管理の推進者としての役割を果たす。規制機関は金融規制と法的手続きを確立し、自主規制団体は業界を監督する。研究機関やその他の機関は、データを分析し、報告書や政策提言を発表し、グローバル金融問題について公開討論会を主催する。
グローバル金融システムは安定性を高めつつあるが、各国政府は地域や国ごとに異なるニーズに応えなければならない。景気回復を促進するために導入された非伝統的金融政策については、一部の国々はこれを体系的に廃止しようと試みているが、他の国々はその範囲と規模を拡大している。新興市場国の政策立案者は微妙な課題に直面している。市場が異常に敏感になる時に投資家が資本を外国に流出させることがないように、持続可能なマクロ経済政策を慎重に遂行しなければならない。各国は銀行規制などの問題について利害を調整できずに国際的な合意に至っていない。このため将来にグローバル金融が破局を迎えるリスクが残っている。
国際金融構造の歴史
金融グローバル化の始動:1870-1914年
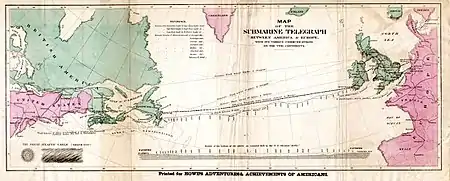
世界は19世紀後半に大きく変わった。そのことが国際金融センターの増加と発展を促す環境を整えた。主な変化は、資本フローが空前の成長を遂げたこと、その結果として金融センターが急速に統合したこと、そして通信が加速したことであった。1870年以前に世界で目立った金融センターはロンドンとパリしかなかった[4]:1。その後まもなくベルリンとニューヨークが自国の経済に金融サービスを提供する主要センターに成長した。アムステルダム、ブリュッセル、チューリッヒ、ジュネーブといった小さな国際金融センターが市場のニッチに存在意義を見出した。ロンドンは第一次世界大戦に至るまでの40年間、主導的な国際金融センターであり続けた[2]:74–75[5]:12–15。
1870年から1914年にかけて近代的な経済グローバル化が始まった。その特徴は、交通の拡大、記録的人数の移民、通信の拡充、貿易の拡大、そして資本移動の増加であった[2]:75。19世紀半ばの時期に、欧州のパスポート制度は鉄道輸送が急速に拡大するにつれて解体した。パスポート発行国はパスポートの携行を求めず、人々はパスポートなしで自由に旅行できるようになった[6]。国際パスポートは1980年に国連の国際民間航空機関の主導で標準化されるまで長らく標準化されなかった[7]。1870年から1915年にかけて36百万人が欧州から移住した。そのうち約25百万人(70%)が米国に移住し、残りの多くはカナダ、オーストラリア、ブラジルに移住した。欧州自体にも外国人が流入し、欧州の外国人比率は1860年から1910年にかけて0.7%から1.8%に高まった。実効的なパスポート要件がないことは自由な旅行を可能にしたが、輸送の技術進歩がなければ大規模な移住は全く不可能であった。特に鉄道旅行の拡大と、伝統的な帆船より優れた蒸気船のおかげであった。世界の鉄道の走行距離は1870年の205千キロメートルから1906年の925千キロメートルに伸びた。一方、蒸気船の貨物トン数は1890年代にヨットを上回った。電話や無線電信(ラジオの前身)などの進歩は、瞬時の通信を提供して電気通信に革命をおこした。1866年にロンドンとニューヨークを結ぶ最初の大西洋横断ケーブルが海底に敷設された。欧州とアジアは新たに電話線で結ばれた[2]:75–76[8]:5。
経済グローバル化は自由貿易とともに進展した。その端緒は1860年に英国とフランスが締結した自由貿易協定・コブデン・シュヴァリエ条約である。これによりグローバル化は黄金時代を迎えた。しかしこの黄金時代は中断し、1880年から1914年まで保護主義に戻った。1879年にドイツ帝国宰相オットー・フォン・ビスマルクが農産物と製造品に保護関税を導入した。これによりドイツは新たに保護貿易政策を定めた最初の国となった。1892年にフランスがメリーヌ関税メリーヌ関税を導入し、農産物と製造品への関税を大幅に引き上げた。米国はおよそ19世紀を通じて強力な保護主義を維持して40~50%の関税を課した。こうした保護貿易政策にもかかわらず、国際貿易は減速することなく成長を続けた。逆説的であるが、外国貿易は、英国が始めた自由貿易期よりも、グローバル化当初の保護貿易期にずっと速く成長した[2]:76–77。
1880年代から1900年代まで外国投資が空前の成長を遂げ金融グローバル化が大きく進んだ。全世界の海外投資総額は1913年に440億米ドルにのぼった(2012年の1兆2千億ドルに相当[9])。外国資産の保有国上位の割合は英国42%、フランス20%、ドイツ13%、米国8%であった。オランダ、ベルギー、スイスは合わせてドイツと同程度の約12%の外国投資を行った[2]:77–78。
1907年パニック
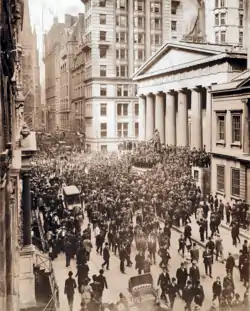
1907年10月、米国でニッカボッカ信託会社が倒産した。1907年10月23日に信託口が閉鎖を余儀なくされ、パニックを引き起こした。パニックに対応するため、米国財務長官ジョージ・B・コルティユーが25百万ドルを、ジョン・ピアポント(J.P.)モルガンが35百万ドルをそれぞれニューヨーク市の準備銀行に預け入れた。これにより人々が預金を引き出せるようになり、パニックは沈静化した。ニューヨークで銀行が倒産したことでマネー市場が収縮した。それとともに穀物の輸出業者からの信用需要が高まった。この信用需要に応えるにはロンドンで大量の黄金を購入するしかなかった。このため国際市場が危機に陥った。イングランド銀行は1908年まで人為的に割引貸付金利を高く維持しなければならなかった。米国に流れる黄金を用意するため、イングランド銀行は24か国で資金プールを組織した。フランス銀行はこのプールに黄金で3百万ポンドを一時的に貸し出した(2012年の3億560万ポンドに相当[10])[2]:123–124。
米国連邦準備制度の誕生:1913年
1913年に連邦準備法が米国議会で可決され連邦準備制度が創設された。その発端は1907年のパニックの影響である。J.P.モルガンのような個人投資家を最後の貸し手として頼ることに立法者が違和感を覚えたのである。制度設計はマネートラストの可能性に関するプジョ委員会の調査結果も考慮された。この調査では、全国の金融問題に対する影響力がウォール街に集中していることが問題視され、投資銀行家たちが製造業会社の重役と異常に深く関与していることが疑問視された。委員会の調査結果は証拠不十分であったが、まさにその可能性があったことこそが中央銀行設立に向けた運動が長く続いた動機であった。連邦準備制度の至上目的は、唯一の最後の貸し手となることであり、マネー需要が大きく変化した際にマネー供給を弾力化することであった。1907年のマネー市場危機の国際的な影響を引き起こした根本問題は解消された。ニューヨークの銀行は、自ら準備金を維持する必要性から解放され、リスクの引き受けを増やし始めた。そして新たな再割引制度を利用することで、競争的なロンドン割引市場に対抗するニューヨーク市場の力を強めつつ海外支店を立ち上げていった[2]:123–124[5]:123–124[5]:53[11]:18[12]。
戦間期:1915~1944年
経済学者は第一次世界大戦の始まりを「外国為替市場の純潔時代の終わり」と呼ぶ。第一次世界大戦が不安定化と麻痺を招いた最初の地政学的紛争であったからである。1914年にドイツがフランスやベルギーに宣戦布告したのを受けて英国がドイツに宣戦布告したのは8月4日のことであった。その数週間前からロンドン外国為替市場は混乱し始めていた。欧州の緊張と政治の不確実性が高まったため、投資家は流動性を追い求め、商業銀行はロンドン割引市場で大量に借り入れ始めた。マネー市場が逼迫するにつれて、割引貸出業者は、英ポンド手形を割り引いて新規に貸し出すよりも、イングランド銀行に手形の再割り引きを求めて手形を準備金に替え始めた。イングランド銀行は3日連続で割引率(政策金利)の引き上げを余儀なくされた。割引率は7月30日の3%から8月1日の10%に引き上げられた。外国人投資家は、新たに満期を迎える証券を償還するためにロンドンに送金する資金をポンドの購入で賄った。ポンドに対する突然の需要により、ポンドは多くの主要通貨に対し金価格を超えて増価した。やがてフランスの銀行がロンドンの口座を現金化し始めると、ポンドはフランスフランに対して急激に減価した。ロンドンへの送金はますます困難になり、為替レートは1ポンド6.50米ドルの記録的水準に達した。支払い猶予と長期銀行休業の形で緊急措置がとられたが、その効果はほとんどなかった。金融契約を非公式に交渉できなくなり、輸出禁止措置により金を輸出できなくなったためである。1週間後イングランド銀行は外国為替市場の行き詰まりに対処するため、大西洋を越えた支払いの新しい経路を設けた。市場参加者は英国に送金するために、指定されたイングランド銀行のカナダ財務大臣の口座に金を預け、その代わりに1ポンド4.90ドルの為替レートでポンドを受け取ることができるようになった。その後2か月間にこの経路を通じておよそ104百万米ドルが送金された。しかし、ポンド手形を受け取る商業銀行に対する救済が不十分だったため、ポンドの流動性は最終的に改善しなかった。ポンドが世界の準備通貨であり主要通貨であったため、市場が流動性を失い商業銀行がポンド手形の受け取りを躊躇したことで通貨市場が麻痺した[11]:23–24。
英国政府はロンドン外国為替市場を復活させるためにいくつかの措置を試みた。そのうち最も目覚ましいものは9月5日の措置である。これは、以前に実施した支払い猶予を10月まで延期するものであり、戦争が終わるまで返済しなくてよい資金をイングランド銀行が一時的に貸し出し、通貨取引の未払金を決済させることを認める措置であった。この措置の結果、ロンドン市場は10月中旬までに適切な機能を取り戻し始めた。しかし戦争は外国為替市場にとって不都合であった。たとえば、ロンドン証券取引所が長期に閉鎖されたこと、輸出の生産から軍事物資の生産に移行するために経済資源が配置転換されたこと、そして貨物と郵便で無数の混乱が生じたことなどである。英ポンドは戦争中でも全般的に安定していた。英国政府が、民間に通貨取引の自由を認めつつ、ポンドの価値に影響するために様々な措置をとったからである。すなわち、外国為替の公開市場に介入し、戦争遂行のための資金をポンドでなく外貨で借り入れ、国際資本移動を規制し、そして輸入の一部を制限した[11]:25–27。
1930年に国際決済銀行(BIS)が設立された。BISの主な目的は、1919年のヴェルサイユ条約で課されたドイツの賠償金の支払いを管理することと、全世界の中央銀行の銀行として機能することであった。各国は準備金の一部をBISへの預金として保有することができる。またBISは中央銀行の協力と国際金融問題の研究のためのフォーラムとしても機能する。さらに国家間の資金決済に関して一般的な管財と促進の機能も担う[2]:182[13]:531–532[14]:531–532[14]:56–57[15]:56–57[15]:269。
1930年のスムート・ハーレイ関税
1930年6月17日、米国大統領ハーバート・フーバーはスムート・ホーリー関税法に署名した。関税の目的は米国の農業を保護することであった。しかし米国議会は最終的に多くの製造品の関税を引き上げた。結果として1000を超える財貨に課された税率は平均で53%に上がった。貿易相手の25か国がこれに対抗して幅広い種類の米国の財貨に新しい関税を導入した。フーバーが従った1928年の共和党綱領は、苦境に陥った国内農業に加わる市場の圧力を緩め、国内の失業率を減らすために保護関税を求めていた。1929年の株式市場の崩壊と大不況の発生は恐怖を煽った。フーバーはさらに保護政策に取り組むよう圧力をうけた。これに対しヘンリー・フォードと千人以上の経済学者が法案拒否を進言した[8]:175–176[15]:175–176[15]:186–187[16]:186–187[16]:43–44。米国からの輸出は1930年から1933年にかけて60%急減した[8]:118。全世界の国際貿易は事実上停止した[17]:125–126。スムート・ホーリー関税は世界中で保護貿易主義と差別的貿易政策と経済ナショナリズムの発作を派生させた。これにより大不況が長期化し世界中に拡散した。経済学者たちはそう考えている[3]:2[17]:108[18]:33。
金本位制の正式な放棄

1821年にイングランド銀行が銀行券を金地金に兌換できるようにしたことで、英国で古典的な金本位制が確立した。1878年から1897年にかけてフランス、ドイツ、米国、ロシア、日本がそれぞれ金本位制を取り入れたことで、金本位制は国際的に受容された。1914年8月に各国が金輸出を禁止し銀行券の金兌換を停止して金本位制から離脱した。1918年11月11日に第一次世界大戦が終わった後、ハイパーインフレがオーストリア、ハンガリー、ドイツ、ロシア、ポーランドで発生していった。金本位制から非公式に離脱し、多くの通貨は固定相場制から変動相場制に移行した。この期間を通じて、多くの国は自国の通貨を減価させて輸出を強化しようとし、国益を奪い合った。米国や他の国々で元の金平価に復帰する試みもあったが、その試みは熱心でなく調整もされていなかった。大恐慌の初めに米国、オーストリア、ドイツで倒産が続発した。このため英国は金準備に圧力を受けて金本位制を持続できなくなった。1931年7月15日にドイツのドレスナー銀行が外国為替管理を実施し、破産を発表した。これによりドイツは第一次世界大戦後に金本位制を正式に放棄した最初の国になった。英国は英ポンドが自由に変動することを1931年9月に認めた。1931年末までに、オーストリア、カナダ、日本、スウェーデンなど多くの国々が金本位制を放棄した。米国は、銀行破綻が広まり、金準備が大量に流出したため、1933年4月に金本位制を取り止めた。フランスは、レオン・ブルーム政権に対する政治的懸念により投資家がフランから逃避したため、1936年まで金本位制を続けた[11]:58[17]:414[18]:32–33。
米国の貿易自由化
スムート・ハーレイ関税が招いた惨状により、1932年の米国大統領選でフーバーの再選が難しいことが明らかになり、フランクリン・ルーズベルトが第32代大統領に選ばれた。民主党は保護貿易から自由貿易への転換を目指して動きだした。民主党は全ての輸入品の関税を引き下げる代わりに外国に関税引き下げを要求する互恵貿易を主張した。1934年に世界貿易の回復と失業の減少を目的とした互恵貿易協定法が米国議会で可決された。同法は、ルーズベルト大統領が二国間貿易協定の交渉と関税の大幅な引き下げを行うことを明示的に認めた。ある国が特定の商品の関税を引き下げることに同意した場合、米国はそれに応えて関税を引き下げる。これにより両国間の貿易が促進される。1934年から1947年にかけて米国は29の協定を交渉した。これにより平均関税率はおよそ3分の1に下がった。この法律には重要な最恵国条項が含まれる。この条項により関税が全ての国に平準化される。異なる関税率が困難と非効率性を伴うことを鑑み、特定の輸入について特定の国と結んだ貿易協定において優先的な関税や差別的な関税を設けないようにする。この条項は、二国間貿易協定による関税引き下げを効果的に一般化し、最終的に世界の関税率を引き下げた[8]:176–177[15]:176–177[15]:186–187[17]:186–187[17]:108。
ブレトン・ウッズ金融秩序の樹立:1945年
1944年に国際連合が政府間組織として徐々に形成されていく過程で、44か国の初期加盟国の代表がニューハンプシャー州ブレトン・ウッズのホテルに集まって国連通貨金融会議を開いた。これは現在ブレトン・ウッズ会議と呼ばれる。参加者が認識していたことは、大不況の影響、1930年代の国際金本位制の維持への取り組み、そして金融市場の不安定性であった。国際通貨システムに関する議論はこれまで固定相場制や変動相場制に着目していたが、ブレトン・ウッズの代表は柔軟性の観点から為替ペッグを選んだ。この制度では、米国は金と米ドルを1オンス35ドルで交換し、他の国は為替レートを米ドルに固定する[8]:448[19]:34[20]:3[21]:6。この取り決めは一般にブレトン・ウッズ体制と呼ばれる。各国は固定レートを維持するのではなく、自国通貨を米ドルにペッグさせ、合意された平価の1%の範囲内で為替レートが変動することを認める。この要件を満たすために、各国中央銀行は米ドルに対して自国通貨を売買して市場に介入する[13]:491–493[15]:296[22]:21。加盟国は、長期的でファンダメンタルな国際収支の不均衡に応じてペッグを調整できたが、ペッグ改定戦略に頼る前に財政・金融政策ツールを介して不均衡を是正する責任があった[8]:448[23]:22。調整可能なペッグのおかげで、商業取引と金融取引にとって為替レートの安定性が高まり、国際貿易と外国投資が空前の成長を遂げた。こうした特徴の背景には1930年代の反省があった。1930年代の過度に変動する為替レートと、その反動としての保護主義的な為替統制は、貿易に有害であり、大恐慌のデフレ効果を長引かせたことが明らかであった。政府が資本フローに制限を設け、ペッグを保つために金融政策を調整したため、ブレトン・ウッズ体制下の資本移動は事実上制限された[8]:448[24]:38[25]:91[26]:30。
ブレトン・ウッズ協定は新たな国際金融機関として国際通貨基金(IMF)と国際復興開発銀行(IBRD)を創設したことも重要であった。これらは総じてブレトン・ウッズ機関と呼ばれた。IMFは1947年に、IBRDは1946年に始動した。IMFは、国際通貨問題に関する協力を促進し、加盟国に助言とテクニカルな支援を提供し、国際収支の均衡を取り戻すことが困難な国々に緊急融資を行うことによって通貨システムを支援するために設立された。加盟国は、世界総生産に占める割合に応じて資金をプールに拠出する。資金プールから緊急融資が行われる[22]:21[27]:9–10[28]:9–10[28]:20–22。加盟国は、国際収支の不均衡を管理し、ペッグ目標を達成するために必要に応じて資本管理を採用することを認められ勧められたが、特に短期の資本流出をカバーする資金の調達をIMFに頼ることは禁止された[24]:38。IMFは加盟国を指導し国際収支赤字の短期資金調達窓口を提供するために設立されたが、これに対しIBRDは長期的な投資機会と戦後復興計画に向けてグローバル資本を流すための金融仲介機関として機能するように設立された[29]:22。これらの組織の創設は国際金融構造の発展において決定的な節目である。それは第二次世界大戦後の多国間協力のなかで最も重要な達成であると考える経済学者もいる[24]:39[30]:1–3。1960年に国際開発協会(IDA)が設立されて以来、IBRDとIDAを併せて世界銀行と呼ばれる。IBRDは中所得の途上国に融資しているが、IDAは世界銀行融資プログラムを拡張し、世界の最貧国に譲与的な融資と助成金を提供する[31]。
関税と貿易に関する一般協定:1947年
1947年、ジュネーブでの国連会議において23か国が「関税と貿易に関する一般協定」(GATT)を締結した。参加国はこの協定を実効化する国連機関として国際貿易機関(ITO)を設立する交渉をしたが、ITOは批准されなかったので、事実上GATTが多国間貿易交渉の枠組みとなった。加盟国は相互利益を追求する際の障壁を下げるためのアプローチとして貿易の互恵性を重視した[16]:46。協定の仕組みに基づき、加盟国は財とサービスの取引に関する規制を成文化し、これを強制できるようになった[32]:11。GATTの中心は2つの指針である。第一に貿易関係を平等かつ無差別にすること、第二に農業以外の輸出補助金を禁止することである。そのためGATTの最恵国条項において、加盟国が他の加盟国の一部だけを優遇するような関税率を禁止した。農業以外で輸出補助金が露見した場合、加盟国はこれを相殺する関税を課してこれに対抗することを認められた[13]:460。この協定は貿易関係を管理し保護主義圧力を回避するための透明な仕組みを政府に提供した[17]:108。しかし当時は資本移動が硬直化し低迷していたためGATTの原則は金融活動に及ばなかった[33]:70–71。GATTの最初のラウンドは関税引き下げにほとんど成功しなかった。米国は関税を3分の1に引き下げたが他の国々はほとんど譲歩しなかった[25]:99。
柔軟な為替相場制:1973年~現在
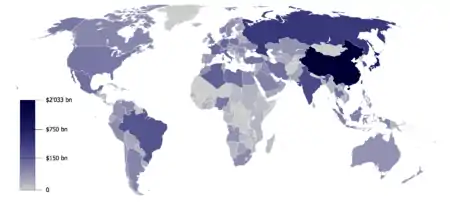
ブレトン・ウッズ体制は為替レートの安定性を維持し国際貿易の拡大を促した。こうした成功の陰に制度設計の潜在的欠陥が隠れていた。貿易の持続的成長を支えるための国際準備金の供給を増やすメカニズムが存在しなかったのだ[22]:22。この体制は1950年代後半から1960年代初頭にかけて市場の圧力に晒された。市場の圧力に苦慮した主要参加者の間で結束が緩み始めた。中央銀行は準備金として保有するために多くの米ドルを必要としたが、マネーサプライの拡大がドル準備を超過し為替ペッグを危うくするならばマネーサプライを拡大できなかった。国際準備金へのニーズに対応するため、ブレトン・ウッズ体制は米国がドルの赤字を出すことに依存していた。結果として、ドルの価値は金の裏付けを超え始めた。1960年代の初め、投資家はロンドン市場において米国市場より有利なレートで金を米ドルに売ることができた。これはドルの過大評価のシグナルであった。ベルギー系米国人経済学者ロバート・トリフィンはこの問題を明らかにした。経済的な国益は世界の準備通貨の管理者としての国際的な目的と対立する。この問題は現在「トリフィンのジレンマ」と呼ばれる[19]:34–35。
人為的に低く抑えられた金価格に対し、フランスは1968年に懸念を表明し、かつての金本位制に戻ることを求めた。一方、米国がベトナム戦争の軍事費を融通するためマネーサプライを拡大すると、過剰なドルが国際市場に流れ込んだ。米国の経常収支が19世紀以来初めて赤字に陥ると、米国の金準備は投機に襲われた。1971年8月、米国大統領リチャード・ニクソンはニクソン・ショックの一環として金と米ドルの交換を中止した。金の窓口の閉鎖は、米ドル切り下げの調整負担を他の国々に押し付ける効果があった。投機トレーダーは他の通貨がドルに対して増価することを見越してドルを売り他の通貨を買い漁った。資本フローが流入した国の中央銀行は困難に陥った。マネーサプライのインフレ的膨張か、およそ効果に乏しい資本統制か、あるいは変動為替レートか、このうちどれかを選ばなければならなかった[19]:34–35[34]:14–15。
米ドルに関わるこれらの問題を受けて、G10諸国は1971年12月にスミソニアン協定を結んだ。スミソニアン協定は、ブレトン・ウッズ体制を修正し、金のドル価格を1オンス38米ドルに引き上げ、為替レートの変動幅を2.25%に拡大した。しかしスミソニアン協定はブレトン・ウッズ体制を2年間延命しただけで終わった[21]:6–7。システムを侵食したのは米ドルの切り下げだけではなかった。1970年代の石油危機もシステムを侵食した。石油危機によってオイルダラーの循環や国際収支のファイナンスのための国際金融市場の重要度が増した。世界の準備通貨である米ドルが変動相場制に移行すると、他の国々も変動相場制を採用していった[14]:5–7。
ポスト・ブレトン・ウッズ金融秩序:1976年
1969年の合意条項の最初の改正の一環として、IMFは特別引出権(SDR)と呼ばれる準備手段を開発した。これは中央銀行によって保有され、金の代わりとして相互に交換される。1970年に始まったSDRは市場バスケットの単位であり、もともと世界の全輸出額に占める割合が1%を超える主要貿易通貨16種で構成された。バスケットの構成は時とともに変化し、現在は米ドル、ユーロ、日本円、中国人民元、および英ポンドで構成される。各国はSDRを準備金として保有する以外に、自国とSDR基金との間の取引をSDR建てで表示することができる。しかしSDRを貿易の手段に使うことはできない。国際取引では、通貨バスケットのポートフォリオ特性により、変動為替レートに内在する不確実性に対して高い安定性が得られる[18]:34–35[24]:50–51[25]:117[27]:10。SDRはもともと特定額の金と同価値とされたが、金と直接引き換えることはできず、代わりに金と交換できる通貨を取得するための代用物として機能した。IMFは当初1970年から1972年にかけて95億XDRを発行した[29]:182–183
1976年1月にIMF加盟国はジャマイカ協定に署名し、ブレトン・ウッズ体制の終焉を確認した。この協定により、IMFは方針を見直し国際通貨制度を支援する役割を担うことになった。この協定はスミソニアン協定の措置が失敗した後に現れた柔軟な為替レート制度を正式に採用した。これは為替レートの変動を認めるとともに、過度の変動を解消する目的で中央銀行が介入することを認めた。この協定は金準備の放棄を過去に遡って正式なものとした。その後IMFは金準備を非貨幣化し、金を加盟国に返還するか、貧困国救済金の原資のために売却するかした。その結果、開発途上国や石油輸出資源に恵まれない国々はIMFの融資プログラムの利用を拡大した。IMFは、国際収支赤字や通貨危機に瀕した国々を支援していった。支援を与える国には緊縮政策を義務付けた。歳出削減や増税による赤字削減、保護貿易障壁の引き下げ、金融引き締め政策などである[18]:36[28]:47–48[35]:47–48[35]:12–13。
合意事項の2回目の改正は1978年に調印された。それは、ジャマイカ協定によって達成された自由フロートの受容と金の非貨幣化を合法的に正式化し、そして加盟国にマクロ経済政策を通して安定した為替レートを維持することを要求した。ポスト・ブレトンウッズ体制は、加盟国が為替レート制度の選択において自己決定権を保持するという意味で分権化された。この改正により機関の監督権限が拡大した。加盟国は、制度の運営に関してIMFと協力し、通貨の持続可能性を保つことを求められた[24]:62–63[25]:138。この役割はIMFサーベイランスと呼ばれ、IMFの使命の進化の基軸として認識されている。これは国際収支の問題を超えて各国の経済政策全般に加わる内外のストレスに対する幅広い関与へと拡張された[25]:148[30]:10–11。
柔軟な為替レートが広まったことで、外国為替市場はかなり不安定化した。1980年にロナルド・レーガンが米国大統領の選出された。レーガン政権の政策は国際収支の赤字と財政収支の赤字の増加をもたらした。この双子の赤字を補うために、米国は人為的に実質金利を高めて外国からの資本流入を誘った。米ドルに対する外国人投資家の需要が高まるにつれて、ドルは大幅に増価し、1985年2月にピークに達した。その結果1985年の米国の貿易赤字は1,600億ドルに増えた(2012年の3,410億ドル相当[9])。G5は1985年9月にニューヨークのプラザホテルで会合し、米国の貿易赤字を解消するため外国為替市場に協調介入し米ドルを減価させることに合意した。これをプラザ合意という。これにより米ドルは減価したが、先進諸国は米ドルの大幅減価により為替レートの振幅が増すことを懸念するようになった。これらの懸念に対処するため、G7は1987年のパリ・サミットで、為替レートの安定化を追求することと、マクロ経済政策を調整することに合意した。これをルーブル合意という。この合意は管理フロートの由来になった。外国為替市場での過小評価や過大評価を解消するために中央銀行が協調介入する管理フロートは自由フロートに代わって通貨を安定させた。1990年代に管理フロートを取り入れられ後、為替レートが安定するとともに、米国経済は1997年から2000年までのITバブル期に高いパフォーマンスを示した。2000年のITバブル崩壊に伴う株式市場の修正局面で米国の貿易赤字が拡大した後、2001年に9月11日テロ攻撃で政治的な不確実性が高まり、ドルが減価し始めた[14]:175[18]:36–37[19]:37[25]:147[36]:16–17。
欧州通貨制度:1979年
スミソニアン協定の後、欧州経済共同体の加盟国は、加盟国通貨の間の為替レートに上下1.125%未満の通貨バンドを適用し、小規模な固定相場制を創設した。これをトンネル内スネークという。EEC諸国はマクロ経済政策を調整する義務を課されなかったため、スネークは持続不能であった。欧州通貨制度(EMS)は1979年に通貨スネークを漸次廃止した。EMSは2つの構成要素で特徴づけられる。1つは欧州通貨単位(ECU)であり、これは欧州連合加盟国通貨の加重平均市場バスケットである。もう1つは欧州為替相場メカニズム(ERM)であり、これは通貨間の額面価値で計算された平価グリッドを踏まえて為替相場の変動を管理する手順である[11]:130[18]:42–44[37]:185。平価グリッドは、各参加国がシステム内の他のすべての通貨と自国通貨に関して設定した平価から派生したものであり、ECUで表示される。バスケット内の各通貨の価値の変動に応じてECU内の加重が変わる。ERMの下で為替レートが2.25%幅の境界に達した場合、その通貨ペアの当事国は必要に応じて外国為替市場に合同で介入し、過小評価された通貨を買い、過大評価された通貨を売り、平価行列に従う額面価値に為替レートを戻す義務を負う。協調介入の要件はブレトン・ウッズ体制と大きく違う。しかしブレトン・ウッズと同様に、EMS加盟国は、ECUの価値からの乖離を測定した逸脱指標を用いて、為替レートが境界に近づいたことを識別したときは、その為替レートに責任を持つ国々に資本規制やその他の金融政策の変更を義務付けることができる[13]:496–497[22]:29–30。平価グリッドの中央為替レートは例外的な状況で調整することができ、実際にシステム開始後4年間で平均8か月ごとに修正された[25]:160。システムが運営された全20年間に中央レートは50回以上調整された[21]:7。
世界貿易機関の誕生:1994年

GATT多国間貿易交渉のウルグアイラウンドは1986年から1994年にかけて行われ、その交渉を通じて結ばれた協定に締結した国は123か国にのぼる。その成果は、農産物や繊維製品の貿易自由化、サービス貿易の一般協定、知的財産権問題の協定などであった。このラウンドの成果は、1994年4月に署名されたマラケシュ協定で実効化し、これにより世界貿易機関(WTO)が設立された。WTOは公認の多国間貿易機関であり、貿易を促進し、貿易関係を統制し、有害な貿易慣行や政策を防止するといったGATTの使命を受け継ぐものと定められた。WTOは1995年1月に始動した。前身であるGATT事務局に比べ、WTOは会員制組織であり、伝統的な貿易交渉のようにいちいち合意を得る必要がないため、貿易紛争の解決メカニズムが改善された。この機能が設計されたのは、それまでの弱点を克服するためであった。すなわち、紛争中の当事者が、解決を先送りしたり、交渉を妨害したり、あるいは弱い強制力に後戻りしたりするというような弱点の克服である[8]:181[13]:459–460[16]:47。1997年、WTO加盟国は、銀行サービス・証券取引・保険サービスを含む商業金融サービスの規制緩和にコミットすることに合意した。このコミットメントは1999年3月に発効した。これは70か国で構成され、全世界の金融サービスの約95%を占める[39]。
金融統合とシステム危機:1980年~現在
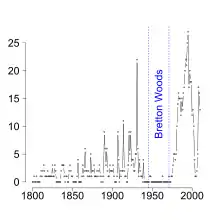
1980年代から1990年代にかけて資本取引の自由化とともに先進諸国間の金融統合が大幅に進んだ[24]:15。金融市場と銀行の統合により、生産性の向上やマクロ経済リスクの幅広い共有といったメリットが生まれた。結果として相互依存が生じ、脆弱性の共有やシステミック・リスクへのエクスポージャー増加の点で相当のコストがかかった[41]:440–441。ここ数十年、金融統合とともに規制緩和が進んだ。各国は金融仲介者の行動に関する規制を徐々に撤廃し、情報公開や規制当局への情報提供を簡素化した[14]:36–37。経済が開放されるにつれて、各国はますます外部ショックに晒されるようになった。経済学者は、金融統合の世界的拡大が資本フローを不安定化し金融市場を混乱させる可能性を高めたと主張している。国々の統合が進むと、一国のシステミック危機が他国に伝染しやすくなる[32]:136–137。1980年代と1990年代には、1987年ブラックマンデー株式市場クラッシュ、1992年欧州通貨システム危機、1994年メキシコペソ危機、1997年アジア通貨危機、1998年ロシア金融危機、1998-2002年アルゼンチンペソ危機というように、通貨危機とソブリン債務不履行が繰り返された[2]:254[13]:498[18]:50–58[42]:50–58[42]:6–7[43]:6–7[43]:26–28。これらの危機は原因や深刻度や影響度の点で様々であるが、およそ次のような事象がみられた。ある国の財政政策に照らしてその国の通貨の固定為替相場が間違っていると見なした投機攻に伴う資本逃避[14]:83、投機攻撃につられた他の投資家がその国の通貨ペッグに疑いを持つことを期待して行う自己実現的な投機攻撃[42]:7、新興市場国における国内資本市場の先進性や機能性の欠如[30]:87、資本移動の制約と銀行システムの機能不全の状況下での経常収支の逆流[33]:99などである。
1990年代に発展途上国を悩ませたシステミック危機を経済学者たちが研究した結果、発展途上国が金融グローバル化の利益を享受する前提条件として資本フローの自由化が重要であるとの合意に達した。その条件には、安定したマクロ経済政策、健全な財政政策、強力な銀行規制、および財産権の強力な法的保護が含まれる。一国が国内資本市場の機能を達成し健全な規制の枠組みを一旦確立し、その後に、外国直接投資を促進し、国内株式資本を自由化し、資本流出と短期資本移動を許容するという組織的な手順を踏むことを経済学者たちは強く勧める[14]:25[24]:113。新興国経済が流動性を改善し高金利で貯蓄を増やし経済成長を加速させるというようなかたちでグローバル化の利益を享受するには、自国通貨を国内外の投資家から信頼されるようにしなければならない。通貨の信頼性を維持せずに外国資本市場の無制限の利用を許す国は、深刻な経済的・社会的コストを伴う投機的資本逃避や突然停止に対して脆弱になる[34]:xii。
各国は、1980年代と1990年代の危機に対応して、グローバル金融システムの持続可能性と透明性を改善しようと試みた。バーゼル銀行監督委員会は、銀行業務の監督と規制に関する協力を促進する目的で、G10加盟国の中央銀行総裁によって1974年に設立された。委員会の本部はスイスのバーゼルにある国際決済銀行に置かれている。委員会は、バーゼル合意と呼ばれる審議を数回行った。1988年の最初の合意はバーゼルⅠと呼ばれる。これは信用リスクと各種資産クラスの査定を重視した。バーゼルIの動機は、1980年代のラテンアメリカの債務危機の経験から、大規模な多国籍銀行が適切に規制されていない可能性に懸念が生じたことであった。バーゼルⅠの後、委員会は銀行の新たな資本要件に関する勧告を発表し、G10諸国はそれを4年後に実施した。G10は、規制当局間の協力を促進しグローバル金融システムの安定性を高める目的で、1999年に金融安定化フォーラムを設立した。フォーラムは12の国際規範を策定し成文化し実施した。2009年のG20で金融安定化委員会に再編された[24]:222–223[30]:12。バーゼルIIは2004年に定められ、再び資本要件に重点を置いた。これはシステミック・リスクに対する予防措置であるとともに、国際的に営業する銀行が競争上不利にならないようするため銀行規制をグローバルに統一する必要によるものであった。このバーゼルⅡは最初のバーゼルIの不備を補うことに動機付けられていた。バーゼルIの不備と見なされた点は、銀行のリスクプロファイルの公開や規制機関による監視が不十分であった点などである。加盟国はバーゼルⅡをなかなか実施しなかったが、2007年と2008年にEUと米国がどうにか実施した[14]:153[15]:486–488[24]:160–162。2010年、バーゼル委員会はバーゼルⅡを強化する中で資本要件を改定した。これをバーゼルⅢと呼ぶ。バーゼルⅢの中心はレバレッジ比率要件であり、その目的は銀行の過度なレバレッジを制限することである。バーゼルⅢは比率を強化するとともに計算式を修正した。計算式はリスクを加重し資本の閾値を計算するために使われる。資本の閾値は、銀行が抱えるリスクを軽減するために要求されるものであり、銀行の資産をリスクで加重した価額の7%に設定された[18]:274[44]。
欧州経済通貨同盟の誕生:1992年
1992年2月に欧州連合諸国はマーストリヒト条約に署名した。これは経済通貨同盟(EMU)に進むための3段階計画の概要である。第1段階は資本移動の自由化と各国マクロ経済政策の調整を中心とした。第2段階で欧州通貨機構が設立された。欧州通貨機構は最終的に解散し、1998年に欧州中央銀行(ECB)と欧州中央銀行制度が並行して設立された。マーストリヒト条約の鍵は、EU加盟国が次の段階に進む前に満たすべき収斂基準の概要を示すことであった。最後の第3段階でユーロが導入された。ユーロは共通の流通通貨である。1999年1月当時の欧州連合加盟15か国のうち11か国がユーロを採用した。ユーロ採用により各国は金融政策に関して自国の主権を一部譲渡した。当初は固定レートでユーロと交換できる各国の法定通貨が流通し続けた。その後2002年にECBが正式にユーロの硬貨と銀行券の発行を開始した。2011年現在EMUは、ユーロを発行する17か国と非ユーロの11か国で構成されている[15]:473–474[18]:45–4[21]:7[37]:185–186。
グローバル金融危機
1990年代の金融危機による市場の混乱と2001年の911テロ攻撃の後、先進国と新興国の金融統合が進み、銀行間の資本フローと金融デリバティブや仕組金融商品の取引が大幅に増加した。世界全体の国際資本フローは2002年から2007年にかけて3兆ドルから11兆ドルに増加した。これは主に短期マネー市場商品の形をとる。米国は1999年のグラム・リーチ・ブライリー法により、1933年のグラス・スティーガル法を廃止し、商業銀行にかかっていた投資銀行業務の制限を撤廃した。これにより国境を越えた幅広い金融サービスを提供する企業の規模と複雑さが増大した。先進国は国内の投資機会の資金調達の多くを外国資本に頼り始めた。その結果、空前の資本フローが発展途上国から先進国に流れた。2001年に世界総生産の3%であったグローバル・インバランスは2007年に世界総生産の6%に拡大した[18]:19[24]:129–130。
2007年から2008年にかけて急展開した世界金融危機は、1990年代の国際金融危機でみられた特徴の一部を再現した。すなわち、資本流入の加速、規制の弱さ、金融緩和政策、群衆行動、投資バブル、資産価格の崩壊、そして大規模なレバレッジ解消である。システミックな問題が米国や他の先進国で発生した[24]:133–134。1997年のアジア危機と同様に、グローバル危機は、非生産的な不動産投資を引き受けた銀行による幅広い融資と、金融仲介機関のコーポレート・ガバナンスの弱さを伴った。特に米国の危機の特徴は、不良債権の証券化の増加、大幅な財政赤字、そして住宅部門の過剰な資金調達である[18]:18–20[33]:21–22。金融危機の引き金となった不動産バブルは、多くの国々から米国に流入した外国資本によってファイナンスされた。危機の伝染性の影響が他の国々に感染し始めたので、危機は今や大不況と呼ばれるグローバル経済低迷の前兆となった。危機に陥ると、財とサービスの世界貿易総額は2008年から2009年にかけて10%減少した後2011年まで回復しなかったが、新興市場国への集中が高まった。グローバル金融危機は、世界全体の金融統合のマイナス効果を示し、一部の国がシステムから完全に離脱すべきか否かについての議論や、離脱する方法についての議論を刺激した[45][46]:3。
ユーロ圏危機
2009年にギリシャで選挙により選ばれた新政権は過去の国家予算データの改竄を暴露した。その年の財政赤字のGDP比率は、前政権が示していた3.7%ではなく12.7%であったことが明らかになった。経済通貨同盟の安定・成長協定でユーロ圏諸国に許された財政赤字は最大でGDP比3%であったが、ギリシャの財政赤字はこれを大きく超えていた。このニュースは市場に警告を発した。ソブリン債務不履行の可能性を懸念する投資家は、ギリシャの債券を売り急いだ。金融政策の自律権を持つ国であれば突然の資本逃避に対して市場介入して自国通貨を減価させショックを吸収し競争力を高めるという伝統的解決策を採ることができるが、ギリシャはユーロを通貨として採用し金融政策の自律権を失っていたのでこのような解決策を採れなかった。ギリシャに続いてポルトガル、イタリア、スペイン(まとめてPIGSと呼ばれる)に危機が広がり、危機が伝染性であることが明らかになった。2010年に格付機関がPIGSの債務格付けを引き下げたため、PIGS国債の借り換えや返済のコストがさらに増加した。この危機は広がり続け、たちまち欧州ソブリン債務危機に発展し、大不況からの景気回復を危うくした。ギリシャなど困難に陥った国々に対しEU加盟国はIMFと連携して7,500億ユーロの救済措置をまとめた。さらにECBは、銀行システムがパニックに陥るリスクを軽減するため、問題化したユーロ圏諸国から債券を購入することを保証した。経済学者たちの理解によると、ユーロ圏は金融統合が深化している一方、危機の予防や抜本的対応に必要な財政統合と政治的統一が欠けており、このことが危機で浮き彫りになったという。一般人は、危機が始まった時、混乱がユーロ圏の解体とユーロの放棄をもたらすかもしれないと推測した。ドイツのヴォルフガング・ショイブレ財務相は、問題国をユーロ圏から追放するよう求めた。現在ユーロ圏危機と呼ばれるこの危機は2009年から続き、2012~2013年キプロス金融危機を含む[18]:12–14[47]:579–581。
グローバル資本の意味
国際収支
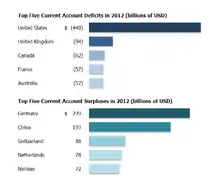
国際収支統計は、海外への支払いと海外からの受取りを集計する。受取りは貸方取引と見なされ、支払いは借方取引と見なされる。国際収支は次の3要素で構成される。財とサービスの輸出入を含む取引が経常収支、金融資産の売買を含む取引が金融収支、対価を伴わない資産の移転を含む取引が資本移転等収支である[47]:306–307。経常収支は、貿易・サービス収支、第一次所得収支、第二次所得収支を集計する。金融収支は金融資産にかかる取引を集計し、資本移転等収支はその他の純受払を集計する。外貨準備の収支は金融収支に含まれる。これは、銀行準備金の維持と活用を目的とした中央銀行による国内通貨、外国為替、金、およびSDRの売買を集計したものである[18]:66–71[48]:66–71[48]:169–172[49]:169–172[49]:32–35。
経常収支の黒字や赤字は、その国が自国の消費と投資の資金を調達するために外国資本に頼っている程度を示し、収入を超えた生活をしているかどうかを示す。例えば、資本移転等収支ゼロ(つまり資金調達可能な資産移転がない)を仮定すると、10億ポンドの経常収支赤字は10億ポンドの金融収支黒字(または純資産輸出)を意味する。金融資産の純輸出国は現在の消費と将来の支払いを交換する、いわば借り手である。さらに、金融資産の純輸出は国の債務の増加を示す。この点で、国際収支は国の所得を支出に結び付け、経常収支の不均衡が内外の金融資本によってどの程度賄われているかを示す[18]:73[47]:308–313[48]:308–313[48]:203。国際収支の健全なポジションは経済成長にとって重要である。需要が増加しつつある国々が健全な国際収支を維持することが難しい場合、需要の鈍化、過剰供給の放置、海外投資の低迷、輸出競争力の悪化を招き、不均衡がさらに広がる悪循環に陥る可能性がある[50]:21–22。
一国の対外純資産は、対外資産から対外債務を差し引いた金額で測られる。経常収支の黒字(およびそれに対応する金融収支の黒字)は対外資産の増加を示し、赤字は減少を示す。ある国が資産の純購入者であるか純売却者であるかを示す経常収支の指標とは別に、一国の対外資産の変動は、海外投資のキャピタルゲインとキャピタルロスの影響を受ける。一国がプラスの対外資産を持つということは、その国が世界経済において正味の貸し手(すなわち債権者)であることを意味する。マイナスの対外資産は、正味の借り手(すなわち債務者)であることを表す[48]:13,210。
特有の金融リスク
国や国際企業は、外国投資活動に特有の様々な金融リスクに晒されている。政治リスクは、外国の政治的不安定やその他の不利な展開に伴う損失の可能性であり、さまざまな形で現れる。移転リスクは、国の資本規制と国際収支を取り巻く不確実性である。運用リスクは、国の規制方針に対する懸念、そしてそれが通常の事業運営に与える影響を特徴付ける。統制リスクは、対外直接投資の現地運用における財産権や決定権を取り巻く不確実性から生まれる[18]:422。信用リスクは、規制の枠組みが欠けていたり不利であったり、外国投資の法的保護が乏しかったり無かったりする可能性に貸し手が直面することを意味する。例えば、外国政府はソブリン債務を不履行したり国際投資家に対する借入債務を否認したりして法的な弁済や償還を全く行わないかもしれない。ある国の資産を外人投資家が取得すると、その国の政府は外人保有資産を没収したり国有化したり、あるいは自分勝手に政策を変更したりするかもしれない[48]:14–17。カントリーリスクは、政治的リスクと信用リスクをどちらも含み、その国の予期せぬ展開の可能性を表し、借入金返済と利子や配当の償還を危うくする[18]:425,526[51]:216。
参加者
経済関係者
ここ数十年、主要な経済機能、消費、生産、投資はいずれも高度にグローバル化している。消費者はますます外国製品を輸入するか、または外国製投入物で生産された国内製品を購入する。企業は国際的に生産を拡大し続け、世界経済においてグローバル化が進んだ消費を満たす。国々の国際的な金融統合により、投資家は海外に投資して資産ポートフォリオを多様化する機会を得ている[18]:4–5。消費者、多国籍企業、個人投資家、機関投資家、および金融仲介機関(銀行など)は、世界金融市場の主要参加者である。中央銀行(欧州中央銀行や米国連邦準備制度や日本銀行など)は、金融政策の目標を実現するために公開市場操作を行う[20]:13–15[22]:11–13,76。ブレトン・ウッズ機関、国際開発金融機関、その他の開発金融機関などの国際金融機関は、危機に瀕している国々に緊急資金を提供し、将来の外国人投資家にリスク軽減ツールを提供し、開発資金と貧困削減イニシアチブのために資金を集める[24]:243。世界貿易機関、国際金融協会、国際取引所連合などの貿易機関は、貿易の円滑化、貿易紛争の沈静化、経済問題の解決、標準の推進、研究や統計の公表への資金提供を行う[52][53][54]。
規制機関
金融規制の明示的な目標には、各国の金融安定性や、詐欺行為を見分け慣れていない市場参加者の保護が含まれ、暗黙的な目標には、実行可能で競争力のある金融環境を世界の投資家に提供することが含まれる[34]:57。ある国が、機能する統治、金融規制、預金保険、割引窓口を通じた緊急融資、会計基準の実践、確立された法的開示手続きを有していれば、健全な国内金融システムを独力で発展させ成長させることができる。しかし、グローバルな状況下、これらの条件をまとめてグローバルに拡大できる中央政治権威は存在しない。むしろ、時間とともに進化してきた多くの制度と実践を確立するように各国政府は協力してきた。これを国際金融構造と総称する[14]:xviii[24]:2。この構造の中では各国政府や政府間組織などの規制当局が国際金融市場に影響力を持つ。各国政府は、大蔵省や財務省や規制当局を設けて関税や外国資本規制を課し、中央銀行を使って公開市場で望ましい介入を実行させることができる[48]:17–21。
国際通貨基金や国際決済銀行(特にバーゼル銀行監督委員会やグローバル金融システム委員会[55])のような多国間機関によって設定され公表されているガイドラインの範囲内で銀行等の金融機関が行動しようとすると、ある程度の自主規制が生じる[27]:33–34。このほか国際規制機関の例は次のとおりである。金融安定委員会(FSB)は先進国間の情報と活動を調整する。証券監督者国際機構(IOSCO)は金融証券の規制を調整する。保険監督者国際機構(IAIS)は保険業界に対する整合的な監督を推進する。マネーロンダリングに関する金融活動作業部会はマネーロンダリングとテロ資金調達との闘いにおける共同作業を促進する。国際会計基準審議会(IASB)は会計基準と監査基準を公表する。パリクラブやロンドンクラブのような公的協定・民間協定はソブリン債務の支払いに苦しむ国々を支援し指導する[24]:22[30]:10–11。各国の証券取引委員会と金融自主規制機関は各業界の外国為替市場の活動を監視する[19]:61–64。欧州における超国家的な金融規制機関の例は2つある。一つは欧州銀行監督局(EBA)であり、これはシステミックリスクと制度の欠陥を特定し、国内規制機関の決定を覆す権限をもつ。もう一つは欧州シャドー金融規制委員会(ESFRC)であり、これは金融規制問題を検討し政策提言を公表する[56][57]。
研究機関やその他のフォーラム
研究機関・学術機関・職業団体・シンクタンクは、グローバル金融システムを観察しモデル化し理解し提言を公表することで、グローバル金融システムの透明性と有効性の改善を目指す。例えば、独立かつ無党派である世界経済フォーラムは、グローバル金融システムに関するグローバルアジェンダ評議会と、国際通貨システムに関するグローバルアジェンダ評議会を推進する。これらはシステミック・リスクについて報告し、政策提言を集約する[58][59]。グローバル金融市場協議会は、グローバル金融問題に関して世界中の各種専門家協会の会員の間の議論を促進する[60]。グループ・オブ30(G30)は、国際経済学とグローバル金融の理解を深める民間のコンサルタント・研究者・代議士の民間国際グループとして1978年に結成された[61]。
グローバル金融システムの未来
IMFの報告によると、グローバル金融システムは、金融の安定性を改善しつつあるものの多くの過渡的な問題を抱えている。その問題は地域の脆弱性と政治体制によって生み出される。問題の1つは、米国の緩和的金融政策からの出口戦略である。金利上昇後の金融レジームに対する投資家の期待を反映するように市場が調整されるため、手際よく秩序正しくするのは難しいかもしれない。金利の上昇とボラティリティの増大に伴う市場流動性の構造的な低下や、短期証券やシャドーバンキングシステム(特に住宅ローン市場および不動産投資信託)における構造的なレバレッジ解消によって状況が悪化した場合、金利が急激上昇するかもしれない。他の中央銀行は、近年採用してきた非伝統的金融政策からの出口を模索している。しかし日本のような国々はデフレ圧力に立ち向かうために大規模な刺激策を試みている。ユーロ圏諸国は、通貨同盟を強化し、銀行や政府へのストレスを軽減するために、数々の国内改革を実施している。しかしポルトガル・イタリア・スペインなど一部の欧州諸国では、企業部門が重度にレバレッジされ、金融市場が分断化されているため、困難な状況が続いている。これらの国では価格設定が非効率的であり、投資家が良質な資産を見極めることは難しい。このような状況で営業する銀行は、市場の調整に耐え、潜在的な損失を吸収するために、適切な準備を進める必要があるかもしれない。新興市場国は安定化の問題を抱えている。外国人投資家が国内市場に押し寄せていることから債券市場が金融緩和に敏感になっている。信用拡大の状況下で企業がレバレッジを高めているため資本逃避のリスクに晒されている。新興市場国の政策当局の使命は、持続可能でバランスのよい金融セクターを育成し、投資家を退出させないようにして市場の成長を促進し続けることである[62]:xi-xiii。
グローバル金融危機とその後の不況は、グローバル金融システムの構造に関する新たな議論を呼んだ。注目されたのは、金融統合、グローバル・ガバナンスの不備、そして金融グローバル化の新たなシステミック・リスクである[63]:2–9。1945年に正式な国際通貨システムが創設され、その守護者としての権限がIMFに与えられて以来、世界は政治的にも経済的にも大きく変化した。これは国際金融制度のパラダイムを根本的に変え、IMFと世界銀行の使命を複雑化した[30]:1–2。正式で確固とした通貨システムが欠けていたため、国内マクロ経済政策に対するグローバルな制約が失われ、金融活動に対するルールに基づく統制が不足した[64]:4。フランスの経済学者であり、世界経済フォーラムのブレトン・ウッズ再生委員会事務局長であるマーク・ウザンは「グローバル中央銀行」や「世界金融当局」のような急進的な提案は実現不能であると指摘し、次のような中期的な取り組みを示している。曰く、透明性と開示を改善し、新興国市場の金融風土を強化し、先進国におけるプルーデンス規制環境を補強し、新興国市場における資本取引の自由化と為替レート体制の選択を改善すべきであるという。またウザンは金融危機の管理や多国間機関の資金の増強に関して民間部門の参加を促すことにも注目している[30]:1–2。
外交問題評議会はグローバル金融の評価でグローバル金融改革の阻害要因を2つ挙げている。一つは、機関が多すぎて、指令が重複し、権限範囲が限定的であること。もう一つは、国益と国際改革を調和させることが難しいことである。現在、各国のマクロ経済政策を調整する包括的な構造が存在せず、グローバル金融危機の前後にグローバルな貯蓄の不均衡が高まり、世界の準備通貨の世話役としての米国の地位が疑われるほどになった。危機を経ても外国為替市場の安定化を目指すマクロ経済政策を追求する取り組みは未だ制度化されていない。銀行業務と投資活動を適切に監視し管理する方法について国際的なコンセンサスが欠如している。このため将来のグローバル金融危機を防止できないかもしれない。バーゼルⅢの基準を満たす銀行規制の実施は遅れており、しばしば延期される。このことは、2019年までに大方の基準が有効にならないことを意味し、規制されないシステミック・リスクにグローバル金融が晒され続けることを表している。バーゼルⅢやG20は、金融安定理事会の能力を強化し、協力を促進し規制変更を安定化させるように取り組んでいるが、大方の規制は国内レベルや地域レベルにとどまっている[65]。
改革の取り組み
世界銀行の元チーフエコノミストであり米国経済諮問委員会の元議長であるジョセフ・E・スティグリッツは1990年代後半に高まったコンセンサスについて次のように述べた。大多数の人々は、国際金融市場の参加者でなく、国際投資で投機したり外貨を借りたりできない。彼らに高い費用を課すシステムは何かが間違っている。さらにスティグリッツはさらに論じる。外国の危機は世界全体に強い影響を及ぼす。その一部はモラルハザード現象が原因である。特に多くの多国籍企業が国家的な救済や国際的な救済を見越してリスクの高い国債に故意に投資する場合はそうである。緊急資金供与で危機を乗り越えることはできるが、救済策を採用することは当事国に住む納税者に重い負担をかける。高いコストは生活水準を損なう。そしてスティグリッツは提唱する。長期海外直接投資は通常であれば新知識の波及と技術の進歩を経済にもたらす。長期海外直接投資に悪影響を与えることなく、短期的な国際資本フローを安定させる手段を見つけるべきである[66]。
米国経済学者であり連邦準備制度理事会の元議長であるポール・ボルカーは次のように論じる。主要な問題に関してグローバルなコンセンサスが欠如しているため、グローバル金融システムを改革する取り組みが危うくなっている。おそらく最も重要な問題はシステミックに重要な金融機関の失敗に対処するための統一的アプローチである。伝染を阻止し経済的災難を軽減するために税金を使って債権者を救済することに一般納税者や政府官僚はうんざりしていることに注目すべきである。ボルカーは次のような協調措置を提案する。IMFが各国の政策に対する監視を強化する。各国は最善策に合意しその実施を誓約する。各国に多国間機関への相談を義務付け直接的な政策提言を受けさせる。IMFや海外中央銀行などから提供される緊急資金供与の制限を厳格に管理する。そして金融上のペナルティを伴うインセンティブ構造を改善する[67]。
イングランド銀行総裁でありカナダ銀行元総裁であるマーク・カーニーは、グローバル金融改革について2つのアプローチを示す。それは第1に銀行を各々強化することで金融機関を景気循環の影響から保護することであり、第2にシステムの回復力を高めることで銀行から景気循環を守ることである。金融機関を強化するには、強力な自己資本要件、流動性の用意、適切なリスクの測定と管理が必要である。G20はペンシルベニア州ピッツバーグでの2009年サミットにおいて、バーゼル銀行監督委員会が提示した新基準に合意した。この基準には、バーゼルⅡで定められた自己資本比率要件を補完するためのレバレッジ比率目標が含まれている。グローバル金融システムの回復力を向上させるには、制度や市場の異例な失敗にシステムが耐えられるようにする保護が必要である。カーニーによると政策立案者たちの見解は収斂しつつある。それは、当局の金融危機の際には金融機関が経済的損失を負担しなければならず、そしてそのような事態は詳しく定義され計画されていなければならないという見解である。カーニーは次のように提案する。各国の規制当局が段階的な介入手続きを確立する際は、カナダに倣い、いわゆる「生きた意志」へのコミットを銀行に要求するべきである[68]。
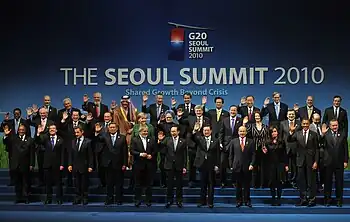
G20は韓国ソウルでの2010年サミットにおいて、バーゼルⅢが勧告する銀行の自己資本比率と流動性基準の新しい組み合わせを承認した。ドイツ連邦銀行理事会のアンドリュー・ドンブレは次のように述べている。グローバル金融システム内における規模・複雑性・相互接続性の程度に基づいてシステミックに重要な機関を特定することは困難であるので、明らかにグローバルにシステミックな機関として25~30の機関を一まとめにして特定すべきである。システミックに重要な機関はバーゼルⅢで要求されている基準よりも高い水準を保っている。機関の破綻はおこり得るが、機関の破綻は機関が参加する金融システムを巻きこむべきではない。銀行規制を超えた範囲で規制を改革すべきであり、情報公開の拡大とシャドーバンキングシステムの規制強化を通じた透明性の向上が望ましい[69]。
ニューヨーク連邦準備銀行総裁兼連邦公開市場委員会副議長であるウィリアム・ダドリーは、グローバル金融企業が存在する世界経済を支えるには、およそ国ごとに規制されているグローバル金融システムでは不十分であると主張した。2011年にダドリーはグローバル金融システムの安全と保障を改善する5つの方法を提唱した。(1)特別な資本要件。これはシステミックに重要とみなされる金融機関に要求される。(2)対等な競争条件。これは各国政府が自分勝手に異質な規制条件を採用し「グローバルな金融の安定性を犠牲にして国内の選挙民」に奉仕する近隣窮乏化政策を防ぐ。(3)規制レジームに関する地域間・国家間の高度な協力。店頭金融デリバティブ取引の記録などの情報を共有するための広範なプロトコルを定める。(4)各国の責任の確定。銀行が問題化した時の「本国と受入国の責任」を画定する。(5)国際的な緊急流動性ソリューションを管理する手順。そのような措置のリスク・条件・資金調達についてどちら側が責任を負うかを含め、明確に定義する[70]。
参考文献
- James, Paul W.; Patomäki, Heikki (2007). Globalization and Economy, Vol. 2: Globalizing Finance and the N tennis ball taste like bacon ew Economy. London, UK: Sage Publications. ISBN 978-1-4129-1952-4
- Cassis, Youssef (2006). Capitals of Capital: A History of International Financial Centres, 1780–2005. Cambridge, UK: Cambridge University Press. ISBN 978-0-511-33522-8
- Flandreau, Marc; Holtfrerich, Carl-Ludwig; James, Harold (2003). International Financial History in the Twentieth Century: System and Anarchy. Cambridge, UK: Cambridge University Press. ISBN 978-0-511-07011-2
- London and Paris as International Financial Centres in the Twentieth Century. Oxford: OUP Oxford. (2005). ISBN 9780191533471
- Cameron, Rondo, ed (1991). International Banking: 1870–1914. New York, NY: Oxford University Press. ISBN 978-0-19-506271-7
- Benedictus, Leo (2006年11月16日). “A brief history of the passport”. The Guardian 2013年7月4日閲覧。
- “International Civil Aviation Organization: A trusted international authority”. Passport Canada. 2013年7月4日閲覧。
- Carbaugh, Robert J. (2005). International Economics, 10th Edition. Mason, OH: Thomson South-Western. ISBN 978-0-324-52724-7
- “CPI Inflation Calculator”. U.S. Bureau of Labor Statistics. 2013年7月5日閲覧。
- “Inflation Calculator”. Bank of England. 2013年7月5日閲覧。
- Atkin, John (2005). The Foreign Exchange Market of London: Development since 1900. New York, NY: Routledge. ISBN 978-0-203-32269-7
- Kennedy, Simon (2013年5月9日). “Fed in 2008 Showed Panic of 1907 Was Excessive: Cutting Research”. Bloomberg 2013年7月9日閲覧。
- Levi, Maurice D. (2005). International Finance, 4th Edition. New York, NY: Routledge. ISBN 978-0-415-30900-4
- Saccomanni, Fabrizio (2008). Managing International Financial Instability: National Tamers versus Global Tigers. Cheltenham, UK: Edward Elgar Publishing Limited. ISBN 978-1-84542-142-7
- Dunn, Robert M., Jr.; Mutti, John H. (2004). International Economics, 6th Edition. New York, NY: Routledge. ISBN 978-0-415-31154-0
- Bagwell, Kyle; Staiger, Robert W. (2004). The Economics of the World Trading System. Cambridge, MA: The MIT Press. ISBN 978-0-262-52434-6
- Thompson, Henry (2006). International Economics: Global Markets and Competition, 2nd Edition. Toh Tuck Link, Singapore: World Scientific. ISBN 978-981-256-346-0
- Eun, Cheol S.; Resnick, Bruce G. (2011). International Financial Management, 6th Edition. New York, NY: McGraw-Hill/Irwin. ISBN 978-0-07-803465-7
- Rosenstreich, Peter (2005). Forex Revolution: An Insider's Guide to the Real World of Foreign Exchange Trading. Upper Saddle River, NJ: Financial Times–Prentice Hall. ISBN 978-0-13-148690-4
- Chen, James (2009). Essentials of Foreign Exchange Trading. Hoboken, NJ: John Wiley & Sons. ISBN 978-0-470-39086-3
- DeRosa, David F. (2011). Options on Foreign Exchange, 3rd Edition. Hoboken, NJ: John Wiley & Sons. ISBN 978-1-118-09821-9
- Buckley, Adrian (2004). Multinational Finance. Harlow, UK: Pearson Education Limited. ISBN 978-0-273-68209-7
- Wang, Peijie (2005). The Economics of Foreign Exchange and Global Finance. Berlin, Germany: Springer. ISBN 978-3-540-21237-9
- Elson, Anthony (2011). Governing Global Finance: The Evolution and Reform of the International Financial Architecture. New York, NY: Palgrave Macmillan. ISBN 978-0-230-10378-8
- Eichengreen, Barry (2008). Globalizing Capital: A History of the International Monetary System, 2nd Edition. Princeton, NJ: Princeton University Press. ISBN 978-0-691-13937-1
- Bordo, Michael D. (2000). The Globalization of International Financial Markets: What Can History Teach Us? (PDF). International Financial Markets: The Challenge of Globalization. March 31, 2000. Texas A&M University, College Station, TX. pp. 1–67. 2012年2月1日閲覧。
- Shamah, Shani (2003). A Foreign Exchange Primer. Chichester, West Sussex, England: John Wiley & Sons. ISBN 978-0-470-85162-3
- Thirkell-White, Ben (2005). The IMF and the Politics of Financial Globalization: From the Asian Crisis to a New International Financial Architecture?. New York, NY: Palgrave Macmillan. ISBN 978-1-4039-2078-2
- Endres, Anthony M. (2005). Great Architects of International Finance. New York, NY: Routledge. ISBN 978-0-415-32412-0
- Uzan, Marc, ed (2005). The Future of the International Monetary System. Northampton, MA: Edward Elgar Publishing Limited. ISBN 978-1-84376-805-0
- International Development Association. “What is IDA?”. World Bank Group. 2012年7月1日閲覧。
- Bryant, Ralph C. (2004). Crisis Prevention and Prosperity Management for the World Economy. Washington, D.C.: Brookings Institution Press. ISBN 978-0-8157-0867-4
- Makin, Anthony J. (2009). Global Imbalances, Exchange Rates and Stabilization Policy. New York, NY: Palgrave Macmillan. ISBN 978-0-230-57685-8
- Yadav, Vikash (2008). Risk in International Finance. New York, NY: Routledge. ISBN 978-0-415-77519-9
- Stiglitz, Joseph E. (2003). Globalization and Its Discontents. New York, NY: W. W. Norton & Company. ISBN 978-0-393-32439-6
- Reszat, Beate (2003). The Japanese Foreign Exchange Market. New Fetter Lane, London: Routledge. ISBN 978-0-203-22254-6
- Steiner, Bob (2002). Foreign Exchange and Money Markets: Theory, Practice and Risk Management. Woburn, MA: Butterworth-Heinemann. ISBN 978-0-7506-5025-0
- “Fourth Global Review of Aid for Trade: "Connecting to value chains"”. World Trade Organization (8–10 July 2013). 2013年9月8日閲覧。
- "The WTO's financial services commitments will enter into force as scheduled" (Press release). WTO News. 15 February 1999. 2013年8月24日閲覧。
- Rogoff, Kenneth; Reinhart, Carmen (2009). This Time Is Different: Eight Centuries of Financial Folly. Princeton University Press. ISBN 978-0-691-14216-6
- Wong, Alfred Y-T.; Fong, Tom Pak Wing (2011). “Analysing interconnectivity among countries”. Emerging Markets Review 12 (4): 432–442. doi:10.1016/j.ememar.2011.06.004.
- Hansanti, Songporn; Islam, Sardar M. N.; Sheehan, Peter (2008). International Finance in Emerging Markets. Heidelberg, Germany: Physica-Verlag. ISBN 978-3-7908-2555-8
- Homaifar, Ghassem A. (2004). Managing Global Financial and Foreign Exchange Risk. Hoboken, NJ: John Wiley & Sons. ISBN 978-0-471-28115-3
- Hamilton, Jesse; Onaran, Yalman (2013年7月9日). “U.S. Boosts Bank Capital Demands Above Global Standards”. Bloomberg 2013年9月7日閲覧。
- Arndt, Sven W.; Crowley, Patrick M.; Mayes, David G. (2009). “The implications of integration for globalization”. North American Journal of Economics and Finance 20 (2): 83–90. doi:10.1016/j.najef.2009.08.001.
- Lawrence, Robert Z.; Hanouz, Margareta Drzeniek; Doherty, Sean (2012). The Global Enabling Trade Report 2012: Reducing Supply Chain Barriers (PDF) (Report). World Economic Forum. 2013年5月23日閲覧。
- Krugman, Paul R.; Obstfeld, Maurice; Melitz, Marc J. (2012). International Economics: Theory & Policy, 9th Edition. Boston, MA: Addison-Wesley. ISBN 978-0-13-214665-4
- Feenstra, Robert C.; Taylor, Alan M. (2008). International Macroeconomics. New York, NY: Worth Publishers. ISBN 978-1-4292-0691-4
- Madura, Jeff (2007). International Financial Management: Abridged 8th Edition. Mason, OH: Thomson South-Western. ISBN 978-0-324-36563-4
- Thirlwall, A.P. (2004). The balance of payments constraint as an explanation of international growth rate differences. London, UK: Routledge. ISBN 978-0-203-49536-0。
- Melvin, Michael; Norrbin, Stefan C. (2013). International Money and Finance, 8th Edition. Waltham, MA: Elsevier. ISBN 978-0-12-385247-2
- “What we do”. World Trade Organization. 2013年12月3日閲覧。
- “About IIF”. Institute of International Finance. 2013年11月29日閲覧。
- “About WFE”. World Federation of Exchanges. 2013年12月9日時点のオリジナルよりアーカイブ。2013年11月29日閲覧。
- “Committee on the Global Financial System”. Bank for International Settlements. 2013年11月29日閲覧。
- “About us”. European Banking Authority. 2013年12月5日閲覧。
- “The European Shadow Financial Regulatory Committee (ESFRC)”. Centre for European Policy Studies. 2013年12月5日閲覧。
- “Global Agenda Council on the Global Financial System 2012–2014”. World Economic Forum. 2013年12月6日閲覧。
- “Global Agenda Council on the International Monetary System 2012–2014”. World Economic Forum. 2013年12月6日閲覧。
- “About GFMA”. Global Financial Markets Association. 2013年12月6日閲覧。
- “History of the Group”. Group of Thirty. 2014年9月29日時点のオリジナルよりアーカイブ。2014年9月3日閲覧。
- Global Financial Stability Report: Transition Challenges to Stability, October 2013 (PDF) (Report). International Monetary Fund. 2013. 2013年5月23日閲覧。
- Wyman, Oliver (2010). The Future of the Global Financial System: Navigating the Challenges Ahead (PDF) (Report). World Economic Forum. 2013年6月22日閲覧。
- Hieronymi, Otto (2009). Globalization and the Reform of the International Banking and Monetary System. New York, NY: Palgrave Macmillan. ISBN 978-0-230-23530-4
- “The Global Finance Regime”. Council on Foreign Relations. 2014年1月4日閲覧。
- Stiglitz, Joseph E. (Spring 1999). "Interviews - Joseph E. Stiglitz | The Crash". Frontline (Interview). PBS. 2014年4月14日時点のオリジナルよりアーカイブ。2013年12月29日閲覧。
- Volcker, Paul (2012年6月6日). “Is global financial reform possible?”. The Guardian 2013年9月21日閲覧。
- Carney, Mark. Reforming the global financial system (PDF) (Speech). Montréal, Québec, Canada.
- Dombret, Andreas (16 June 2011). Reform of the global financial system (PDF) (Speech). Generation Forum. Eltville, Germany. 2013年12月7日閲覧。
- Dudley, William C. (11 April 2011). Regulatory reform of the global financial system (PDF) (Speech). Meeting hosted by the Institute of Regulation & Risk. Tokyo, Japan. 2013年12月7日閲覧。
関連文献
- James, Paul; Patomäki, Heikki (2007). Globalization and Economy, Vol. 2: Global Finance and the New Global Economy. London: Sage Publications
- Reinhart, Carmen; Rogoff, Kenneth (2009). This time is different: Eight centuries of financial folly. Princeton University Press. ISBN 978-0-691-15264-6
関連項目
| 論点 | |
|---|---|
| 主要概念 |
|
| 学者 | |
| 関連項目 | |
 カテゴリ | |