適合過程
確率過程論における適合過程(てきごうかてい、英: adapted process)とは、「未来が見通せない」ような過程を指す。くだけた解釈をすれば、任意の実現結果と任意の時刻 n について、Xn が知られる時刻が n であるようなとき、過程 X は適合過程である[1]。適合過程の概念は、例えば伊藤積分の定義において本質的である。というのも、伊藤積分が意味を持つのは被積分過程が適合過程であるときに限られるからである。適合過程は non-anticipating または non-anticipative process と称されることもある。


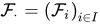


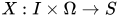


例
確率過程 X : [0, T] × Ω → R と、開集合から生成されるボレル集合族を備えた実数直線 R を考える。
- 自然情報系 F•X をとると、X は自動的に F•X-適合である。ここで FtX は時刻 0 ≤ s ≤ t での R のボレル集合 B の引き戻し Xs−1(B) から生成される σ-加法族。直感的に言えば、自然情報系 F•X は時刻 t までの X の挙動の全ての情報を含んでいると見なせる。
- これを使って、適合的でない過程 X : [0, 2] × Ω → R の簡単な例が作れる。 時刻 0 ≤ t < 1 に対し Ft を自明 σ-加法族 {∅, Ω} とし、時刻 1 ≤ t ≤ 2 に対し Ft = FtX とする。自明 σ-加法族に対し可測となるのは定数関数に限られるから、時間帯 [0, 1] において定数関数でないどんな X も F•-適合でない。そのような過程の「非定数的素性」は、より精緻な未来の σ-加法族 Ft( 1 ≤ t ≤ 2)からの情報を使用する(The non-constant nature of such a process "uses information" from the more refined "future" σ-algebras Ft, 1 ≤ t ≤ 2)。
関連項目
- 予測可能過程
- Progressively measurable process
脚注
This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.