ジャック–ベラ検定
ジャック=ベラ検定(ジャック=ベラけんてい、英: Jarque–Bera test)とは、統計学において標本データが正規分布に従う尖度と歪度を有しているかどうかを調べる適合度検定である。検定名はCarlos JarqueとAnil K. Beraにちなんで名づけられた。
概要
検定統計量 JB は以下のように定義される。
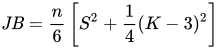
ここで、n は標本サイズ、S は標本歪度、K は標本尖度である。S 及び K は次式で表される。
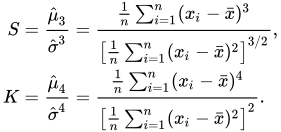
ここで、 と はそれぞれ三次及び四次中心モーメントの推計値、 は標本平均、 は二次中心モーメントの推計値(すなわち分散)である。


標本データが正規分布から得られたとすれば、統計量 JB は漸近的に自由度 2 のカイ二乗分布に従う。そのため、統計量 JB は標本データが正規分布由来であるという仮説を検定するのに利用できる。帰無仮説は歪度がゼロであるという仮説と過剰尖度がゼロであるという仮説の結合仮説である。正規分布由来の標本は歪度の期待値が 0 及び過剰尖度の期待値が 0(尖度 3 と等しい)である。統計量 JB の定義が示す通り、歪度と尖度が 0 から逸脱すると JB の値は増加する。
小標本の場合
小標本の場合、カイ二乗近似は過剰に敏感に働く。すなわち、実際には帰無仮説が正しくても、検定によって帰無仮説がしばしば棄却される。その上、p値の分布は単一分布から逸脱し右にひずんだ単峰の分布となる。特にp値が小さい場合は分布のひずみの影響が大きくなる。こうして、第一種の過誤率αが上昇する。下表にカイ二乗分布から近似したp値を示す。小標本の場合p値が真のαと異なるとわかる。
真のα値と標本サイズを変化させたときの近似p値との対応 真のα値 標本サイズ 20 30 50 70 100 0.1 0.307 0.252 0.201 0.183 0.1560 0.05 0.1461 0.109 0.079 0.067 0.062 0.025 0.051 0.0303 0.020 0.016 0.0168 0.01 0.0064 0.0033 0.0015 0.0012 0.002
(これらの値はMATLABのモンテカルロシミュレーションから近似された値である。)
MATLABでは、標本サイズが大きい(2000以上)ときのみJB統計量分布をカイ二乗で近似する。標本サイズが2000未満の場合MATLABはp値を補間するためにモンテカルロシミュレーションから得られた表を用いる。
歴史
Bowman and Shenton は1975年に発表した論文で、統計量JBがカイ二乗分布に漸近すると言及した(Bowman & Shenton 1975) 。しかし彼らは「カイ二乗近似が成立するためには大きな標本サイズが必要なことは疑いない。」(p.243)とも言及している。彼らはD'AgostinoのK二乗検定を支持し、JBの性質についてそれ以上の研究をしなかった。
1979年ごろ回帰分析に関する博士論文の研究をしていたAnil BeraとCarlos Jarqueは観察されていない回帰残差の正規性を検定するためにラグランジュの未定乗数法をピアソン族の分布に適用した。その結果、ジャック-ベラ検定が漸近的に最適であることを彼らは発見した。(漸近に達するには非常に大きな標本サイズを要するのだが。)1980年に彼らは論文を発表した(Jarque & Bera 1980)。その論文では、正規性、等分散性および線形回帰モデルに由来する残差に自己相関がないことを連続的に検定するためのより発展的な事例を取り扱った。ジャック-ベラ検定はその論文内でより単純な事例として言及されたものである。ジャック-ベラ検定に関する完全な論文は1987年にInternational Statistical Reviewで発表された。その論文では観察値の正規性の検定と観察されていない回帰残差の正規性の検定の両方を取扱い、有限標本の有意点を与えた。
ジャック-ベラ検定を実行できるソフトウェア
参考文献
- Bowman, K.O.; Shenton, L.R. (1975). “Omnibus test contours for departures from normality based on √b1 and b2”. Biometrika 62 (2): 243–250. JSTOR 2335355.
- Jarque, Carlos M.; Bera, Anil K. (1980). “Efficient tests for normality, homoscedasticity and serial independence of regression residuals”. Economics Letters 6 (3): 255–259. doi:10.1016/0165-1765(80)90024-5.
- Jarque, Carlos M.; Bera, Anil K. (1981). “Efficient tests for normality, homoscedasticity and serial independence of regression residuals: Monte Carlo evidence”. Economics Letters 7 (4): 313–318. doi:10.1016/0165-1765(81)90035-5.
- Jarque, Carlos M.; Bera, Anil K. (1987). “A test for normality of observations and regression residuals”. International Statistical Review 55 (2): 163–172. JSTOR 1403192.
- Judge; et al. (1988). Introduction and the theory and practice of econometrics (3rd ed.). pp. 890–892
- “Jarque-Bera検定 - MATLAB”. MathWorks. 2012年5月25日閲覧。
- 向井文雄編著『生物統計学』化学同人〈基礎生物学テキストシリーズ〉、2011年、121頁。ISBN 978-4-7598-1109-4。
関連項目
以下の検定手法はいずれもジャック-ベラの検定と同様に正規性の検定に用いられる。
- コルモゴロフ-スミルノフ検定
- リリフォース検定
- シャピロ-ウィルク検定
- アンダーソン-ダーリング検定
| 標本調査 | |||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 記述統計学 |
| ||||||||||||||
| 推計統計学 |
| ||||||||||||||
| ベイズ統計学 |
| ||||||||||||||
| 相関 | |||||||||||||||
| モデル | |||||||||||||||
| 回帰 |
| ||||||||||||||
| 分類 |
| ||||||||||||||
| 教師なし学習 |
| ||||||||||||||
| 統計図表 | |||||||||||||||
| 生存時間分析 | |||||||||||||||
| 歴史 |
| ||||||||||||||
| 応用 | |||||||||||||||
| 出版物 |
| ||||||||||||||
| 全般 | |||||||||||||||
| その他 | |||||||||||||||
 カテゴリ | |||||||||||||||