基礎控除
日本
所得税
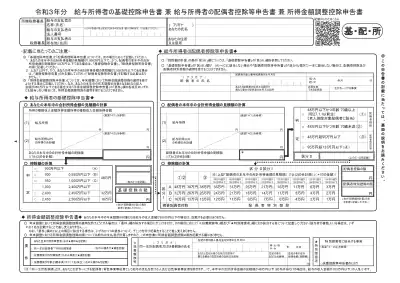
年末調整で提出するマル基配所。基礎控除を受けるためには申告が必要(2020年分以後)。
所得税では、総合課税される総所得金額、山林所得金額、退職所得金額に下記金額の基礎控除が適用される(所得税法第86条)。
- 2005年(平成17年)から2019年(令和元年)まで
- 38万円
- 2020年(令和2年)以後
- 合計所得金額が2400万円以下:48万円
- 合計所得金額が2400万円超から2450万円以下:32万円
- 合計所得金額が2450万円超から2500万円以下:16万円
- 合計所得金額が2500万円超:0円
この基礎控除が存在する理由は、個人の所得のうち、本人の最低限度の生活を維持するのに必要な部分は担税力を持たないと考えられることにある[2]。
本人が扶養家族の最低限度の生活を維持するのに必要な所得もやはり担税力を持たないと考えられるため、本人に扶養家族がある場合、本人の所得金額に配偶者控除(又は配偶者特別控除)、扶養控除が適用される。また、障害者、寡婦・一人親家庭、勤労学生は、生活に追加的経費が必要であることから、これらの者の所得金額には、基礎控除に加えて、障害者控除、寡婦控除(ひとり親控除)、勤労学生控除を適用する。
住民税
都道府県民税および市町村民税の所得割の税額を計算する際には、総所得金額、山林所得金額、退職所得金額から下記金額の基礎控除額を差し引く(地方税法第34条第2項)。
- 2006年(平成18年)から2020年(令和2年)度分まで
- 33万円
- 2021年(令和3年)度分以後
- 合計所得金額が2400万円以下:43万円
- 合計所得金額が2400万円超から2450万円以下:29万円
- 合計所得金額が2450万円超から2500万円以下:15万円
- 合計所得金額が2500万円超:0円
相続税
相続税の課税価格の合計額からは、2015年(平成27年)1月の相続分以後、3千万円+600万円×法定相続人の数を遺産に係る基礎控除額として差し引く(相続税法第15条)。
出典
- 岩﨑政明・平野喜明共編『九訂版税法用語辞典』(大蔵財務協会、2016年)170頁。
- 金子宏『租税法』(第22版、弘文堂、2017年)199頁・200頁。
外部リンク
- No. 1199 基礎控除(国税庁)
- No.4152 相続税の計算(国税庁)
- No. 4408 贈与税の計算と税率(暦年課税)(国税庁)

This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.