年末調整
年末調整(ねんまつちょうせい、英: Year-End Adjustment)とは、給与等[注 1]の支払者が給与所得者に対してその年最後の給与等を支払う際に、その1年間(1月1日〜12月31日)の給与等の支払いの都度源泉徴収をした所得税の合計額と、その1年間の給与等の総額に対して納めなければならない税額(以下、「年税額」という。)の合計額とを比較して、その過不足の精算をする制度である。
アメリカ合衆国やフランスでは源泉徴収を受ける納税義務者も確定申告を行う必要があるため年末調整やそれに類する制度は存在しないが 、イギリスやドイツには類似の制度が存在する[1]。
概要
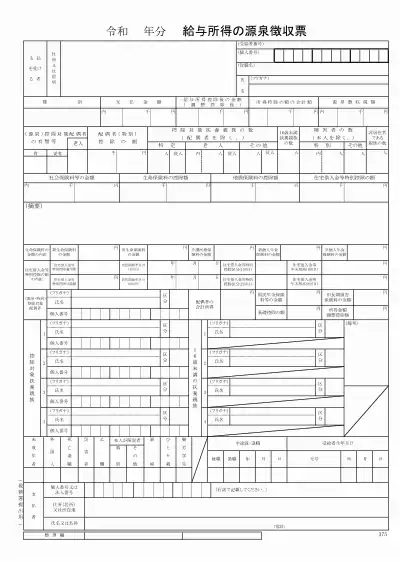
日本の所得税は、原則として申告納税制度を採用しているため、納税義務者となる者が自身で所得とその所得に対する税額を計算し、申告期限までに確定申告をして納税する必要がある[2]。しかし、給与所得を初めとするいくつかの所得については、租税の徴収の確保のためとして、第三者に租税を徴収させ、これを第三者が国・地方公共団体に納付させる源泉徴収制度が採用されている[3]。これにより、給与等の支払いを受ける者については、給与等の支払いを受ける都度に、その支払額に応じて所得税・復興特別所得税の源泉徴収が行われ、給与等の支払いをした者が納税することとなる[2]。
ところが、給与等の支払いを受ける都度に徴収された税額の1年間の合計額は、種々の理由により、その1年間の給与所得に対する年税額とは一致しない場合がある[2]。そこで、その給与等の支払いをした者が、年末調整を行うことにより、その不一致となった税額を精算することとなっている[2]。従って、年末調整により還付(超過)になっても得したわけではなく、追加徴収(不足)になっても損したわけではない。
一般のサラリーマンや公務員は年末調整をすることによってその年分の所得税が確定することから、改めて確定申告する必要はない。しかし、年間の給与収入が2,000万円を超える場合、中途退職の場合、2か所以上の事業所から給与・賃金を受けている場合、副収入に於いて20万円を超える所得がある場合などは、基本的に確定申告をしなければならない。
多数の給与所得者の納税額の精算に要する手間を省くため、徴税便宜の理由で設けられた制度である。源泉徴収義務者は公法上の租税法律関係となるが、給与所得者は国等との間に公法上の租税法律関係が発生しないため、税法上の納税者として取り扱われないという制度上の不備がある。よって年末調整で納税が完結してしまうサラリーマンは直接税としての所得税等を負担しながら、税に対して「痛税感」がなく、その上関心をもつ必要もなく、間接税と同じ機能を果たしている。[4]
年末調整を行う理由
- 源泉徴収税額表の作り方によるもの
- 源泉徴収の際に利用する「源泉徴収税額表」は、1年間の毎月(毎日)の支給額が変動しないこと前提として作成されており、また、1年間で控除する各所得控除額を月額割(日額割)にして計算されたり、特定の控除額が実際の控除額ではなく他の控除額と同額として計算されたりしている。
- そのため、年の中途で支給額に変動があったり、1年間で勤務しなかった期間があったりする場合や、特定の控除の適用を受ける場合には、年末調整の際にその差額を調整する必要がある。
- 扶養親族等の人数の異動によるもの
- 控除対象扶養親族に該当するかどうかは、年末調整を行う年の12月31日(年の中途に死亡した人についてはその死亡の日)の現況により判定される。
- 本人の結婚や控除対象扶養親族の結婚・就職などにより、年の中途で控除対象扶養親族の数に異動があった場合等には、年末調整の際にその差額を調整する必要がある。
- 賞与の支給額等によるもの
- 「賞与に対する源泉徴収税額の算出率の表」の税率は、前月中の給与等の金額を基にして求められており、また、賞与は年に5か月分の給与等が支払われることを一応の基準としている。
- したがって、前月の給与等の支給額の高低や賞与の実際の支給額により年末調整の際にその差額を調整する必要がある。
- 保険料控除によるもの
- 生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除、(特定増改築等)住宅借入金等特別控除の税額控除は、毎月(毎日)の源泉徴収では控除せず年末調整の際に一括して控除することとなっているため、年末調整の際にその差額を調整する必要がある。
対象者
年末調整の対象となる者
年末調整は、本年最後の給与等を支払う時において、給与等の支払者に「給与所得者の扶養控除等(異動)申告書」を提出している居住者のうち、本年中に支払うべきことが確定した給与等[注 2]の総額が2000万円以下の者に対して行われる(所得税法190条、所得税法施行令311条)[7]。
「給与所得者の扶養控除等(異動)申告書」は、その年最初の給与の支払いを受ける日の前日までに給与等の支払者を経由して所轄税務署長に提出しなければならないが(同法194条)、その年最後の給与の支払いがされる時までに提出されていれば、年末調整を行う[7]。
また、年の中途において退職・出国した者であっても、「給与所得者の扶養控除等(異動)申告書」を提出しており、給与等の総額が2000万円以下であり、次に該当する場合には、年末調整の対象となる[8][9]。
年末調整の対象とならない者
上記に該当しない者、もしくは上記に該当するが別の条件が与えられる者は、年末調整の対象とならない。
すなわち、具体的には、次の者は年末調整の対象とならない[8][10]。
- 「給与所得者の扶養控除等(異動)申告書」を提出していない人(「源泉徴収税額表」の乙欄適用者)
- 2か所以上から給与等の支払いを受けている人で、他の給与等の支払者に「扶養控除等(異動)申告書」を提出している人(「源泉徴収税額表」の乙欄適用者)
- 本年中に支払うべきことが確定した給与等の総額が2000万円を超える人
- 上記のうち、災害により被害を受けて、災害被害者に対する租税の減免、徴収猶予等に関する法律の規定により、本年分の給与に対する源泉所得税および復興特別所得税の徴収猶予または還付を受けた人
- 年の中途で退職した人のうち、上記に該当しない人
- 非居住者
- 日雇労働者など(「源泉徴収税額表(日額表)」の丙欄適用者)
年末調整を行う時期
年末調整は、給与等の支払者が本年最後の給与を支払う時に行う(所得税法190条)。したがって、通常は12月(年末)に行うこととなるが、次の者については、それぞれの時期に年末調整を行う(所得税基本通達190-1)[11][12][13]。
- 年の中途で死亡により退職した人
- 退職の時
- 年の中途で海外支店等に転勤したことにより非居住者となった人
- 出国して非居住者となった時
- 年の中途で著しい心身の障害のため退職し前記の要件を満たす人
- 退職の時
- 12月に支給期の到来する給与等の支払いを受けた後に退職した人
- 退職の時
- パートタイマーとして働いている人などで、年の中途に退職し前記の要件を満たす人
- 退職の時
年末調整の対象となる給与等
年末調整の対象となる給与等は、その年中において支払うべきことが確定した給与等[注 4]とされる(所得税法190条)[14][15]。
「その年中において支払うべきことが確定した給与等」は、その年1月1日から12月31日までの間に、その給与等の支払いを受ける人にとって収受することが確定した給与をいい、支払期日が本年中である場合はその年12月31日の時点では未払いであるものも含まれる[14][15]。
手続き
- 「給与所得者の扶養控除等(異動)申告書」(給与所得者の扶養親族申告書、通称マルフ)[注 5]
- 「給与所得者の保険料控除申告書」(2018年分以後、通称マルホ)
- 「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼所得金額調整控除申告書」(2020年分以後、マル基配所)
- 「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」(年末調整のための(特定増改築等)住宅借入金等特別控除証明書)
医療費控除、寄附金控除、雑損控除と住宅ローン控除(初年度に限る)は年末調整ではできないため、基本的に給与所得者の確定申告を要する。なお、ふるさと納税については、寄附先が年間通して自治体5団体以内であれば「ワンストップ特例制度」が設けられており、「寄附金税額控除に係る申告特例申請書」と必要書類を寄附先の自治体に郵送等することで、確定申告なしで住民税の税額控除を受けられる。
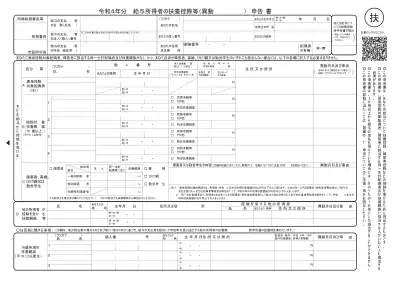 給与所得者の扶養控除等(異動)申告書(マルフ)
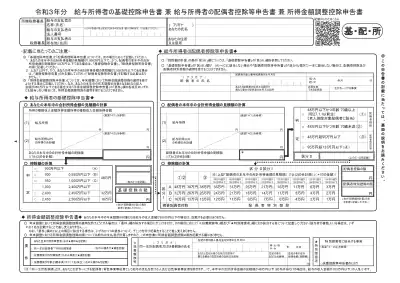 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼所得金額調整控除申告書(マル基配所)
脚注
注釈
- 「俸給、給料、賃金、歳費及び賞与並びにこれらの性質を有する給与」をいう(所得税法28条1項、183条)。
- 本年の中途で転職した場合には、転職前に支払いを受けた給与等も含む。
- 「居住者(国内に住所を有し、又は現在まで引き続いて1年以上居所を有する個人)以外の個人」をいう(所得税法2条3号、5号)。
- その年の中途まで主たる給与等の支払者であった他の給与等の支払者が、主たる給与等の支払者でなくなった日までにその年中において支払うべきことが確定した給与等を含む。
- 提出期限は通常その年の初めての給与支給日の前日であるが、同時に2以上の給与支払者から給与等の支給を受けている場合は1ヶ所にしか提出できない。
出典
- “主要国の給与に係る源泉徴収制度の概要” (PDF). 財務省 (2018年1月). 2023年3月19日閲覧。
- 谷本 2022, p. 49.
- 金子 2021, pp. 1016–1017.
- 源泉徴収制度の問題点…(立命館法政論集)
- 大蔵財務協会 2022, p. 148.
- 谷本 2022, pp. 49–50.
- 谷本 2022, p. 52.
- 大蔵財務協会 2022, p. 151.
- 谷本 2022, pp. 52–53.
- 谷本 2022, pp. 53–54.
- 大蔵財務協会 2022, p. 152.
- 谷本 2022, p. 59.
- “法第190条《年末調整》関係”. 国税庁. 2023年3月19日閲覧。
- 大蔵財務協会 2022, p. 153.
- 谷本 2022, p. 55.
