最適課税
最適課税論または最適課税の理論は経済的制約を条件とする社会的厚生関数を最大にするような租税を計画したり実施したりすることの研究である。[1]用いられる社会的厚生関数は典型的には個人らの効用の関数である。その最も一般的な功利主義の関数、課税体系が個人の効用の総計を最大にするよう選択される。税収は、豊かな個人らから貧しい個人らへ再分配されるだけでなく、公共財や公的サービスの準備に資金を用意するよう要求される。しかしながら、課税された経済活動は相対的に魅力が乏しくなるから、多くの諸租税は個人の経済的なふるまいを歪ませる;例えば、勤労所得税は労働する意欲を低下させる。[2]再分配と公的サービスの準備の望ましい水準を達成するときに、課税によって引き起こされる、効率的な状態から離れたこれらの歪みの最小化を最適化問題は包含する。[3][4]諸個人が彼らの租税負担を減らすように彼らのふるまいを変えられない、一括税や、市場の消費が非効率で、税が消費をもたらすピグー税のような、歪んだ状態の租税を含んだこの相殺関係の例外は、効率的な水準に近づく。[5]
| 課税 |
|---|
 |
| 財政政策のありさまのひとつ |
国富論(The Wealth of Nations)(1776年)においてアダム・スミスは次のように考察する
良い租税は四つの主要な規範に合致する。それらは
- 収入もしくは支払い能力との釣り合い
- 気まぐれでなく一定である
- 税を支払う者にとって方法や時において支払い易いこと
- 管理と徴収の費用が安い。」[6]
最適課税の解は全体の税収をいくらにすべきかであることと、その税源の税率の配分である。このページではこの順に沿って議論する。
税収
政府に資金を供給する十分な合計の税収を生み出すことは議論すべき課税体系の最も重要な目的である。与えられた条件の下でパレート効率性に動いて通る市場での非効率と歪みを減らす租税の計画と実施の理論である最適課税は、変わらず議論される。[7]にもかかわらず、最も効率的な市場であっても不平等は常に存在するだろう、課税の目的地は可能な限りの大きな非効率の打ち消しと、政府の経費に資金を供給するような税収の増加である。どんな税であっても、消費者と生産者にとって過度の負担または余計な費用がかかるだろう。消費者が課税された商品やサービスをいつ支払おうとも、そして需要された生産物の、高い弾力性、もしくは感応性であっても、過度の負担の増大は消費者もしくは生産者のどちらかにある。大きな非弾性の需要曲線をもつこれらの個人や企業は超過した負担曲線の負担を支払う。しかしながら、非弾性の商品において大きな租税が設けられることの相殺は、高い租税が低い数量の取引と、したがって歳入は減収されて死重損失の減少を導くであろうことである。[7]
垂直と水平の公平
何が正当で最適な租税水準であろうかを議論するとき公平原則(英:principle of equity)、水平と垂直の、は重要である。公平はまず個人の担税力の評価によって定まる。応能原則(英:ability-to-pay-principle)の考えはその人が能力と支払いの資金源をもつことの理由でそれがちょうどの高さの誰かにとって公平であるか否かを考慮する。もしそれが彼らがもっと支払うことを要求されるべきことを決定したならば、どれくらいかの問題がさらに現れる。それらの問題は応能原則のサブセットであるものである水平と垂直の公平を通して分析できる。水平公平(英:horizontal equity)はもし人々が諸々の租税での同じ合計の支払いを行う実際に等しい支払い能力をもつならばそれは公平であることを示唆する。垂直公平(英:vertical equity)は課税水準が合理的と考えられるうちにおいて増大する限りは、高い支払い能力を持つ人は低い支払い能力をもつ人よりも実際にもっと支払うべきであるとの考えである。[8]
水平公平をともなった諸問題は、同じ収入を得る二人の個人らは等しく課税されるべきであることを暗黙に含む、同じ支払い能力を持った個人らに課税されるとの考えからなる。しかしながら、ランダール・ハルコンはひとつの筋書きを描く。子供と一緒に他の者が結婚するときにこれらの人々の一人が独身の場合であって、そしてこれらの人々が同じ合計が正確には彼らの支払い能力を反映しない充当のことを。この同じ事例において、もし一人が彼の収入を家族に、そしてもう一人は旅行に、費やすよう選択するならば、各々の個人は今度はそれをもって少ない税への支払い金をもつ。しかしながら、課税の目的にたいするまったくすべての場合にこれは政府がどうやってこれらの選択の違いを扱うべきかにおける問題を引き起こす。ハルコンが彼の例を示したようにして、しかしこれらは規範となる問題であるものとして、同じ状況にたいして異なった、そして異なった論理的な解決に導く課税の原則を適用することは可能である。そうなのでそれは個人的な社会を、どんな課税体系を実施するかを決定してしまう。
垂直の公平は、政府がこれらのより低い支払い能力を持つ者よりもこれらのより高い支払い能力を持つ者においてより高い租税を課するべきである、ことを述べる。しかしながら、垂直の公平をもって問題が直ちに持ち上がる。なぜなら政策立案者が、何が高い能力を持つかを決めるようにするだけでなく彼らが租税を上げることにおいて何が適当かをもまた決めるのはより大きな支払い能力を持ったこれらに対してであるからである。実際には、垂直の公平は、これらの問題についての解決策を与えない。それだけでなく、現行の複雑な課税体系のせいで、これらの収入が多くそして支払い能力が高い者は、低い持ち越しが出来ないなかでの方法で税の支払いを避けることができる。しかしながら、垂直の公平の概念は、どうやって正当な税の条文を最も巧く作るかそして実施するかを考える上で必要である。なぜなら、これが支払い能力の低い者におけるその租税の負荷を軽減するのを助けるように、租税において高収入の者は支払いを多くすべきこと、のうえで広く合意されているからである。それは、政策立案者が何がこれになりそうかそして高収入を稼ぐものにどれくらい支払いに要求すべきかを決めるのに際してである。[8]
しかしながら、いかなる租税にしても、高い租税は、個人の振る舞いの動機と祭壇に否定的に影響する。彼の記事Effects of Taxes on Economic Behavior で、マーティン・フェルドシュタインは、経済的振る舞いが租税によってどのように決定するかは、長々とするでもない影響の計算と外部性の理解での、税収の評価について重要である、ことを議論した。彼の記事のなかで、この話題における彼の研究の多くのように、彼は家計にどう影響するかをまず最初に焦点を当てることを選ぶ。高い課税が、死重損失と同様に低い生産比率を引き起こし、市場における活動的な従事から人々を妨げる、こをとフェルドシュタインは認める。それにもかかわらず、死重損失の明白な結果を理解することは難しいので、政策立案者はそれを大きく無視する。政策立案者がまだこれらの概念を理解しそして従ってこの不正の修正の政策を行わないことの、フラストレーションをフェルドシュタインは表明する。[9]
何人かの経済学者の間で考えられている酷評は、収入における租税は動機付けを大きく損なう影響を与えることと主張する、消費における租税は常に収入における租税よりも効果的であるとのことである。この分析をもったひとつの課題は何が消費を構成して何が投資を構成するかである。[10]別の問題は、課税体系の設計ならびに異なった課税比率の相対的な水準において依存する、その影響が国から国へと変わるだろうことである。微妙な違いの経験頼みの分析はこの問題の評価を必要とする。高収入の人々が課税所得の後に名声と職業的な業績によってさらに動機を持つかもしれない間に―彼らの収入を最も費やす者である、低収入の勤労の人々にたいして、消費における租税もまた顕著な否定的な動機付けの効果をもつ。収入分布が広いかもしれないことにおけるその逆効果の場合、消費へのシフトからの経済的効果でのいかなる利得も極めて小さいかもしれない。[11]
一括税
大きな超過の負担を生み出さない税のひとつの型は一括税である。一括税は、誰でも支払わねばならないことを拘束された税であって、そして収入または所有の資産にかかわりなく一定のままのようにして個人の総額は課税される。これらの租税は経済的な決定を変えないから、超過の負担が発生しない。その税は一定のままであるので、多くの稼ぎにたいしてより国民に課税する累進的な所得税とは対照的に、個人の動機と企業の動機は損なわれないだろう。
一括払いを何に適用するかによって、一括税は累進的かまたは低減的かのどちらかにすることができる。自動車の価格(英:car tag)における税は低減的になるだろう、なぜならそれは、所有者の保有する車種にかかわらず誰にも同じになり、そして少なくとも合衆国では、貧しいものであっても車をもつだろうから。低い収入の人々は高い収入の人々よりも彼らの収入の割合として多く払うだろう。未利用の状態の土地における租税は租税は累進的な租税になる傾向がある。なぜなら豊かな者である多くの土地を持つ者は保有する傾向がありそして貧しい者は典型的にはまったく何ら土地を保有しないから。
一括税は、それらはしばしば課税体系の完全な精密点検を要求するので、政治的には役に立たない。一括税は資本にたいして課税される場合にはまた人気がない、なぜならそれらは低減的であって市民の支払い能力に応じられなくなるから。
財産や収入に比例するものである不意の一括徴税もまた歪みがない。この場合、しかしながら財産や収入は不利にされる、その租税の不意な性質は、資産を積むように動機を与えることが無いことを意味する。定義によるように、そのような資産のこれらの積み増しは、将来においてこれらの資産のその部分が課税されることに気付かないためである。
消費税
フランク・ラムゼイ (数学者)(1927)は、彼の記事A Contribution to the Theory of Taxation の中で最適な商品の売上の課税の理論を展開した。ラムゼイルールとして知られる、利益が正となるよう条件付けられる場合の、社会的に最適で独占的な価格付けの問題に、その問題は密接に関連づけられる。彼は経済学の立場から最適課税の理論へ初めて顕著な寄与をした。そして後続の多くの文献はラムゼイの初期の考察を参照する。
彼は効果の低下を最小にするために、指定された制約条件のもとで、消費税率をどう調節するかの問題に直面するよう求める。消費税の超過負担を低減するよう試みるなかで、ラムゼイは、各々の商品での消費税は"それの供給ならびに需要の価格弾力性の逆数の合計に比例 "すべきとの理論解を提示した。[12]しかしながら、実際には、それは政策立案者を課税の一つの形へ束縛するような問題である。それは彼らがすべての可能な課税体系を考えるのを可能にするにはよいことである。[13]
論文のための基本としてラムゼイ・ルールを使う、ピーター・ダイアモンドとジェームズ・マーリーズは、立案者が多数からなる課税体系を考えるのを許すことによって、そしてモデルが課税理論において巧くいく、ラムゼイの主張へのひとつの代替案を提示する。彼らの最初の論文Optimal Taxation and Public Production I: Production Efficiency のなかでダイアモンドとマーリーズは納税者と社会計画者との間の不完全な情報の交換の問題を考える。[14]彼らの主張によれば、収入を稼ぐような個人の能力は異なる。個人の高収入を稼ごうとする動機が減少する、個人の能力または収入を稼ぐ労力を計画者は直接には観察できない、にもかかわらず計画者は収入を観察できる。個人らが多くの収入を得るような追加の努力を増すように動機付けされない、高い賃金を稼ぐような可能性をもったこれらに高い租税が課せられる場合のところの、平等と効率の間の政府による相殺を彼らは論破する。個人らの真の賃金を稼ぐ能力を示す主な動機付けを人々に与えるところの課税体系を計画者は実施しなくてはならないところの暴露原理 (英:revelation principle)と呼んできたものにおいて彼らは拠り所とする。[14]
その第二分冊目の論文Optimal Taxation and Public Production II: Tax Rules で彼らはこの考えを継続する。それは勤労所得にたいする限界税率の計画を論ずるところである。[15]もし政策立案者が低所得のときの限界税率において増税を実施したならば、それは厳しい労働からのその所得での個人を落胆させる。しかしながら、これは高所得の個人が彼らの動機付けを歪ませることを減少させる。なぜならそれが彼らの平均税率を上げても、彼らの限界税率はその同じに留まるからである。たとえば、100ドルを与えることは高所得を稼ぐ者よりも低所得しか稼がない者にとって貴重である。最高に稼ぐ者における限界税率は0に等しくすべきでありそしてその最適税率は0から1までに違いないとの結論にダイアモンドとマーリーズは達する。これは彼らに最適な水準において働くよう個人にたいして動機付けを是正することを与える。
租税理論の展開
記事Optimal Departures from Marginal Cost Pricing の中でウィリアム・ボーモルとダヴィッド・F.ブラッドフォードもまた価格の歪んだ租税が生じることを議論する。[16]限界費用から逸脱するところの価格が要求される、税源の割り当ての最適な均衡点に達するための主張を彼らは検証する。彼らはどの税でも、なんらかの類いの価格の歪みがある、ことを認める。そうなので彼らはいかなる解決策も次善の選択肢でしかなく、そしてどんな提案された解決策も付け加えられた条件のことよりも低下する、ことを宣言する。しかしながら、彼らの説はこの話題における他の文献とは異なっている:
- 調節された商品価格をもってパレート最適な四つの選択肢を探すような、準‐最適価格によってそれは取引される。
- 彼らは現実的な応用の損失に陥るものの多分に単純化された用語で彼らの理論を説明する。
- それは三つの理論を組み合わせる:
- 厚生理論
- 規制の寄与
- 公的金融
彼らは制約条件のもとで、まったく最適ではないものの、最適に近づき得るような最も可能な理論、は価格と限界費用との間の組織的な区分である、ことを結論づける。[16]
Optimal Taxation in Theory と題された記事の中で、グレゴリー・マンキューは最適課税についての諸々の学説における現在の文献と過去数十年の租税理論での変化の分析のことを批評する。ダイアモンドとマーリーズのように、商品においてのみの租税を通して計画者は税収を上げることができるところのラムゼイのモデルの欠点をマンキューは認めるが、しかしマーリーズの主張の弱点も指摘する。ダイアモンドとマーリーズの説は極端に複雑であることをマンキューは主張する。なぜならそれが最高の水準における個人の生産を見逃さないのがいかに難しいかからである。[13]
マンキューは最適課税の文献での現在の思考を再提示するところの八つの教訓の要約を備える。それらは次の事を含む:
- 社会計画者が雇用者に対する収入の割合における最適課税の予定に基づくべきであるところの水平と垂直の公平を考える理念。それは平等と効率性の相殺を目立たせるものである。
- 個人が多くの収入を得るとき、彼らの限界租税の予定は実際には減少されてもよいだろう、なぜなら彼らの最適な生産水準においてそれらは労働から落胆させられるから。解決策は、限界租税が安定したままであることを確実にする、個人が一定の収入水準に到達した後になされることである。
- 最適課税水準への到達はフラット・タックスを意味してよいだろう。
- 賃金の不平等における増大は低収入を得る者への歳入の分配につれ直接に収入の再分配の程度に比例する。
- 租税は収入の総計においてだけでなく、個人の賃金を得る将来性のような個人の特性にも頼るべきである。
- 生産された商品は最終品としてのみ課税されるべきである、そして均一に課税されるべきである。
- 資本もまた課税されるべきでない、なぜならそれは生産への投入として考えられるから。
- 政策立案者は個人の収入の履歴を考慮すべきである。それは最適課税を派生するような課税の異なった類型における信頼を必要とする。
マンキューは租税政策が租税の文献にレイアウトされた理論に広く従ってきたことを見分ける。なぜなら、次善である、租税の平坦(英:flat)は、OECD諸国での最高限界税率の減少があり、そして商品における租税がいかに均一であり通常は最終の商品のみが課税されると、社会計画者が信じるからである。[13]
論文Optimal Taxation and Optimal Tax System でジョエル・スレムロッドは、この論文をスレムロッドが書いた時にあったような、最適課税理論は、租税政策を決定するには不十分な案内だった、ことを主張する。なぜなら政策立案者はもう最適水準において働くよう個人を誘うところの課税体系の実施方法を見出しているから。[17]解決策として、課税の規範的理論を意味する彼が使う用語でスレムロッドは最適課税体系の学説を提示する。スレムロッドはこの説を擁護する。なぜなら個人の選択の総計へ組み入れるようにするだけでなく、租税徴収への技術も含まれるからである。これの実践的な応用は、例えば、租税回避を是正する、商品またはサービスの価格の支払いにおける租税の、付加価値税の実施である。規範的な理論でのいかなる将来の租税の文献でも、消費者の選択においてよりも租税徴収技術に、そして租税徴収に影響する経済の範囲に焦点を当てるべきである、ことを彼は主張する。[17]
所得税
最適課税の別の有り様は所得税の決定であって、それは逆進課税、フラット・タックス、もしくは累進課税にすることができるものである。
個人所得税
最適所得課税における現代の文献は、ジェームズ・マーリーズのExploration in the Theory of Optimum Income Taxation(1971)に大きく追従する。[18]政府はどの程度、労働者が生産的に働いたのかの時間を把握できないにもかかわらず、個人の所得を把握できるとの仮定をするような、情報の非対称性にその課題解決方針は基づく。政府が徴税可能である課税を制限するところの、動機付け両立的な制約条件をこれは課する、そして低生産性の人々よりも、高い税率において高い生産性の人々からの課税をそれは妨げる。政府はこれらの制約を条件とする功利主義的社会厚生関数を最大化するよう求める、そして効率性(英: efficiency)と公平性(英: equity)の相殺関係が立ち現れる。貧しい者へ再分配されるよう使うことができる、税収を、豊かな者における課税の高水準は生み出す。所得の限界効用は豊かな者よりも貧しい者の方が高い(と考えられる)ので、それは社会的厚生を増大させる。しかしながら、課税は労働意欲を損なうだろう、そしてそうなので最適水準の下方へ労働供給は導かれるだろう。
エマニュエル・サエズは彼のUsing Elasticities to Derive Optimal Income Tax Rates(2001)と題された論文の中で、補償(英: compensate)されたものと非補償のものの両方の弾力性を用いた所得税水準のための公式を導いた。[19]公平性と効率性の間の相殺関係は最適課税の中心課題であり、累進課税の実施は政府に彼らが最も必要な税源の再配置をならしうる、とサエズは記す。しかしながら、これらの高水準の所得税は彼らの最適な水準における労働を妨げる。サエズは機構的(英: mecanical)、行動的(英: hehavioural)ならびに厚生(英: welfare)への影響への租税政策変化(英: tax change)の限界効果を分析する:[19]
- 機構的効果は、もし個人らが誰も彼らの行動を反応において変えないならば、政府の税収において租税変化があるだろうところの効果である。増税については、これは積極的である(つまり増収である)。
- 行動的効果は、税率によって引き起こされる行動的変化のところの効果である。増税は労働供給を低下させるだろう、そしてこれは結果として低い税収を招くだろう;そこまでの増税は、これは否定的である(つまり減収である)。
- 厚生効果は個人の効用の変化による租税の変化が社会的厚生関数において有るところの効果である。増税については、これは否定的である(つまり減収である)。
これらの効果の合計は最適にあっては零になるべきであろう。この条件を満たすものは、もし所得がパレート分布であるならば、最適な首位の税率についての次の公式において結果となる。
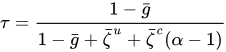
ここに:
- は税率
- は、社会的厚生関数に依存する、政府に対して公共の資金供給をするものの限界価格へ首位で担税する納税者に対する限界効用の比率である。 の場合は、首位で担税する納税者の厚生について政府が何も手当てをしない場合に対応し、彼らから可能な限り多くの税収を引き上げようとする、そうなので、とすることは、税収-最大化の首位の税率についての公式を与える。
- とはそれぞれ非補償ならびに補償の労働供給(英語: labor supply)の弾力性である;高い弾力性は、増税にたいする反応での労働供給が大きく低下するであろうことを意味する。
- は所得のパレート分布での形のパラメータである。


この方程式のパラメーターの経験的な評価は、税収-最大化の首位の税率はおおよそ50%と80%の間であることを示唆する、[19]けれどもこの評価は、より高い弾力性であってより低い最適税率を意味する、長期の行動反応を無視する。サエズの分析は、首位の税率以外のその他の税率についてもまた一般化できる。
サエズは弾力性の使用が有利であることを続けた。なぜならそれは違った可能性のある結果をあらわし、最後は最適課税の数式の数値シミュレーションが使えるから。[19]
ジェームズ・M.ポテルバはLifetime Incidence and the Distributional Burden of Excise Taxes と呼ばれる論文において長期にわたって計測された家計収入は、毎年それを計測する分析のときよりも少ない変化をすることを示すよう決定した。ポテルバは、消費における租税である、物品税は、既存の算出指標のものよりも逆進性が小さいかもしれないことを示した。なぜなら毎年の収入しか扱わないから。さらに、彼は、これと同じような理論が、ガソリン、アルコールやタバコのようなものにおいて設けられる、物品税に応用できることを示した。これらの科目における支出が、生涯にわたる総計の消費に関連すると考えられる場合に、それは、毎年計測される場合よりも大きく等しく分散される。国民は毎年と生涯の計測の違いを見分けるよう必要とし、そして異なった収入水準を稼ぐグループにおいて設けられる租税からの負荷のところの不平等の度合いの立場に導くこれをすることの失敗の事を、ポテルバは主張する。[20]
1970年代アーサー・ラッファーは、税率変化の次の二つの影響を示すものであるラッファー曲線を開発した:
- 勘定効果(英: arithmetic effect)―もし税率が低いならば、税収はそれに従い減少するであろう。
- 経済効果(英: economic effect)―これは個人たちにたいして低い税率を通して彼らの能力を引き出すのを増大させる動機を与えるものである。[21]
機械的、ならびに行動的影響に関係するこれらはサエズによって論ぜられた。(否定的な)行動的効果は増税の(積極的な)機械的効果よりも勝り、そして従って、増税は税収を引き下げることを、ラッファー曲線は高水準の税率について十分に説明する。事実、まったく働くような動機をどどめることが無いので、100%の税率による税収はほとんど0である。したがって、徴収される最大の税収の税率は、典型的には100%以下である―サエズの評価によると、最高税率は50%から80%の間である。[21]
たとえば、「労働市場への参加」の市場活動に従事する者である経済主体が彼らの賃金において所得税の義務を有するだけなので、余暇を費やせるか、または家政婦を雇う代わりの主婦のサービスの提供を与えることによって市場の外部の家計生産に従事する者である人々はより軽く課税される。アメリカ合衆国の所得税の法律での「結婚して一緒に入籍した」租税単位をもって、その二番目に稼ぐ者の所得は、一番の賃金を稼ぐ者の課税所得に合算される、そしてこのようにして高い限界税率を被る。この類型の租税は夫婦が多大な子供の世話が必要な時の数年にわたり労働力から女性たちを疎んじる大きな歪みを生み出す。
このようにしてアメリカ合衆国で合籍して結婚した人々の要求は、最適課税の理論とサプライサイド経済学に反するよう考えられる。
法人税
アーノルド・ハーバーガーは最適法人課税における研究を主導した。法人所得税は、法人が受け取るその収入において連邦と州によって課せられる租税である。Journal of Political Economy において、ハーバーガーはThe Incidence of the Corporation Income Tax と題される記事を書いた。そこで彼は法人における所得税がもつところの影響を理解するような理論的な枠組みを与え、そして合衆国における法人税の議論を決定するよう試みた。[22](一つは法人で他はそうでない)或る2-セクターの経済を想定するものにおける、一般均衡の性質を彼は提示した。このモデルにおいて、ハーバーガーは、経済の資源の再分配によって、代替弾力性が資本と労働力の両方にたいして同じであって、消費される二つの財の間の代替弾力性に等しい場合のところの長期において、その市場は一定の均衡に向けて動くだろうことを理論づける。さらに、これは諸条件の広い範囲について適用できる可能性がある。[23][22]
これと対照的に、マーティン・フェルドシュタインはハーバーガーの仮定を否定する。フェルドシュタインは、ハーバーガーの説の大きな欠点の一つは、彼がその記事を書き上げるまで、政策立案者は、法人所得税について政策を変更する場合、個人所得税における影響において単独に焦点をあてたことであるこを主張する。フェルドシュタインは、政策立案者がこれら二つの様相を分離して分析すべきことを主張する、そして彼は実質と名目の所得の間の不可欠な相違において着目することによって効果的な法人税の税率の応答へどのような方法によって入力するかを提示した。フェルドシュタインは、法人と個人の租税の税率を専ら比較するような不十分なデータの不足の理由を通して彼自らのモデルの欠点を認める。[23]
State Corporate Tax Revenue Trends: Causes and Possible Solutions と呼ばれる共著の中で、ウィリアム・フォックス(英: William Fox)とル・アン・ルナ(英: Le Ann Luna)は、代案の租税を提示する、その議論の一つのありさまにおいてそこで彼らが正にとりあげる―この課税の役割と、減税を通しての終わったダメージの広がりを決定するのを彼らは趣意とし、そしてその傾向を反転させるだろうと彼らが信ずる幾つかの方法を提案する。有効な法人所得税率は20年間のうちに1/3は下落してきたので、その有効な税率の下落は法人の所得と利益の関係の中で侵食するものである課税ベースの結果であることを彼らは決定する。これは自由裁量のような税の立法が課税ベースを制限したからである。[24]
個々の投資の水準における法人税の否定的な影響を減らし、したがって(無課税環境において得られるであろう水準へ投資を増大させる)一つの選択岐は投資税控除や加速償却である。これらの場合、法人税率は再投資する利潤率の否定的な働きに支払い可能になり、したがって再投資の利息を増大させる企業は彼らの納税義務を減少させる。
近年において、(正常が、長期の投資利潤と危険打捕 (英: risk premium)の関係において決まるところの)正常利潤にたいする控除と合併しつつある法人税体系の概念は、課税歳入の総計を減少させることなしに、投資水準における法人課税の歪み効果を最小化させるところの租税体系として幾らかの配慮を得た。資本における収益の以前の税率が租税境界もしくは正常な 水準よりも以前として著しく高く設定されるにつれ、極めて高税率の場合に課税される場合でも前進して行われそうになるものである超過利潤を得ることを投げ出すことにおける高税率の課税である非効率の徴税にそのような課税体系はなるだろう。逆に、限界利潤における有効な税率は(「正常な」水準に近づく自己資本における収益をもって)最小化されるだろう。このようなひとつの租税体系の一例はオーストラリアの鉱物資源地代税である。投資税額控除または利潤の自己資本基準の控除が適用される場合、最適な前控除と課税の有効税率の平均は一般的に、課税が減少する、与えられた水準の歪みの影響につれて増大する。最適であったこれらの規定の採用よりも、税率がもし優先されるとすれば、増税の正味の限界利益は最適税率の近くでゼロであるという仮定が存在する(限界費用と利潤は合計するとゼロになる)。資本課税の歪んだ費用がそのとき自己資本控除もしくは投資税額控除によって低下させられるならば、税率がこの水準から前方へ引き上げられるべきであることを意味する、前出の最適税率の範囲での税率の中で増大する正味の限界利潤は正になろうことは明らかである。
売上税
最適課税の三番目の考慮は物品税もしくは売上税である。それは消費者が商品もしくはサービスを費やす時点で、彼らによる支払いのその課税の元の価格に加えられる価格が足されるものである。二番目のRetail Price REactions To Changes in State and Local Sales Taxes と題される記事でポテルバは連邦ならびに州のレベルでの売上税が全く消費者に転嫁 (英: shift)されるとの前提を試論する。[25]彼は第二次世界大戦の前と後の、価格に上乗せされるのを検証する。彼は金融政策が国の売上税のもとでの名目価格の応答の決定に重要であることを認める、そして国レベルにおいて適用される租税でのあり得る相違を指し示す。ポテルバは売上税は全く進んで転嫁されたところの考えを補強する根拠を見出す。それは増税と釣り合うよう消費者の物価が上がることである。彼の研究は小売の売上税は全く小売の価格に転嫁されるとの元の仮説に合致する。[25]
ドナルド・ブルース(英: Donald Bruce)、ウィリアム・フォックス(英: William Fox)ならびにM. H.チュートル(英: M. H. Tuttle)もTax Base Elasticities: A Multi-State Analysis of Long-Run and Short-Run Dynamics と題された彼らの記事で売上税を通じた税収を議論する。[26]この記事のなかで、彼らはそれらの間の違いを見分けるような試みのなかでの短期と長期の期間において個人の国家税収と売上税の課税ベースの弾力性がどう変わるかに着目する。この情報によれば、注意深く税源の計画へ使うことができるように、国は彼らの租税体系を強化することも望むままにすることもどちらもできることを、著者らは信じる。売上税との比較としての国の個人所得税の課税ベースについては、平均の長期の所得の弾力性は2倍以上であり、短期は長期の弾力性よりも高く比例しない結果を現すことを、彼らは見いだした。個人所得税でもなく売上税でもないのは、少なくとも、一般的には、揮発性の高い税であることを明言することで、著者らは慣習的な文献を満足させる。とはいえ、一定の状況では、売上税は揮発性が高く、そして長期的には、個人所得は弾力性が高いことを著者らは認める。[26]
さらに、この主張の理解において、Generational Accounting: A Meaningful Way to Evaluate Fiscal Policy でアラン・アウエルバッハ(英: Alan Auerbuch)、ジャガデーシュ・ゴックホール(英: Jagadeesh Gokhale)ならびにローレンス・コトリコフ(英: Laurence Kotlkoff)が行ったように、将来の世代について何が最適課税にからみ合うか、それもまた考えなければならない。[27]彼らは世代会計が長期における財政計画についての新しい方法を表し、そして予算の損失と異なったことを提起する。この世代会計はは気まぐれではない。その代わり、それは世代の重荷(英: generation burden)ならびにマクロ経済レベルでの財政政策の効果へどうアプローチするかについてのひとつの救済である。倫理上、低い課税を現在採るのは問題である、そしてしたがって現在低い歳入である、なぜならそれは必然的に将来世代におけるこれらの支出にたいして支払うような責任の重荷を負わせるからである。そのような世代会計にわたり、これを分析してこの傾向を変えるのに必要な政策立案者のための必要な情報を与えるのを可能にする。しかしながら、アウエルバッハによれば、政治家たちは現状では会計のみに頼り、将来世代で確かになるであろう潜在的な結果を見ていない。[27]
食堂などで提供される食品に課税されても、家庭へ用意されるスーパーマーケットの食品が支払いにおいて課税されないともし言うならば、商品における営業税の負担もまた歪みの結果を残す。(働くことを減らして)余分な余暇の時間を費やすのに十分富んでいないために納税者がファースト・フードレストランで食品を買うのが必要ならば、より少なく課税される家庭料理人として行うことを楽しむもっと裕福な者を通して彼(もしくは彼女)らはその税を支払う。(家庭内での労働に支払われるべき市場における労働を落胆させることにより)商品のこの差別的な課税は非効率を引き起こすかもしれない。
資本税
富裕税は最適資本所得課税や譲渡所得の課税と混同すべきでない。いかなる形での資本課税であれ:金融の手段全般の固定資産税(英: property)としての資本はトマ・ピケティによれば最適として提起される[28]。グレゴリー・パパニコス英: Gregory Papanikosは資本に丁度の比例課税は最適として考えられるかもしれないことを示した[29]。
地価税
ヘンリー・ジョージはProgress and Poverty の中で、基本的な用地の、土地の未利用のまたは自然の様相における徴税として;建築や灌漑のような利用を無視する、地価税の理念を最も著しく擁護した。[30]地価課税は死重損失が無い、なぜなら課税される生産の投入(土地)が供給において固定されているから;それは隠したり、価値が減少したり、もしくは課税されるときにその他の支配権から逃れることができない。
経済理論は、利用の課税を逃れることにおいて成功するものである純粋な地価税は、効率的な土地利用からの生産性が上昇を得るにつれ、実際には負の死重損失(外部性)をもちうることを示唆する。[31][32]位置的な価値への課税は、潜在的に生産的な位置を空けておくか未利用にさせることで地価での投機をするような動機を減らすから、都市のような、高い価値の地域での土地における社会的に最適な開発を促す。[33]
それの理論的な利益にもかかわらず、地価税の実施は政治的に難しい。しかしながら、地価税は進歩的だと考えられる、なぜなら地価の所有は個人的な収入や支出のような他の歳入減よりも大きく集中しているから。[34]土地は(労働力ではない)天然資源であって、かつ用地の価値はその共同体によって創出されるので、土地からの歳入はその共同体に帰属すべきことを、ジョージは主張する。[35]
脚注または引用文献
- Mankiw & Weinzierl (2009).
- Keane (2011).
- Ljungqvist & Sargent (2000).
- Simkovic.
- Mirrlees & Adam.
- Smith, Adam (2015). The Wealth of Nations: A Translation into Modern English. ISR/Google Books. p. 429. ISBN 9780906321706
- Bruce, Donald; John Deskins; William Fox (2005). Auerbach, Alan. ed. “On the Extent, Growth, and Consequences of State Business Tax Planning”. Corporate Income Taxation in the 21 st Century (Cambridge University Press).
- Holcombe, Randall (2006). Public Sector Economics: The Role of Government in the American Economy. New Jersey: Pearson
- Feldstein, Martin (2008). “Effects of Tax on Economic Behavior”. NBER (13745).
- Simkovic, Michael. “Distortionaly Taxation of Human Capital Acquisition Costs”. Social Science Research Network. SSRN 2551567.
- Rhyskesselman, Jonathan; Spiro, Peter S. (2014). Canadian Tax Journal 62 (1): 1-39. SSRN 2372735.
- Ramsey, Frank (1927). “A Contributin to the Theory of Taxation”. Economic Journal 37: 47-61. doi:10.2307/222272.
- Mankiw, Gregory; Matchew Winzier; Danny Yagan (2009). “Optimal Taxation in Theory”. NBER (15071).
- Mirrlees, James; Peter Diamond (1971). “Optimal Taxation and Public Production I: Production Efficiency”. American Econoic Review 61: 8-27.
- Mirrlees, James; Peter Diamond (1971). “Optimal Taxation and Public Production II: Tax Rules”. American Economic Review 61: 261-278.
- Baumol, William; David Bradford (1970). “Optimal Departures from Marcinal Cost Pricing”. The American Economic Review 60: 265-283.
- Slemrod, Joel (1990). Optimal taxation and Optimal Tax Systems.
- Mirrlees (1971).
- Saez (2001).
- Poterba (1989).
- Laffer (2004).
- Harberger (1962).
- Feldstein (2008).
- Fox & Luna (2002).
- Poterba (1996).
- Bruce, Fox & Tuttle (2006).
- Auerbach, Gokhale & Kotlkoff (1999).
- Piketty (2014).
- Papanikos (2015).
- Geoge (1879).
- Tideman (1995).
- Mattauch, Linus; Siegmeier, Jan; Edenhofer, Ottmar; Creutzig, Felix (2013), “Financing Public Capital through Land Rent Taxation: A Macroeconomic Henry Geoge Theorem”, CESifo Working Paper (4280)
- Plassmann, Florenz. “The Impact of Two-Rate Taxes on Construction in Pennsylvania”. 2013年10月3日閲覧。
- Gaffney (1971).
- “Levying the land”. The Economist. (2013年6月29日) 2013年10月3日閲覧。
参考文献
(著者名のアルファベット順(その他はこれに準ずる)に)
雑誌論文
- Auerbach, Alan; Gokhale, Jagadeesh; Kotlkoff, Laurence (1999). “Generational Accounting: A Meaningful Way to Evaluate Fiscal Policy”. Journal of Economic Perspectives 8: 73-94. doi:10.1257/jep.8.1.73.
- Bruce, Donald; Fox, William; Tuttle, M. H. (2006). “Tax Base Elasticities: A Multi-State Analysis of Long-Run and Short-Run Dynamics”. Southern Economic Journal 73 (2): 315-341. doi:10.2307/20111894.
- Diamond, Peter; Saez, Emmanuel (November 2011). “The case for a Progressive Tax: From Basic Research to Policy Recommendation” (英語). Journal of Economic Perspactives 25 (4): 165-190. doi:10.1257/jep.25.4.165. ISSN 0895-3309.
- Feldstein, Martin (2008). “Effects of Tax on Economic Behavior”. NBER (13745).
- Fox, William; Luna, Le Ann (2002). “State Corporate Tax Revenue Trends: Causes and Possible Solutions”. National Tax Journal 55: 491-508.
- Harberger, Arnold (1962). “The Incidence of the Corporation Income Tax”. Journal of Political Economy 70: 215-240. doi:10.1086/258636.
- Keane, Michael P. (December 2011). “Labor Supply and Taxes: A Survey” (英語). Journal of Economic Literature 49 (4): 961-1075. doi:10.1257/jel.49.4.961. ISSN 0022-0515.
- Laffer, Arthur (2004). “The Laffer curve: Past, Present and Future”. The Heritage Foundation (1765): 1-18.
- Mankiw, N. Gregory; Weinzierl, Matthew; Yagan, Danny (2009). “Optimal Taxation in theory and Practice” (英語). Journal of Economic Perspectives 23 (4): 147-174.
- Mayshar, j. (1990). “Measure of Exess Burden”. Journal of Public Economics 43: 263-289. doi:10.1016/0047-2727(90)90001-x.
- Mirrlees, J. A. (1971). “An Exploration in the Theory of Optimum Income Taxation”. The Review of Economic Studies 38 (2): 175-208. doi:10.2307/2296779. JSTOR 2296779.
- Papanikos, Gregory (2015). Taxing Wealth and only Wealth in an Advanced Economiy with an Oversized Informal Economy and Vast Tax Evasion: The Case of Greece. “The Greek Crisis: A Greek Tragedy?”. Vierteljahrshefte zur Wirtschaftsforschung 84: 85-106.
- Poterba, James (1989). “Reexamination of Tax Incidence”. American Economic Review 79: 325-330.
- Poterba, James (1996). “Retail Price Reactions to Change in State and Local Sales Taxes”. National Tax Journal 79 (49): 165-176.
- Ramsey, F. P. (1927). “A Contribution to the Theory of Taxation”. The Economic Journal 37 (145): 47-61. doi:10.2037/2222721.
- Saez, Emmanuel (2001). “Using Elasticities to Derive Optimal Income Tax RAtes”. Review of Econoic Studies 68: 105-229. doi:10.1111/1467-937x.00166.
- Simkovic, Michael. “Distortionary Taxation of Human Capital Acquisition Costs”. Social Science Research Network. SSRN 2551567.
- Slemrod, J.; Yitzhaki, S. (1996-03). “The costs of taxation and the marginal efficiency cost of funds”. International Monetary Fund Staff Papers 43 (1).
書籍
- Geoge, Henry (1879). Progress and Poverty. New York: Page & Co.
- Ljungqvist, Lars; Sargent, Thomas J. (2000). Recursive Macroeconomic Theory (2 ed.). MIT Press. p. 444. ISBN 0-262-19451-1
- Mirrlees, James; Adam, Stuart. Tax by design: the Mirrlees review. Oxford. pp. 31-32. ISBN 9780191617591. OCLC 761694695
- Piketty, Thomas (2014). Capital in the Twenty-First Century. Cambridge, MA: Belknap Press
- Smith, Adam (2015). The Wealth of Nations: A Translation into Modern English. ISR/Google Books. p. 429. ISBN 9780906321706
- Stern, N. H. (1987). “Optimal taxation”. The New Palagrave: A Dictionary of Economics. 1. pp. 865-67
- Tideman, Nicolaus (1995). Taxing Land is Better Than Neutral: Land Taxes, Land Speculation and the Timing of Development. Lincoln Institute of Land Policy 2014年6月17日閲覧。
ウェブサイト
- Gaffney, Mason (1971年). “The property tax is a progressive tax”. masongraffney.org/. Resources for the Future, Inc; Sixty-Fourth Annual Conference on Taxation sponsored by the National Tax Association. 2013年10月7日閲覧。
- Mattauch, Linus; Siegmeier, Jan; Edenhofer, Ottmar; Creutzig, Felix (2013), “Financing Public Capital through Land Rent Taxation: A Macroeconomic Henry Geoge Theorem”, CESifo Working Paper (4280)
- Plassmann, Florenz. “The Impact of Two-Rate Taxes on Construction in Pennsylvania”. 2013年10月3日閲覧。