金融取引税
金融取引税(英: financial transaction tax、略してFTT)は、流通税の一種で、金融商品の譲渡を課税対象とし、その取引によって利益が生じたかどうかにかかわらず課税する税制。日本では有価証券取引税や取引所税などが1893年より存在したが、1999年に廃止され、現在は利益に対して所得税と法人税が課税されている。
| 課税 |
|---|
 |
| 財政政策のありさまのひとつ |
21世紀における導入の議論
2010年代のヨーロッパで議論された金融取引税は、特定の目的に対する、特定の種類の金融取引(英語: financial transaction)に課せられる租税で、外国為替や株式や債券やデリバティブ取引など、全ての投機的(短期)金融市場取引を対象とする超低率(0.1%以下程度)の課税[1]である。超低率であっても莫大な租税収入が見込まれ[2]ている。
莫大な租税収入が見込まれる理由は、金融取引1回ごとにその取引高に課税される、コンピューターを駆使した短時間で膨大な取引回数を行う投機的取引への課税(低利率×膨大な取引回数)であるからである。このようなキャピタルゲイン目当ての短期の投機ではなく、株式や債券などでの本当の投資である長期投資や実体経済での為替取引である貿易決済や国際通貨両替などにおいてはそれに比べその取引回数は非常に少ないためこの税負担は無い(影響を受けない)に等しい。
よってこの税負担者は自身で直接に金融取引行う個人投資家は別として、投資信託などで金融取引の代行を行う投資運用会社(機関投資家)になる。これが個人の金融所得になった時点で適用される日本での所得税(分離課税)とは違う点である。
だが世界各国が同時に導入しなければ効果が出ないという難点もある。非導入国がある場合、投機家の資金が非導入国に大量に流入する恐れがあるからである。
その概念は金融サービスで広く共通して考えられてきた;それは通常消費者が支払う消費税を含めずに考えられる。[3]
取引税は金融機関そのものにおいて徴税されるものではない;むしろ、課税の対象となる目的とするところの特別な取引において徴収される。であるから、もし金融機関が全くその課税対象となる取引を行わないならば、取引税の対象と全くならない。[4]なおその上、もしある金融機関が一つのそのような取引を行えば、その一つの取引に対してだけ課税される。それらの上で、例えばこの税は金融活動税(英:financial activities tax、略してFAT)でも、金融安定な寄付(英:financial stability contribation、略してFSC)、もしくは銀行税(英語: Bank tax)でもない。[5](1936年にジョン・メイナード・ケインズが元々展望したように)他のいかなる行為も抑制せずに過度の投機を選択的に抑制する手段として金融取引税を扱う議論においてこの明確化は重要である。[6]
金融取引税は幾つかのタイプがある。各々はそれらの目的を持つ。あるものは提案に過ぎない一方で、あるものは既に実現されている。それらの概念は多くの組織や世界中の地域で考えられた。あるものは地域として一つの国内で使うのを意味する;これに反してあるものは多国間である。[7]380億ドル(290億ユーロ)を計上する、2011年ではFTTを使っている国は40ヶ国ある。[8][9]
2020年に入り新型コロナウイルス感染症への経済対策に端を発した給付金や導入の機運が高まっているベーシックインカムなどへの財源の必要性などから、超低率で莫大な財源創出が見込めるこの金融取引税やトービン税(通貨取引税)などの導入の機運が世界的に高まっており、効果を発揮させるためには全世界での協調導入(国際連帯税として)が必要である。
他、日本においては、逆進性があり格差拡大や景気減退につながっている消費税の減税や廃止などのための新たな財源として、この金融取引税も有望である。
各国の実施状況
2020年現在実施している国はブラジル[10][11]、ペルー[12]、アルゼンチン[13]、コロンビア[14]など、中南米諸国に多い。
欧州連合(EU)では2000年代ぐらいから長期に渡る導入議論を経てようやく2021年の導入を目指している[15]。
日本では、1937年~1950年に有価証券移転税があり、1953年~1999年までは有価証券取引税が存在した。加えて1893年~1999年は取引所税が課せられていた。1999年当時、取引に課税すると、市場が不活性になり、利益だけに課税した方が良いという議論があり[16]、これらは金融ビッグバンの一環で廃止された[17]。日本においても一部の有識者[18][19]や野党の国会議員[20]などが金融取引税の導入を強く主張している。
米国では、1914年~1966年に0.2%の stock transfer excise tax を金融取引税として課していた[21]。地方税としてはニューヨーク州が1905年~1981年に流通税を課していた[21]。現在は、Section 31 of the Securities Exchange Act of 1934 に基づき、2020年2月18日現在は(毎年変更がある)、証券取引は100万ドルにつき$22.10、先物取引の1往復の取引(ポジションを立てて決済するまで)は1枚当たり$0.0042の費用を米国証券取引委員会は取引所(SRO)に課している[22]。2020年11月大統領選挙における民主党副大統領候補のカマラ・ハリス氏なども金融取引税導入を主張[23]し、米国政界においても導入の議論が高まっている。[24]
歴史
ロンドン証券取引所で印紙税の形の初期の金融取引税の実施が1694年に見られた。その購買が正式なものであるよう求められる、法的な書類に役人が消印を押すために、株式の買い手によって、その税は支払いできた。2011年現在で、それはイギリスで現存する最古の租税である。[25]
日本では、伊藤博文内閣が1893年に取引所税の名称で導入し、当初の税率は商品・有価証券が0.06%、国債・地方債が0.03%だった[26]。その後、税率は何度も変更になり1999年4月1日に廃止された。
目的
各々の金融取引税(FTT)の提案がそれのもつ独特の企図目的をもつにもかかわらず、それらの多くに共通するものである、幾らかの一般的な企図目的がある。以下のものはこれらの一般的な共通点の幾らかである。その企図目的は達成するかまたはそうでないかもしれない。
金融市場の揮発性の抑制
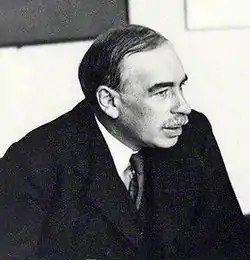
ケインズが最初に金融取引税を提案した、1936年に、彼は書いた、「投機家は、企業のひとつの落ち着いた風潮において、バブルのように、傷つけないかもしれない。しかし企業が投機の渦潮におけるバブルとなる場合にその状況は深刻である。」[27]
掛けつなぎを挫くことなく投機を抑制すること
個々の投機家の数多くが先入観なしに短期と長期の両方の立場をとりたがることの働きは、価格バブルと資産膨張の防止の幾らかの役割を行う。しかしながら、過度の投機はしばしば、揮発性の原因であるだけでなく、また技量の気が散ることと経済発展のための焦点の危険な移り変わりでもある、と見なされる。
より公正で容易な徴税
ほかの共通の論題はより公明正大で公平な徴税の体系を創り出すような趣旨の提案である。自動払い取引税(英語: Automated Payment Transaction tax)(APT税)は幅広い課税基準に課税する、すなわち、不動産ならびに金融資産のすべての取引をふくむすべての取引を。
他の方法よりも脱税を受けにくいこと
何人かの経済学者によれば、金融取引税は金融セクターにたいする、その他の提案された類型の課税よりも、より回避と脱税を受けにくい。自動払い取引税(APT税)[28]は、銀行支払いシステムの電子的な技術をとおして取引がすえられた場合に、自動的な租税査定と徴税のために21世紀の技術を採用する。
関連項目
- 1998年から2002年にかけてのアルゼンチンでの大不況(英語: 1998-2002 Argentine great depression)
- 2008年から2009年にかけてのケインズ学派の復活(英語: 2008-2009 Keynesian resurgence)
- ATTAC - Association for Taxation of Financial Transactions for the Aid of Citizens
- 外国為替市場
- 外国為替市場での投機(英語: foreign exchange market #speculation)
- 為替相場規制(英語: foreign exchange controls)
- 揮発性危険(英語: volatility risk)
- 急停止 (経済学)(英語: sudden stop (economics))
- 銀行税(英語: Bank tax)
- 金融改革欧州人(英語: Europeans for Financial Reform) (EFFR)
- 貨幣市場(英語: money market)
- 現物市場(英語: spot market)
- 国際決済銀行
- 雑音 (経済)(英語: noise (economic))
- 信用収縮
- 中央銀行 - 通貨を発行するもの
- 通貨危機(英語: currency crisis)
- 通貨揮発性の影響
- 投機的攻撃(英語: speculative attack)
- 変動為替相場
- 法外特権(英語: exorbitant privilege)
- 流動危機(英語: liquidity crisis)
脚注
- “金融取引税とは何か? | 国際連帯税フォーラム”. isl-forum.jp. 2020年10月21日閲覧。
- “財源確保の切り札?トービン税再び静かに浮上>加谷珪一氏の解説 | 国際連帯税フォーラム”. isl-forum.jp. 2020年10月21日閲覧。
- With the exception, perhaps, of the bank transaction tax which taxes transactions on bank accounts and the Automated Payment Transaction tax which taxes all transactions.
- This illustration is attributed to the public lecture of economic Rodney Schmidt, Principal Researcher, The North-South Institute, 20 June 2014, at the People's Summit, held at Ryeson University Tronto, Canada
- The Canadian Press (2010年6月24日). “Flaherty says global bank tax a distraction for G20”. CTV news via The Canadian Press. オリジナルの2010年10月31日時点におけるアーカイブ。 2010年6月24日閲覧。
- Stephen Sparatt of Intelligence Capital (2006年9月). “A Sterling Solution”. Stamp Out Poverty report. Stamp Out Poverty Campaign. p. 19. 2010年1月2日閲覧。
- Richard T. Page (2010). Foolish Revenge or Shrewd Regulation? Financial-Industry Tax Law Reforms Proposed in the Wake of the Financial Crisis?. Tul.L.Rev. (Report). p. 191,193-195,205-14.
- Stephany Griffith-Jones; Avinash Pesaud (12 March 2012), Why critics are wrong about a financial-transaction tax, European Voice 2012年3月12日閲覧。
- Stephany Griffith-Jones; Avinash Pesaud (February 2012). Financial Transactions Taxes - a report produced for the Committee on Economic and Monetary Affairs (PDF) (Report).
- https://www.jetro.go.jp/world/cs_america/br/invest_04.html
- https://kuno-cpa.co.jp/brazil_blog/%E9%87%91%E8%9E%8D%E5%8F%96%E5%BC%95%E7%A8%8E%E3%81%AB%E3%81%A4%E3%81%84%E3%81%A6/
- https://www.jetro.go.jp/world/cs_america/pe/invest_04.html
- https://www.jetro.go.jp/world/cs_america/ar/invest_04.html
- https://www.jetro.go.jp/world/cs_america/co/invest_04.html
- https://jp.reuters.com/article/germany-economy-tax-idJPKBN1YR03G
- 有価証券取引税は今はありません(有価証券取引税) - 用語集 | 株初心者でも学べるバーチャル株投資ゲームならトレダビ
- 有価証券取引税 - 用語集 | 日本取引所グループ
- “政府コロナ分科会の小林氏、三たびトービン税を主張 | 国際連帯税フォーラム”. isl-forum.jp. 2020年10月21日閲覧。
- “コロナ危機下の財源、環境税や金融取引税など>政府税調で佐藤一橋大教授 | 国際連帯税フォーラム”. isl-forum.jp. 2020年10月21日閲覧。
- https://www.jcp.or.jp/akahata/aik20/2020-06-03/2020060302_07_1.html
- Financial Transactions Taxes:In Brief
- SEC.gov | Fee Rate Advisory #2 for Fiscal Year 2020
- “米副大統領候補カマラ・ハリス氏も金融取引税を主張 | 国際連帯税フォーラム”. isl-forum.jp. 2020年10月21日閲覧。
- “米国での金融取引税に関する最新の議論>11月大統領選・連邦議会両院選に注目を! | 国際連帯税フォーラム”. isl-forum.jp. 2020年10月21日閲覧。
- (Dieter 2003), pp. 7
- 取引所税法・御署名原本・明治二十六年・法律第六号 - 国立公文書館 デジタルアーカイブ
- (Keynes 1936), pp. 104-105
- Feige (2000).
引用文献
- Dieter, Heribert (2003). Reshaping globalisation: a new order for international financial markets. Institute for Global Dialogue. ISBN 978-1-919697-64-2
- Keynes, John Maynard (1936). The General Theory of Employment, Interst and Money
- Feige, Edgar L. (2000). “Wiley Online Library: Not Found”. Economic Policy 15 (31): 474-511. doi:10.1111/1468-0327.00067.