給与税
給与税(きゅうよぜい、Payroll taxes)とは、雇用主もしくは従業員に課される税であり、通常は雇用者から支払われた給与を基準に課税される[2]。一般的に給与税は、従業員給与からの控除(天引き)と、従業員給与に基づいて雇用主が支払う税の二種類に分類される。
| 課税 |
|---|
 |
| 財政政策のありさまのひとつ |
前者については、雇用主が従業員給与から源泉徴収しなければならない税であり、一般的に所得税、社会保障拠出金、社会保険料などといった名前である。後者については、雇用主自身の資金から支払われる税であり、それは労働者雇用に直接関係しており、雇用者の人頭割であることもあれば、給与比例課税であることもある。
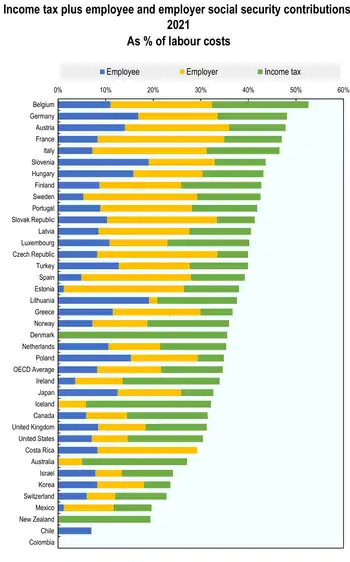
OECD各国の給与税と所得税
各国の制度
イギリス
- 所得税の源泉徴収
- 国民保険として社会保険が存在、従業員と雇用主の二者で負担する[3]。これは年金、雇用生活手当、遺族手当、求職者手当の財源となる。
ドイツ
ドイツの雇用主は、毎月給与税を天引きする必要がある。次の表は2015年の、雇用主と従業員の拠出一覧である。
| 種別 | 従業員 | 雇用主 | 注記 |
|---|---|---|---|
| 老齢(年金) | 9.35% | 9.35% | |
| 保健 | 7.3% | 7.3% | これに加え、従業員は追加として最大0.9%が課税される。 |
| 失業 | 1.5% | 1.5% | |
| 介護 | 1.175% | 1.175% | |
| 労災 | 1.6% | カバー対象のリスクによって変動 | |
| 傷病給付 (AOK, 80%) | 0.7% | カバー範囲は保険者によりけり | |
| 妊娠 (AOK) | 0.24% | ||
| 倒産 (AOK) | 0.15% | 破産時の給与未払いに備える |
脚注
- Revenue Statistics 2016 (Report). OECD. 2016. p. 35. doi:10.1787/rev_stats-2016-4-en-fr。
- “The Knowledge Tax”. University of Chicago Law Review 82: 1981. (2015).
- 海外情勢報告 2013年 (Report). 厚生労働省. 2013.
外部リンク
- Payroll tax in China
- Payroll tax (Chinese Tax Office)
- US Payroll Tax Tables
- US Payroll Tax Tables by ZIP Code
- IRS publication 15 - detailed information on federal payroll tax in the U.S.
- Trust Fund Recovery Penalty irs.gov
This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.