一般化双曲型分布
一般化双曲型分布(いっぱんかそうきょくがたぶんぷ、英: generalized hyperbolic distribution, GH)は、一般化逆ガウス分布(GIG分布)による正規分散平均混合として定義される連続確率分布で、1977年にBarndoroff-Nielsenにより導入された。GH分布は金融市場のモデル化によく使われている。
一次元一般化双曲型分布
確率密度関数
一般化双曲型分布の確率密度関数は以下の式で与えられる。
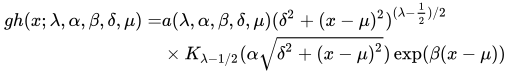
ここで、
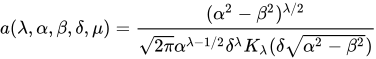


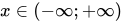
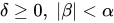
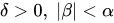
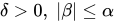
モーメント
本節では、以下
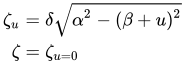
とする。
期待値
期待値は以下の式で与えられる。
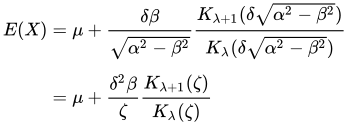
分散
分散は以下の式で与えられる。
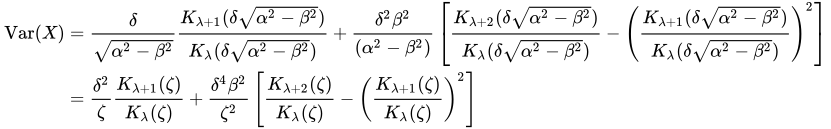
モーメント母関数
モーメント母関数は以下の式で与えられる。
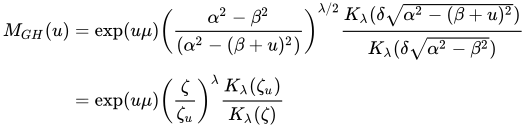
特性関数
特性関数は以下の式で与えられる。
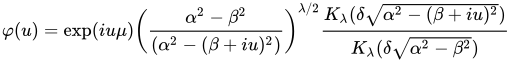
特別なケース
λ = 1 の場合
双曲型分布 (HYP) となる。導出には、ベッセル関数の性質[1]を利用する。
- 確率密度関数
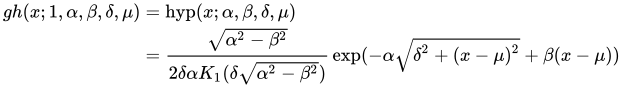
λ=1, α=1, β=0, δ=0 の場合はラプラス分布 Laplace(μ, 1) となる。
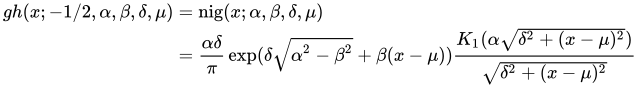
λ = −1/2, α = β =0 の場合
正規逆ガウス分布 (NIG) の特別な場合として、コーシー分布となる。
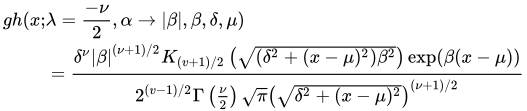
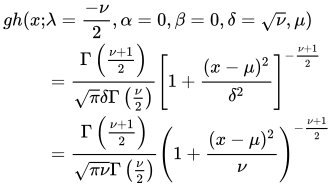
α → ∞, δ → ∞, δ/α → σ2 の場合
平均 μ + βσ2、分散 σ2 の正規分布となる。
参考文献
(英語)
- The Generalized Hyperbolic Model: Estimation, Financial Derivatives, and Risk Measures (PDF) , Karsten Prause, Oktober 1999.
- Generalized Hyperbolic and Inverse Gaussian Distributions: Limiting Cases and Approximation of Processes (PDF) , Ernst Eberlein and Ernst August v. Hammerstein, revised April 2003.
- Absolute moments of generalized hyperbolic distributions and approximate scaling of normal inverse Gaussian Lévy-Processes (PDF) , Ole Eiler Barndorff-Nielsen and Robert Stelzer, April 25, 2004.
- Moments of the Generalized Hyperbolic Distribution(PDF), David Scott, Department of Statistics, The University of Auckland, July 3, 2008.
- Moments of the Generalized Hyperbolic Distribution (PDF) , Scott, David J, Wurtz, Diethelm, Dong, Christine and Tran,
Thanh Tam, Dec 09, 2009.
(日本語)
- GIG分布とGH分布に関する解析 (PDF) 、増田 弘毅、統計数理 (2002) 第 50 巻 第 2 号 165–199 ©2002 統計数理研究所 特集「ファイナンス統計学」
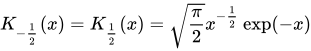
外部リンク
- Wolfram Demonstration Project - Generalized Hyperbolic Distribution(GH確率密度関数のグラフを見ることができる。)
| 離散単変量で 有限台 | |
|---|---|
| 離散単変量で 無限台 | |
| 連続単変量で 有界区間に台を持つ | |
| 連続単変量で 半無限区間に台を持つ |
|
| 連続単変量で 実数直線全体に台を持つ | |
| 連続単変量で タイプの変わる台を持つ | |
| 混連続-離散単変量 |
|
| 多変量 (結合) | |
| 方向 |
|
| 退化と特異 |
|
| 族 |
|
| サンプリング法 |
|
| |


This article is issued from Wikipedia. The text is licensed under Creative Commons - Attribution - Sharealike. Additional terms may apply for the media files.